宏观点评
全球市场观察:
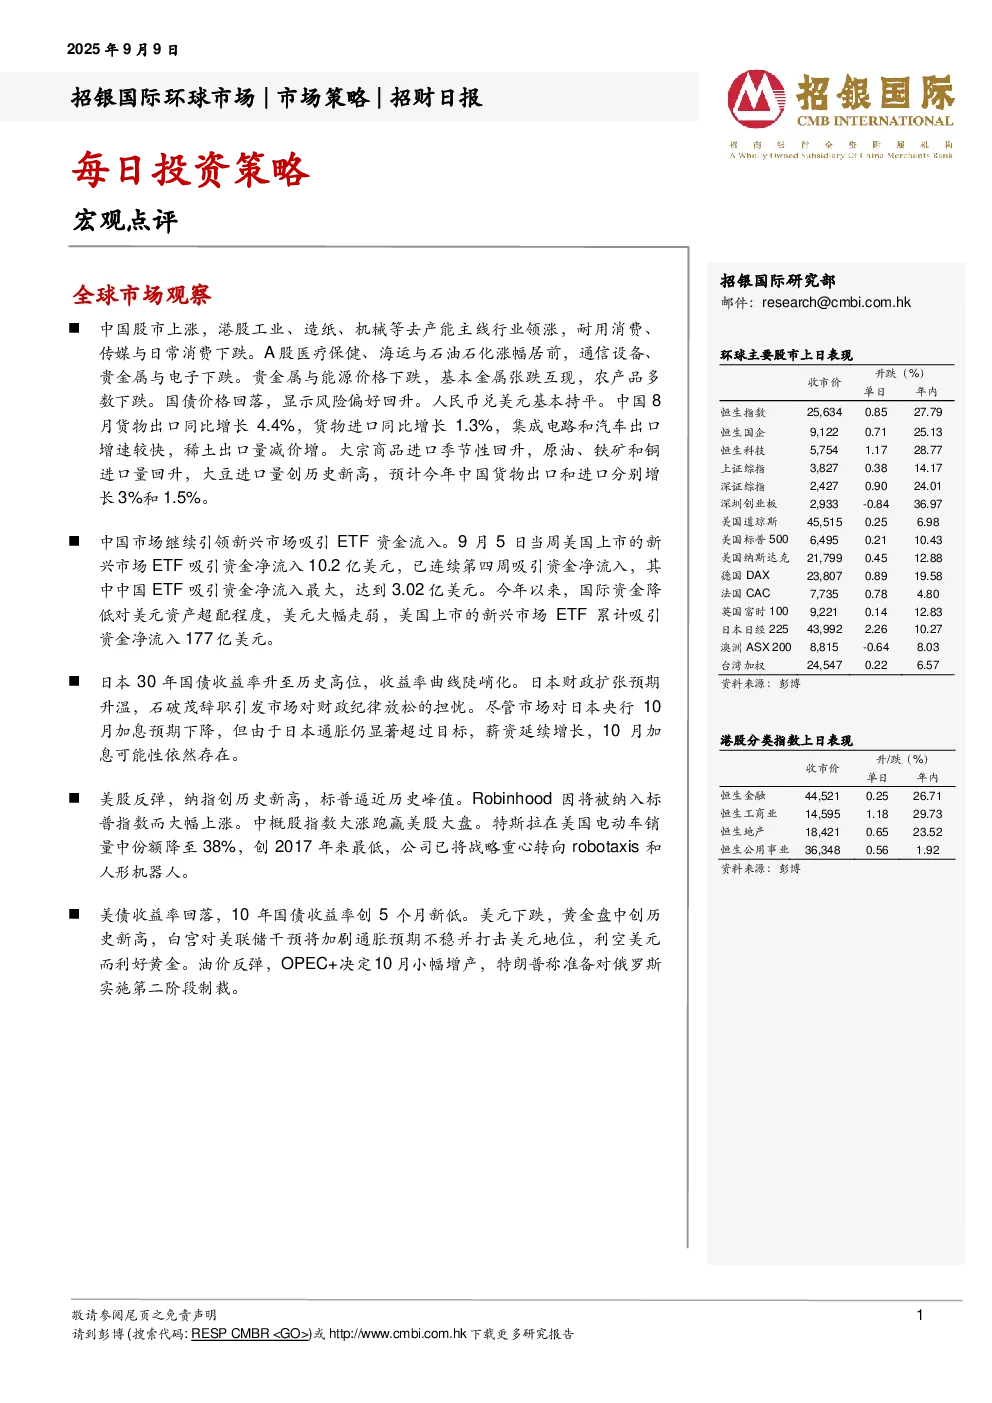
- 中国市场: A股和港股表现分化,工业、造纸、机械等去产能行业领涨;医疗保健、海运、石油石化涨幅居前,通信设备、贵金属、电子下跌。贵金属和能源价格下跌,基本金属涨跌互现,农产品多数下跌。国债价格回落,显示风险偏好回升。人民币兑美元基本持平。中国8月出口同比增长4.4%(集成电路和汽车出口较快,稀土出口量减价增),进口同比增长1.3%。预计2024年出口增速放缓至3%,进口增速小幅上升至1.5%,年底美元兑人民币汇率可能降至7.1。
- 新兴市场: 中国市场继续吸引ETF资金流入,9月5日当周美国上市新兴市场ETF净流入10.2亿美元,其中中国ETF净流入3.02亿美元,已连续四周净流入。今年以来国际资金降低对美元资产超配程度,新兴市场ETF累计净流入177亿美元。
- 日本市场: 30年国债收益率升至历史高位,收益率曲线陡峭化。财政扩张预期升温,石破茂辞职引发市场对财政纪律放松的担忧。尽管市场对日本央行10月加息预期下降,但通胀仍显著超过目标,10月加息可能性依然存在。
- 美股市场: 纳指创历史新高,标普逼近历史峰值。Robinhood因将被纳入标普指数而大幅上涨,中概股指数大涨跑赢美股大盘。特斯拉在美国电动车销量份额降至38%,创2017年来最低,公司已将战略重心转向robotaxis和人形机器人。
- 美债与大宗商品: 美债收益率回落,10年国债收益率创5个月新低。美元下跌,黄金盘中创历史新高。白宫对美联储干预将加剧通胀预期不稳并打击美元地位,利好黄金。油价反弹,OPEC+决定10月小幅增产,特朗普称准备对俄罗斯实施第二阶段制裁。
宏观点评:
- 中国经济: 出口因前期抢出口和关税影响开始放缓,对美出口下跌,但对东盟出口韧性抵消部分跌幅。低附加值产品出口走弱,集成电路和运输设备出口强劲。进口进一步放缓,内需依然偏弱。全球经济进入再平衡政策周期,美国推产业投资,中国通过财政扩张提振内需。预计2024年出口增速放缓至3%,进口增速小幅上升至1.5%。
免责声明及披露:
- 分析员声明:薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 行业投资评级:优于大市、指标同步、落后大市。
- 重要披露:投资风险大,不提供个人投资建议,过往表现不代表未来。
- 其他披露:信息仅供参考,不构成投资建议,不承担法律责任。
- 特殊地区披露:英国、美国、新加坡投资者特殊说明。