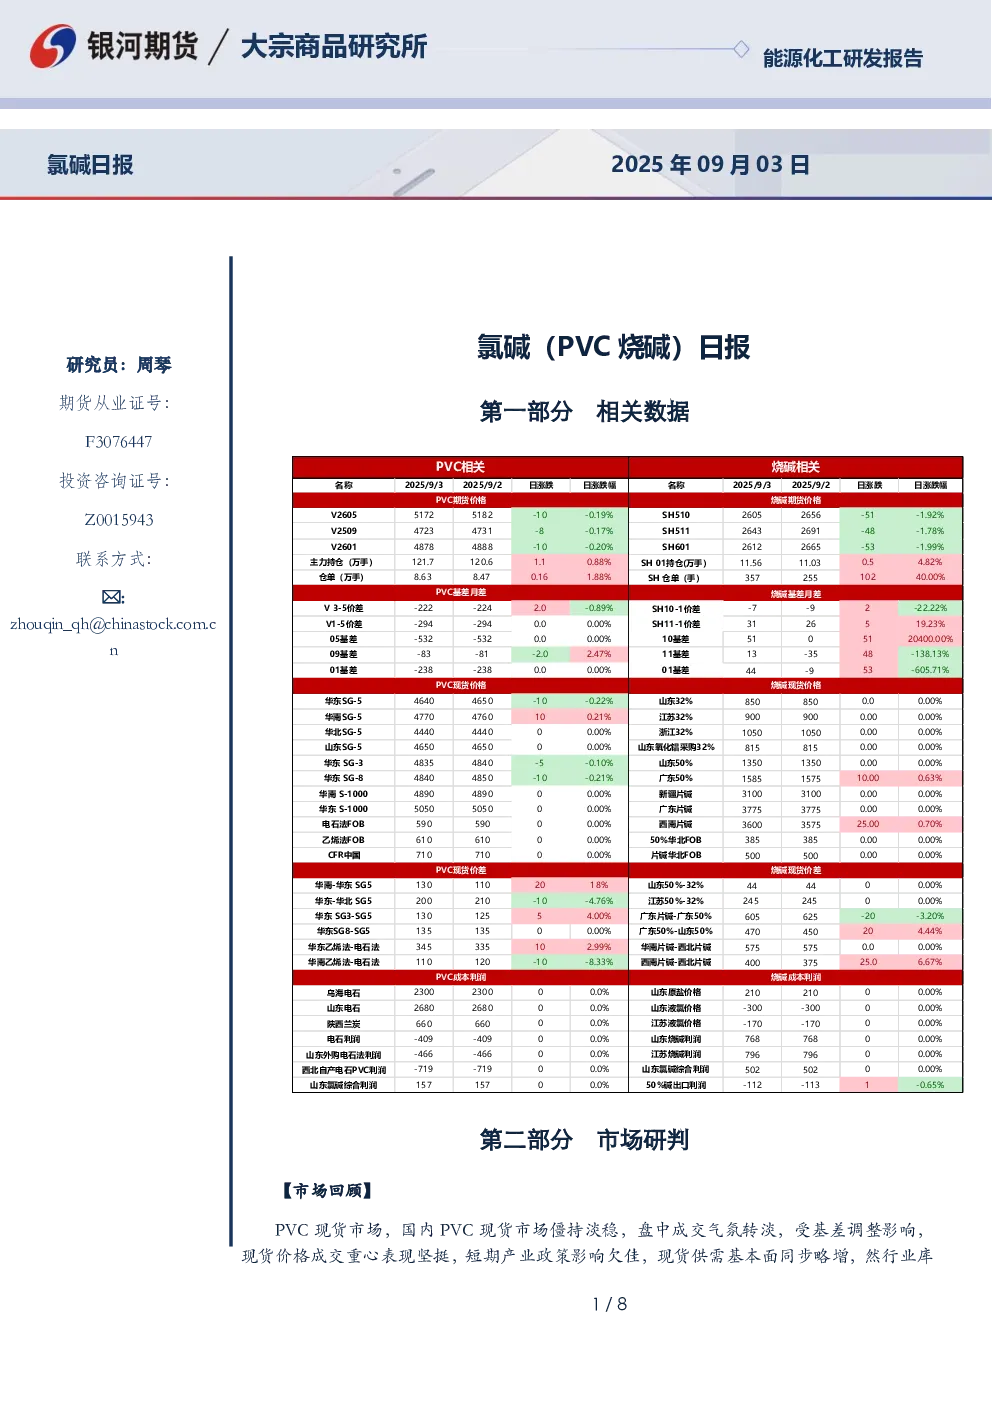
第一部分相关数据
第二部分市场研判
【市场回顾】
PVC现货市场:国内PVC现货市场僵持淡稳,成交气氛转淡,受基差调整影响,价格成交重心坚挺。短期产业政策影响欠佳,供需基本面略增,但库存仍有累库风险。华东地区电石法五型现汇库提在4640-4760元/吨,乙烯法在4800-5000元/吨。
烧碱现货市场:国内液碱市场成交尚可,河北、福建、浙江、湖北、广东32%液碱价格上涨,广东50%液碱价格上涨。山东地区供需稳定,库存不多,成交尚可,价格持稳。河北地区沧州区域供应减量较多,价格上涨。湖北地区下游需求尚可,多数企业负荷不满,安道麦氯碱装置计划检修,供应偏紧,价格稳中有涨。浙江、福建地区供应减少,价格上涨。广东地区需求不温不火,受华东液碱价格上涨影响,价格上涨。山东32%离子膜碱主流价格850-915元/吨,50%离子膜碱主流价格1340-1360元/吨。
【相关资讯】
- 无
【逻辑分析】
- PVC方面
- 供应端:新装置投产压力较大,存量检修偏少,以碱补氯下预计不会明显减产。内需受房地产弱势影响,旺季成色预计偏差。印度反倾销终裁结果导致反倾销税大幅上调,PVC出口存走弱预期。
- 库存:自6月下旬以来,PVC社会库存和行业库存持续累库,重回高点,库存压力大。
- 结论:供需现实和预期仍弱,价格承压,维持空头思路。
- 烧碱方面
- 供应端:氧化铝产能高位,新增产能投放预期难以证伪,近端出口弱势但预期仍在,华南氧化铝和出口预计带动50%碱需求。50%碱产量不高,增产空间较大,碱厂也有调整产量的余地。新装置投产概率大的已兑现,其他不确定性大。
- 需求:当前烧碱开工已处高位,50%碱需求受华南氧化铝和出口带动。
- 结论:中期供需预期偏好,近端博弈较大,暂时观望。
【交易策略】
- 单边:
- 烧碱:暂时观望。核心关注指标:魏桥液碱送货量、出口成交情况、氧化铝利润及备货进展。
- PVC:维持空头思路。关注后续政策情况。
- 套利:暂时观望。
- 期权:暂时观望。
第三部分相关附图
第四部分作者承诺与免责声明
第五部分联系方式