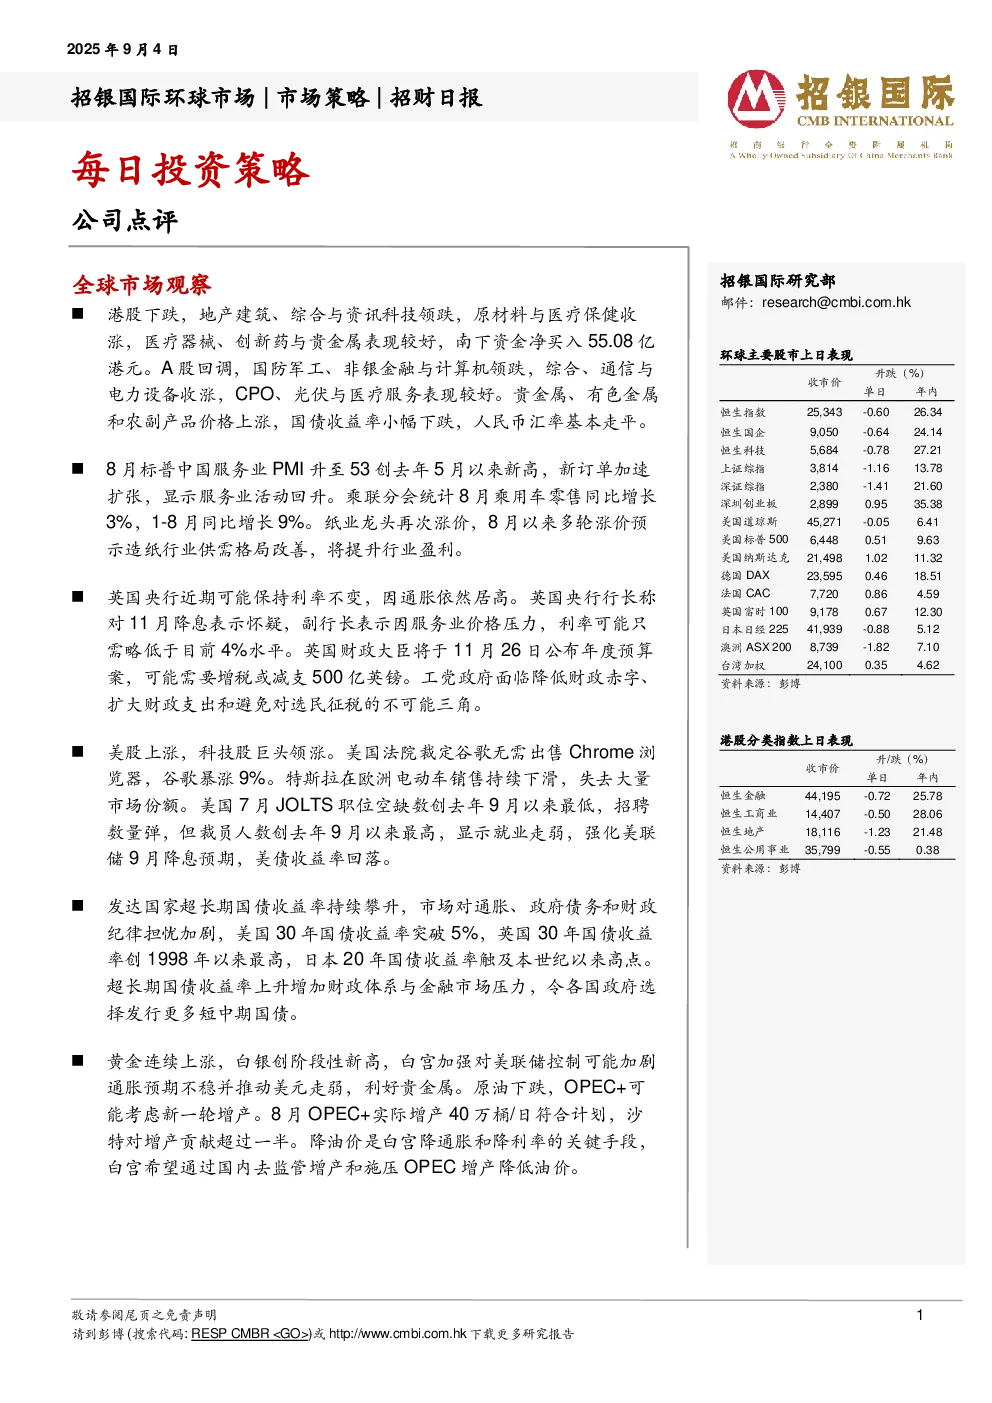
全球市场观察
- 港股:下跌,地产建筑、综合与资讯科技领跌,原材料与医疗保健收涨,医疗器械、创新药与贵金属表现较好,南下资金净买入55.08亿港元。
- A股:回调,国防军工、非银金融与计算机领跌,综合、通信与电力设备收涨,CPO、光伏与医疗服务表现较好。
- 宏观经济数据:8月标普中国服务业PMI升至53创去年5月以来新高,显示服务业活动回升;乘联分会统计8月乘用车零售同比增长3%,1-8月同比增长9%;造纸行业供需格局改善,多轮涨价预示行业盈利提升。
- 英国经济:英国央行可能保持利率不变,因通胀居高不下;英国财政大臣可能增税或减支500亿英镑,工党政府面临财政赤字、支出和税收的“不可能三角”。
- 美股:上涨,科技股巨头领涨,谷歌因法院裁定无需出售Chrome浏览器暴涨9%;特斯拉在欧洲电动车销售下滑;7月JOLTS职位空缺数创去年9月以来最低,显示就业走弱,强化美联储9月降息预期。
- 国债市场:发达国家超长期国债收益率持续攀升,市场担忧通胀、政府债务和财政纪律,美国30年国债收益率突破5%,英国30年国债收益率创1998年以来最高,日本20年国债收益率触及本世纪以来高点。
- 贵金属与能源:黄金连续上涨,白银创阶段性新高,白宫加强对美联储控制可能加剧通胀预期不稳并推动美元走弱,利好贵金属;原油下跌,OPEC+可能考虑新一轮增产,8月实际增产40万桶/日符合计划,白宫希望通过国内去监管增产和施压OPEC增产降低油价。
公司点评
- 维立志博(9887 HK):开发下一代免疫肿瘤治疗药物,覆盖免疫检查点、T细胞衔接器及ADC的广泛产品管线。核心资产包括:
- LBL-024(PD-L1/4-1BB):全球首个进入注册阶段的4-1BB靶向药物候选物,在多种肿瘤适应症中具备拓展潜力。
- LBL-034(GPRC5D/CD3):全球临床进展第二快的GPRC5D靶向CD3 T细胞衔接器,安全性良好。
- 首次覆盖,给予买入评级,目标价80.27港元。
- 中国人寿(2628 HK):2Q净利润承压或为短期掣肘,DPS高增速成为亮点。上半年净利润同比增长7%至409亿元人民币,但2Q25净利润同比下滑31%。新业务价值以银保渠道为主要拉动,核心权益规模占比持续增长。基于DCF估值模型给予目标价29.0港元,维持“买入”评级。
- JS环球(1691 HK):九阳有望逐步改善,SharkNinja亚太高增长延续。SharkNinja在亚太区发展持续高速,预计25财年下半年将推出更多新品并拓展至新类别。九阳海外销售跌幅有望逐步收窄,现阶段重心由规模转向利润。维持买入评级,目标价2.44港元。