观点与策略
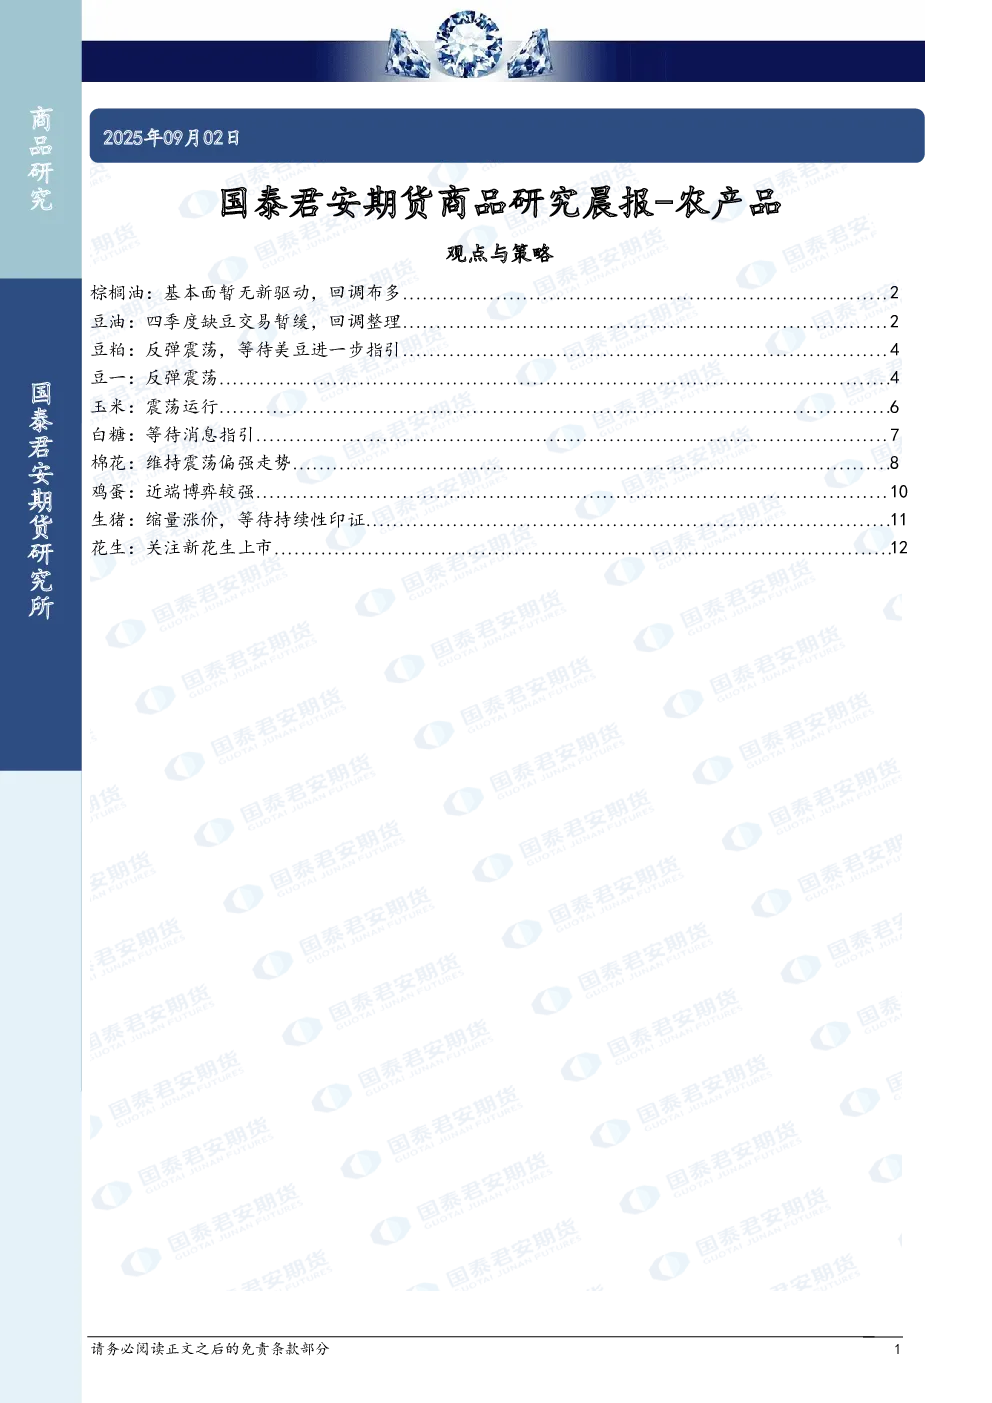
- 棕榈油:基本面暂无新驱动,回调布多。
- 豆油:四季度缺豆交易暂缓,回调整理。
- 豆粕:反弹震荡,等待美豆进一步指引。
- 豆一:反弹震荡。
- 玉米:震荡运行。
- 白糖:等待消息指引。
- 棉花:维持震荡偏强走势。
- 鸡蛋:近端博弈较强。
- 生猪:缩量涨价,等待持续性印证。
- 花生:关注新花生上市。
基本面跟踪与趋势强度
- 棕榈油:
- 印尼1-7月棕榈油出口量同比增加10.95%。
- 锡兰种植者协会呼吁解除棕榈油种植禁令。
- 巴西2025/26年度大豆产量预估为1.782亿吨,同比增长5.6%。
- 阿根廷2025/26年度大豆产量预估增至1.765亿吨,同比增长约3%。
- 巴西8月农业出口同比重挫25%,阿根廷8月农业出口同比大幅下降55%。
- 棕榈油趋势强度:0。
- 豆油:
- 美国劳工节假期,CBOT谷物油籽市场休市。
- USDA 7月大豆压榨量预估为2.071亿蒲,创历史同期新高。
- 豆油趋势强度:+1。
- 豆粕:
- 美国劳工节假期,市场休市。
- USDA 7月大豆压榨量预估为2.071亿蒲。
- 豆粕趋势强度:+1。
- 玉米:
- 北方玉米集港价格2200-2240元/吨,广东蛇口散船2350-2370元/吨。
- 东北企业玉米行情弱势运行,华北玉米价格弱势震荡。
- 新疆新季玉米挂牌1800-1900元/吨。
- 进口高粱、大麦、饲用小麦价格报价稳定。
- 玉米趋势强度:0。
- 白糖:
- 巴西产量需要被重估,印度季风降水量较LPA高6.7%。
- 巴西7月出口359万吨,同比减少5%;中国7月进口食糖74万吨,同比增加32万吨。
- CAOC预计24/25榨季国内食糖产量为1116万吨,消费量为1580万吨,进口量为500万吨。
- ISO预计24/25榨季全球食糖供应短缺547万吨。
- UNICA数据显示,25/26榨季巴西中南部甘蔗累积压榨量同比下降8.6%。
- ISMA/NFCSF预计,25/26榨季印度总糖产量3490万吨。
- 泰国24/25榨季累计产糖1008万吨。
- 白糖趋势强度:0。
- 棉花:
- 棉花现货整体交投一般,基差偏维持稳定。
- 南疆皮棉报价在1150-1350,北疆机采4129/29B杂3.5内报价在CF01+1400及以上。
- 纺企走货放缓,市场心态偏向谨慎。
- 全棉坯布市场旺季感受不明显,织厂订单量增加不明显。
- ICE棉花期货因假期休市。
- 棉花趋势强度:0。
- 鸡蛋:
- 生猪:
- 月底月初集团大幅缩量,现货价格兑现市场反弹预期。
- 8月集团计划出栏量增加,散户存在被动压栏,9月整体供应压力仍存。
- 9-10月产能周期与库存周期共振,11-1反套介入。
- 仔猪采购情绪下降,价格跌幅加速,对应3-5月出栏成本下降。
- 关注远端中枢下移驱动,注意止盈止损。
- LH2601合约支撑位13500元/吨,压力位14500元/吨。
- 生猪趋势强度:0。
- 花生:
- 河南地区春花生货源有限,要货尚可,多数地区价格平稳。
- 吉林地区库存交易为主,要货的一般,价格平稳。
- 新花生长势尚可,预计9月中下旬左右上市。
- 辽宁地区冷库货交易为主,多数地区库存剩余不多。
- 山东地区冷库货库存剩余不多,陈米交易收尾阶段。
- 潍坊地区潍花8新米少量上市,水分偏大,价格稳中偏弱。
- 花生趋势强度:0。