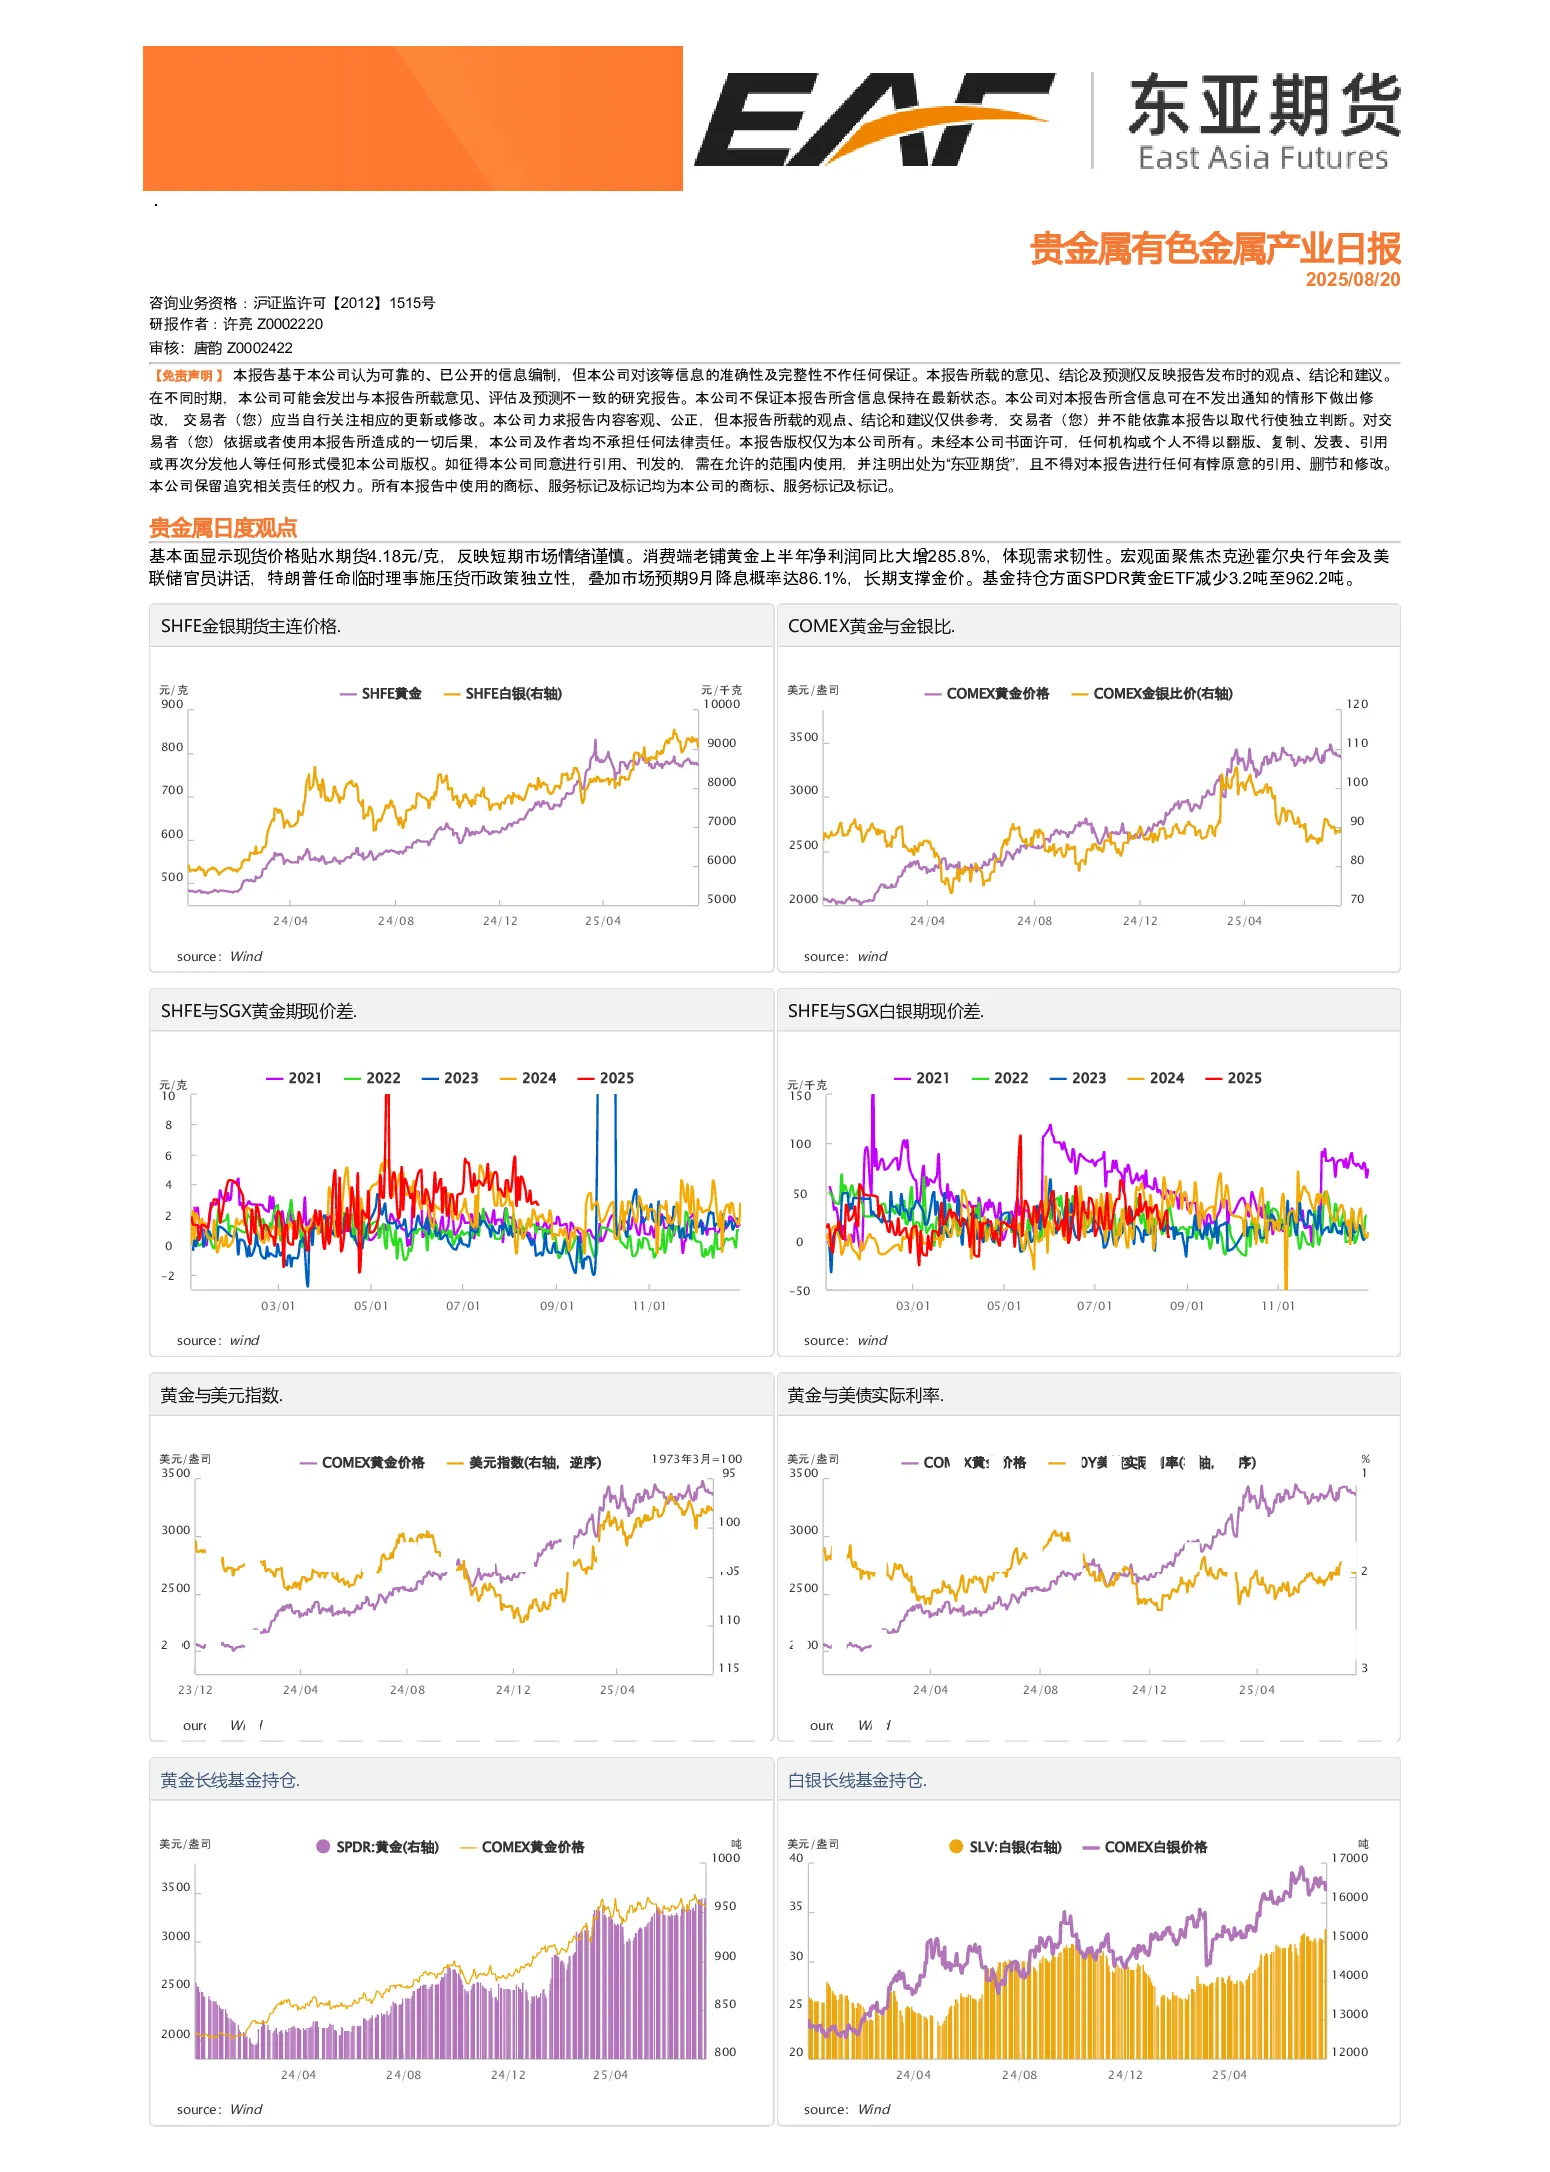
贵金属日度观点
- 现货价格贴水期货4.18元/克,反映短期市场情绪谨慎。
- 消费端:老铺黄金上半年净利润同比大增285.8%,体现需求韧性。
- 宏观面:杰克逊霍尔央行年会及美联储官员讲话,特朗普任命临时理事施压货币政策独立性,市场预期9月降息概率达86.1%,长期支撑金价。
- 基金持仓:SPDR黄金ETF减少3.2吨至962.2吨。
铜日度观点
- 短期:铜价或继续以震荡为主,此前7.7万元每吨的下方支撑被抬升至7.8万元每吨。
- 美联储:下周公布会议纪要,鲍威尔发言或对铜价影响有限。
- 美元指数:下方支撑较强,对有色金属整体估值起到压力作用。
铝日度观点
- 关税:美国扩大对钢铁和铝进口征收50%关税的范围,对我国出口有一定影响,但弱于之前提高关税。
- 情绪:对铝价有所冲击,但9月旺季预期及降息预期下,铝走势大概率回调而非反转。
- 氧化铝:基本面较弱,供应过剩,库存增加,期价短期偏弱震荡为主。
- 铸造铝合金:废铝价格维持高位,需求表现尚可,期货盘面走势大致跟随沪铝,但更有韧性,价差基本处于350-500元/吨之间。
锌日度观点
- 供给端:冶炼端利润修复较好,供给从偏紧过渡至过剩,加工费走强;矿端海外增量颇多,整体呈宽松逻辑。
- 进口:海外精炼锌增量较少,锌矿进口处于历年高点。
- 库存:持续累库,七地库存突破12万吨,外强内弱格局明显。
- 需求端:传统消费淡季表现疲软,LME库存持续下降,支撑疲软。
- 交易策略:考虑卖外盘买内盘的内外反套,短期内观察宏观,震荡为主。
镍产业链日度观点
- 镍矿:整体稳定,国内到港库存高位,印尼八月第二期基准价小幅下跌。
- 镍铁:短期相对坚挺,利润承压,供给端挺价情绪。
- 不锈钢:日内走势偏弱,现货成交观望情绪,成本涨幅高于盘面涨幅。
- 硫酸镍:盐厂挺价情绪,MHP市场流通偏紧,部分贸易商缺货,后续仍有一定支撑。
- 宏观层面:美元指数走强压制盘面,九月降息预期偏强。
交割品价格及仓单
锡日度观点
- 宏观:美国7月零售销售数据符合预期。
- 基本面:缅甸锡矿完全复工复产预期一再推迟,对锡价起到明显支撑作用。
- 短期:锡价或仍然以震荡为主,宏观保持稳定,供给端话题仍有炒作空间。
碳酸锂日度观点
- 市场过热:矿端有过度臆测倾向,库存数据整体有去库迹象,上游去库,下游补库。
- 期货市场:受情绪主导,价格波动易被放大,投资者需警惕持仓风险,切勿过度投机。
- 预计:近期将维持宽幅震荡状态,建议关注市场转换节奏,注意持仓风险。
硅产业链日度观点
- 光伏产业座谈会:工业和信息化部等六部门联合召开,规范光伏产业竞争秩序。