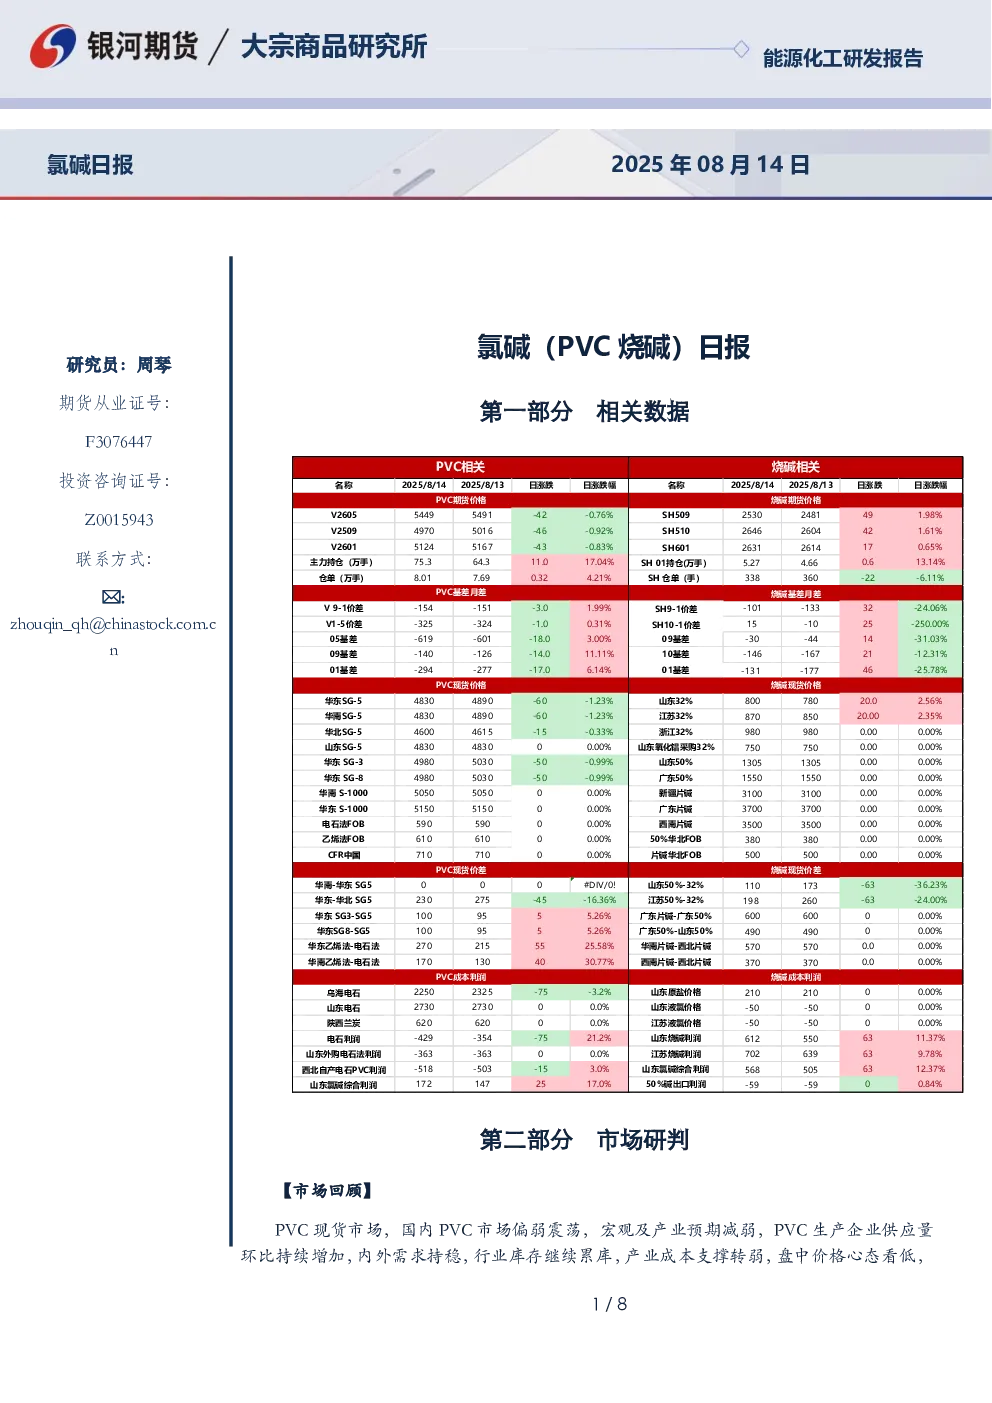
氯碱(PVC烧碱)日报
第一部分相关数据
- 研究员:周琴
- 联系方式:zhouqin_qh@chinastock.com.cn
第二部分市场研判
【市场回顾】
- PVC现货市场:国内PVC市场偏弱震荡。宏观及产业预期减弱,生产企业供应量环比持续增加,内外需求持稳,行业库存继续累库,产业成本支撑转弱,盘中价格心态看低。华东地区电石法五型现汇库提在4820-4950元/吨,乙烯法在4900-5150元/吨。
- 烧碱现货市场:液碱山东地区32%离子膜碱主流成交价格800-895元/吨,较上一工作日均价上涨10元/吨;50%离子膜碱主流成交价格1290-1320元/吨,持稳。受大型氧化铝厂液碱采购价上调带动,氯碱企业出货尚可,库存不多。江苏32%液碱市场主流成交价格870-930元/吨,上涨10元/吨;48%液碱市场主流成交价格1350-1450元/吨,稳定。
【相关资讯】
- 液碱库存:截至20250814,全国20万吨及以上固定液碱样本企业厂库库存43.78万吨(湿吨),环比下调5.18%,同比上调18.61%。库容比24.96%,环比下调1.61%。西北、华北、华中区域库存比环比上涨,华东、东北、华南、西南库容比环比下跌。
- 烧碱产能利用率:本周(20250808-0814)中国20万吨及以上烧碱样本企业产能平均利用率为84.1%,环比-1.0%。西南、西北新增检修及减产装置,负荷下滑;华中有装置提负,负荷上升;华北负荷微涨。
- PVC产能利用率:本周PVC生产企业产能利用率在80.33%,环比增加0.87%,同比增加5.58%。电石法在79.96%,环比增加1.32%,同比增加6.00%;乙烯法在81.26%,环比减少0.23%,同比增加4.27%。
- PVC社会库存:本周PVC社会库存新样本统计环比增加4.53%至81.14万吨,同比减少12.72%。华东地区在74.44万吨,环比增加5.12%,同比减少16.04%;华南地区在6.7万吨,环比减少1.57%,同比增加55.88%。PVC行业库存环比增加1.87%,持续七周累库。
- PVC生产企业库存:本周PVC生产企业全样本厂库库存环比减少3.4%左右,同比增加2.36%左右,生产企业高预售订单持续发运,带动企业厂库库存下降。
【逻辑分析】
- PVC方面:社会库存及行业库存连续累库,供需持续走弱。供应端,新产能压力较大,福建万华50万吨已达满产,天津大沽40万吨装置试车完成,计划9月初量产,青岛海湾20万吨装置计划9月投产。PVC检修计划偏少,企业减产意愿不足。需求端,内需同环比表现均弱,房地产拖累,出口端7-9月印度雨季预计对出口形成拖累。PVC供需预期仍弱,近端供需继续转弱,空单持有,关注后续政策情况。
- 烧碱方面:本周烧碱开工有所下降,液氯价格反弹,新产能兑现中。山东50%碱现货价格调涨,魏桥液碱送货量快速下降至日耗以下并持续低位,今日上调液碱采购价格。山东和江苏液碱库存转为去库,全国氧化铝运行产能维持高位,叠加上旺季预期加持,01合约短期震荡偏强。关注仓单及旺季需求情况。
【交易策略】
- 单边:
- 烧碱:短期震荡偏强,关注仓单及旺季需求情况。
- PVC:供需预期仍弱,近端供需继续转弱,空单持有,关注后续政策情况。
- 套利:暂时观望。
- 期权:暂时观望。
第三部分相关附图
数据来源:银河期货,wind,卓创
数据来源:银河期货,wind,隆众
数据来源:银河期货,wind
数据来源:银河期货,wind
数据来源:银河期货,wind
数据来源:银河期货,wind
数据来源:银河期货,隆众
数据来源:银河期货,卓创
数据来源:银河期货,卓创,隆众
数据来源:银河期货,卓创,隆众
数据来源:银河期货,卓创,隆众
数据来源:银河期货,卓创,隆众