钢材日报
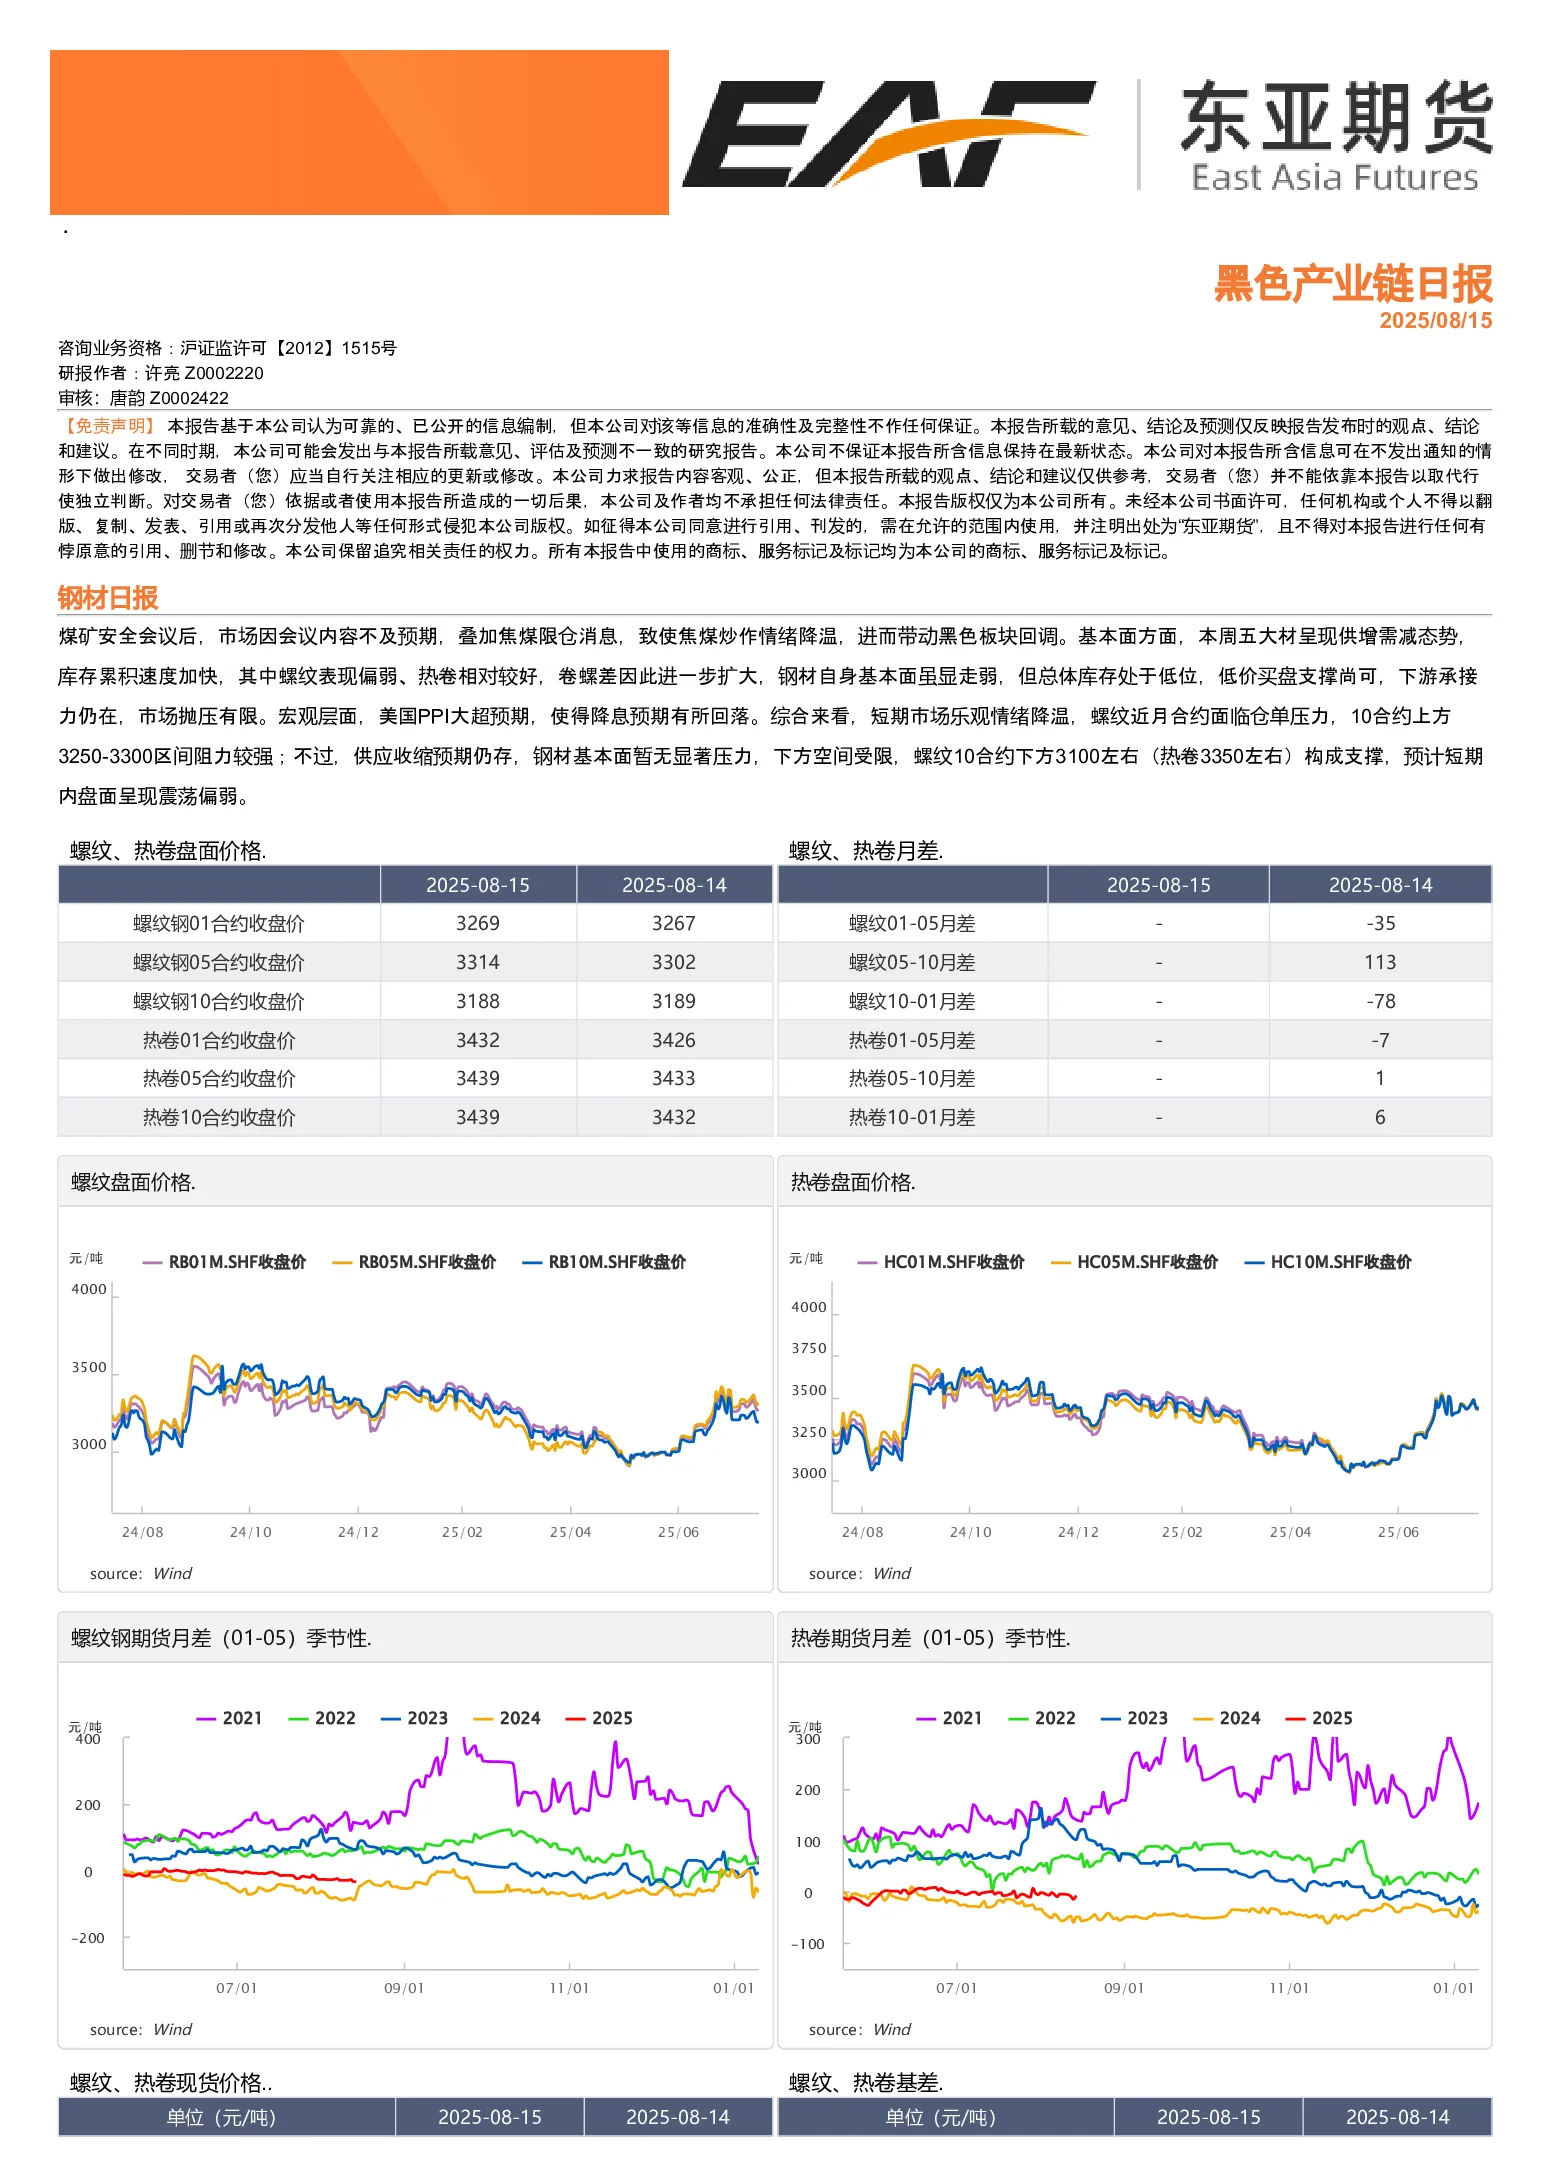
- 市场情绪:煤矿安全会议内容不及预期,叠加焦煤限仓消息,导致焦煤炒作降温,带动黑色板块回调。
- 基本面:五大材供增需减,库存累积加快,螺纹偏弱,热卷相对较好,卷螺差扩大。钢材库存总体低位,低价买盘支撑尚可,下游承接力仍在,市场抛压有限。
- 宏观层面:美国PPI大超预期,降息预期回落。
- 结论:短期市场乐观情绪降温,螺纹近月合约面临仓单压力,10合约上方3250-3300区间阻力较强;供应收缩预期仍存,基本面暂无显著压力,下方空间受限,10合约下方3100左右(热卷3350左右)构成支撑,预计短期内盘面呈现震荡偏弱。
铁矿日报
- 市场情绪:市场监管趋严,投机情绪回落,焦煤等品种大跌带动铁矿石价格下跌。
- 基本面:供应偏中性,需求端铁水产量预计维持。限产不利于近月需求,但整体影响有限。钢厂利润良好,对价格有支撑。
- 结论:预计价格仍偏震荡运行。
煤焦日报
- 市场情绪:山西煤矿查超产、“276工作日”等供应扰动消息频传,产地煤矿复产放缓,“反内卷”成为三季度交易重点。
- 进口影响:蒙煤通关积极性高涨,海煤进口窗口打开,进口对国产焦煤的增量替代效应不容忽视。
- 供需格局:焦煤供需恢复紧平衡,现货价格受近月交割博弈和终端补库放缓牵制。
- 宏观与政策:淡季背景下,宏观因素影响权重提高,远月合约交易重点在于政策预期,“反内卷”存在反复炒作可能。
- 结论:钢厂利润具韧性,中长期煤焦走势不悲观,后续关注阅兵限产、美联储降息博弈及四中全会等风险事件。
煤焦盘面价格
铁合金日报
- 价格走势:跟随煤炭价格波动。
- 基本面:钢厂利润良好,铁水产量高位,支撑铁合金需求。长期看,房地产市场低迷,家电、汽车支撑依赖政策刺激。
- 供应端:澳矿发运恢复,锰矿供应充足,矿价上涨动力不足。
- 市场情绪:反内卷交易情绪回落,但基调未结束,市场仍有余热,对供应端收缩仍存预期。
- 结论:短期逻辑在于焦煤价格,盘面焦煤波动剧烈,中长期估值趋势向上,但短期波动较大。
纯碱日报
- 市场情绪:情绪有反复,近端交易回归基本面。
- 供应:日产在10.6-10.7万吨附近,高位预期不变。光伏玻璃持续亏损,成品库存去化明显,在产日熔暂稳于8.6万吨。
- 需求:刚需整体偏弱,重碱平衡保持过剩。
- 库存:上中游库存刷新历史新高,现货承压明显,关注碱厂降价动作。
- 成本:煤价强势小幅抬升。
- 结论:供强需弱格局不变,继续关注成本端煤炭和原盐价格波动。
玻璃日报
- 市场情绪:政策预期反复,市场情绪亦有波动。
- 供应:日熔暂稳于15.9-16万吨附近,暂无预期外状况。
- 需求:累计表需下滑7%,6-7月产销好于预期,表需环比改善,市场处于弱平衡状态。
- 库存:中游库存高位,盘面快速下跌后负反馈持续,产销疲弱。
- 现货:湖北持续降价后,低价现货1060元/吨附近。
- 结论:后续关注政策端指示及短期情绪快速变化。