全球市场观察
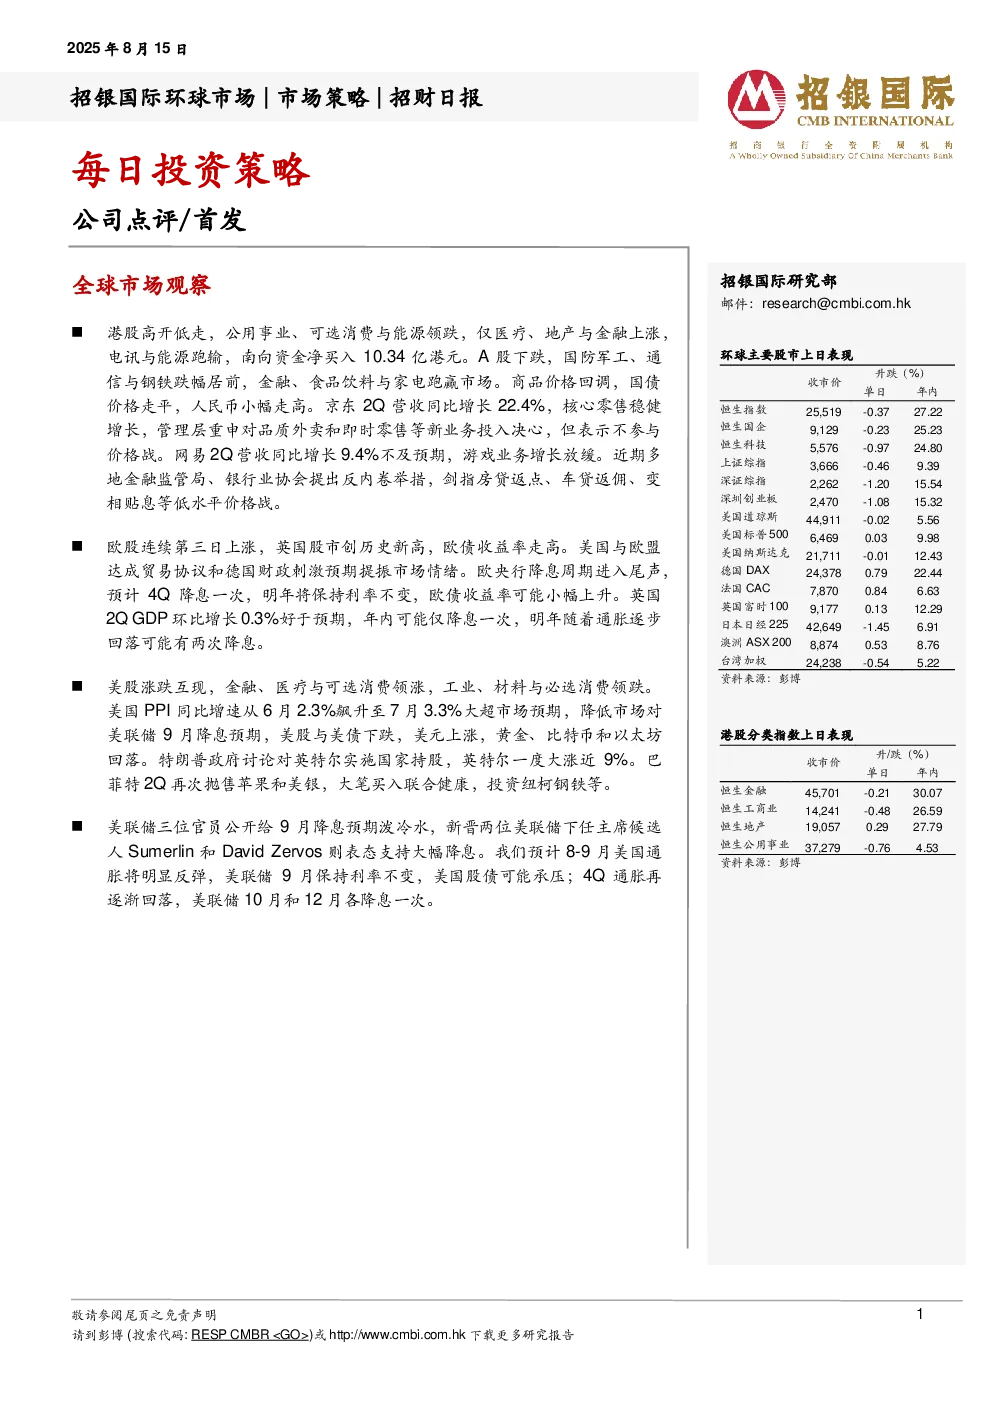
- 港股:高开低走,公用事业、可选消费与能源领跌,仅医疗、地产与金融上涨。南向资金净买入10.34亿港元。
- A股:下跌,国防军工、通信与钢铁跌幅居前,金融、食品饮料与家电跑赢市场。
- 商品与债券:商品价格回调,国债价格走平,人民币小幅走高。
- 公司业绩:京东2Q营收同比增长22.4%,核心零售稳健增长,管理层重申对品质外卖和即时零售等新业务投入决心,但表示不参与价格战。网易2Q营收同比增长9.4%不及预期,游戏业务增长放缓。
欧洲市场
- 表现:连续第三日上涨,英国股市创历史新高,欧债收益率走高。
- 驱动因素:美国与欧盟达成贸易协议和德国财政刺激预期提振市场情绪。
- 央行政策:欧央行降息周期进入尾声,预计4Q降息一次,明年将保持利率不变,欧债收益率可能小幅上升。
- 英国经济:2Q GDP环比增长0.3%好于预期,年内可能仅降息一次,明年随着通胀逐步回落可能有两次降息。
美国市场
- 表现:涨跌互现,金融、医疗与可选消费领涨,工业、材料与必选消费领跌。
- 通胀数据:美国PPI同比增速从6月2.3%飙升至7月3.3%大超市场预期,降低市场对美联储9月降息预期,美股与美债下跌,美元上涨,黄金、比特币和以太坊回落。
- 公司动态:特朗普政府讨论对英特尔实施国家持股,英特尔一度大涨近9%。巴菲特2Q再次抛售苹果和美银,大笔买入联合健康,投资纽柯钢铁等。
- 央行政策:美联储三位官员公开给9月降息预期泼冷水,新晋两位美联储下任主席候选人Sumerlin和David Zervos则表态支持大幅降息。预计8-9月美国通胀将明显反弹,美联储9月保持利率不变,美国股债可能承压;4Q通胀再逐渐回落,美联储10月和12月各降息一次。
公司点评/首发
- 京东(JD US,买入,目标价:49.4美元):外卖投资拖累短期利润但目标明确,京东零售稳健增长,管理层重申对品质外卖和即时零售等新业务投入决心,维持“买入”评级。
- 网易(NTES US,买入,目标价:160.0美元):2Q25业绩符合预期,看好游戏2H25前景,游戏营收增长仍具备韧性,维持“买入”评级。
- 多点(2586 HK,买入,目标价:16.0港元):1H25业绩点评:AI赋能零售解决方案,提升运营效率,维持财务预测及16.00港元的目标价,维持“买入”评级。
- 吉利汽车(175 HK,买入,目标价:25港元):2Q25业绩稳健,毛利率超预期,下半年新车上市,将2025年销量预测从300万台上调至302万台,维持“买入”评级。
- 极智嘉(2590 HK, 首次覆盖-买入, 目标价: 26.7港元):全球仓储自动化AMR领域新星,港股稀缺标的,有望在未来数年充分把握仓储履约AMR渗透率结构性提升的机遇,首次覆盖给予“买入”评级。