核心观点与关键数据
PVC市场:
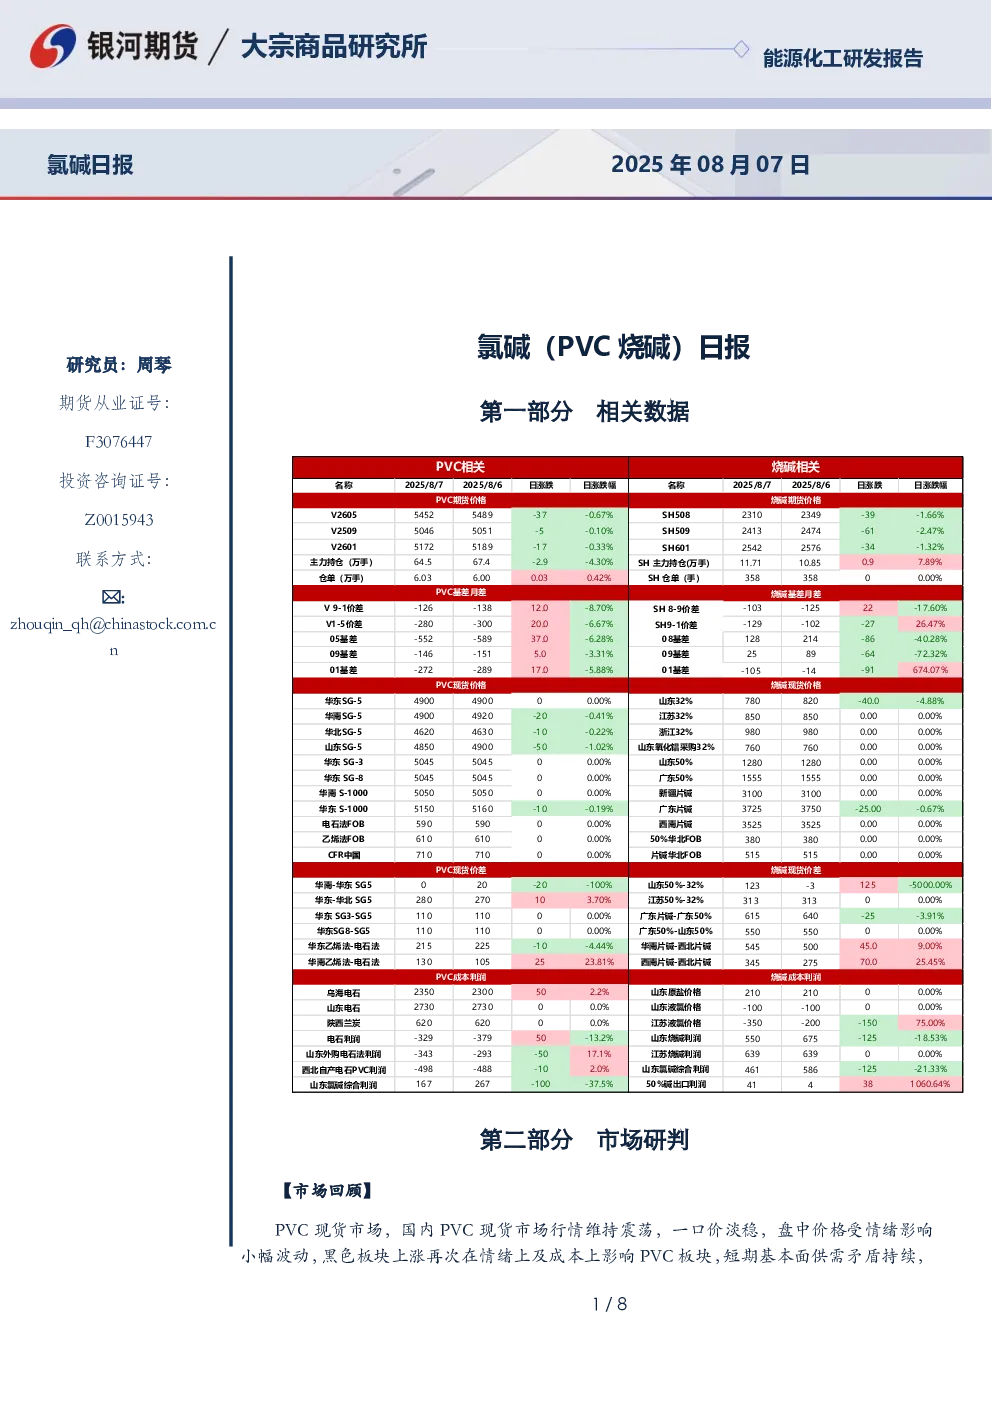
- 7月PVC价格上涨主要受宏观政策面和情绪面驱动,但社会库存及行业库存连续累库,供需持续走弱。
- 供应端:8-9月福建万华、天津大沽、青岛海湾等新装置存投产预期,检修计划偏少,企业减产意愿不足。
- 需求端:内需同环比表现均弱,房地产拖累明显,出口受印度雨季影响预计疲软。
- 库存:本周PVC社会库存环比增加7.49%至77.63万吨,行业库存环比增加4%,持续六周累库。
- 产能利用率:本周PVC生产企业产能利用率在79.46%,环比增加2.62%,同比增加4.73%。
- 期货:PVC09合约价格走势震荡,基差持续走弱,持仓量及仓单变化不大。
烧碱市场:
- 现货价格:液碱山东地区32%离子膜碱主流成交价格780-895元/吨,50%离子膜碱主流成交价格1260-1300元/吨。
- 库存:本周全国液碱样本企业库容比26.56%,环比上涨2.87%,库存累库幅度较快。
- 产能利用率:本周烧碱样本企业产能平均利用率为85.1%,较上周环比+1.2%。
- 期货:烧碱09合约价格走势震荡,基差持续走弱,持仓量及仓单变化不大。
相关成本与利润:
- 电石价格:华东地区电石法五型现汇库提在4860-4970元/吨,乙烯法僵持在4900-5150元/吨。
- 利润:电石利润-329-37950-13.2%,山东烧碱利润550675-125-18.53%,山东外购电石法利润-343-293-5017.1%。
研究结论
PVC: PVC供需预期仍弱,近端供需继续转弱,空单持有,关注后续政策情况。
烧碱: 烧碱供需压力继续增加,现货有加速下跌迹象,维持偏空判断,空单继续持有,交割逻辑结束后,关注旺季需求情况。
交易策略:
- 单边:烧碱偏空,PVC空单持有;套利暂时观望;期权暂时观望。