油脂板块
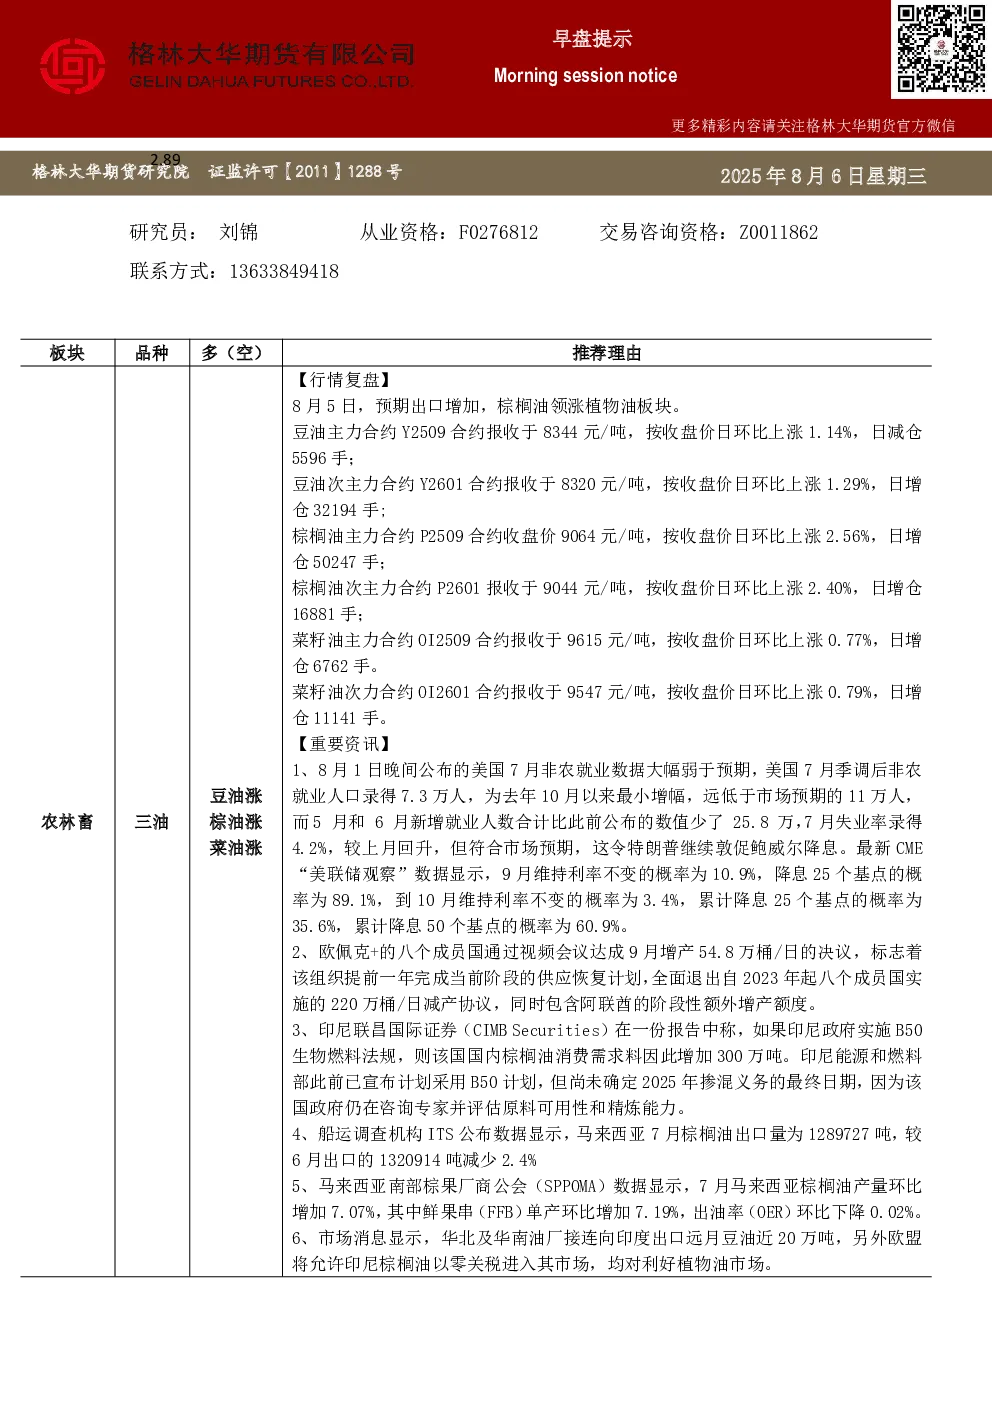
- 行情复盘:8月5日,棕榈油领涨植物油板块,豆油、棕榈油、菜油均上涨。豆油主力合约Y2509上涨1.14%,棕榈油主力合约P2509上涨2.56%,菜油主力合约OI2509上涨0.77%。
- 重要资讯:
- 美国非农就业数据弱于预期,市场预期美联储9月降息25基点。
- 欧佩克+达成增产54.8万桶/日决议,提前完成减产计划。
- 印尼计划实施B50生物燃料法规,棕榈油消费需求增加300万吨。
- 马来西亚7月棕榈油出口量减少2.4%,但产量环比增加7.07%。
- 华北及华南油厂向印度出口豆油近20万吨,欧盟允许印尼棕榈油零关税进入市场。
- AAFC下调加拿大2025/26年度油菜籽产量预估至1780万吨,期末库存预估锐减至110万吨。
- 欧盟将对印尼每年100万吨毛棕榈油出口配额给予零关税待遇。
- 国内三大食用油库存总量为261.00万吨,周度增加0.06万吨,豆油库存增加2.47%,棕榈油库存下降5.39%,菜油库存增加54.77%。
- 现货方面:张家港豆油现货均价8430元/吨,广东棕榈油现货均价8900元/吨,江苏菜油现货价格9700元/吨。
- 市场逻辑:外盘方面,美国非农数据影响下,美豆油勉强收升,马棕油低开高走。国内方面,政策面支撑大宗商品底部,但严监管导致涨幅过大品种回落。国内三大油脂库存回升,豆油库存增加,棕榈油和菜籽油库存下降,中国商品独立行情开始,油厂限卖对行情有一定支撑。
- 交易策略:单边方面,油脂远月新多单可介入。Y2509合约压力位8300,支撑位7780;P2509合约压力位9500,支撑位8400。
两粕板块
- 行情复盘:8月5日,菜粕领涨,豆粕涨幅缩窄。豆粕主力合约M2509下跌0.03%,菜粕主力合约RM2509上涨1.72%。
- 重要资讯:
- 中美贸易谈判未获实质性进展,国内第四季度仍将主要采购南美大豆,巴西贴水表现强势。
- 美国大豆检验出口量增长43%,优良率下滑至69%。
- StoneX预测美国2025年大豆产量为44.25亿蒲。
- 国内进口大豆库存总量为676.0万吨,豆粕库存量为107.1万吨,菜粕库存量为2.3万吨。
- 美国大豆压榨量环比减少3.4%,同比增加7.7%。
- 现货方面:豆粕现货报价2996元/吨,菜粕现货报价2670元/吨。
- 市场逻辑:外盘方面,美豆出口窗口缩窄,反弹空间有限。国内方面,中美贸易谈判未获进展,南美大豆采购支撑进口成本,油厂开机率支撑近月供应,终端用户倾向逢低建立库存。
- 交易策略:双粕中期延续振荡,逢低买入为主。M2509合约压力位3170,支撑位2900;RM2509合约压力位2800,支撑位2550。