核心观点与策略
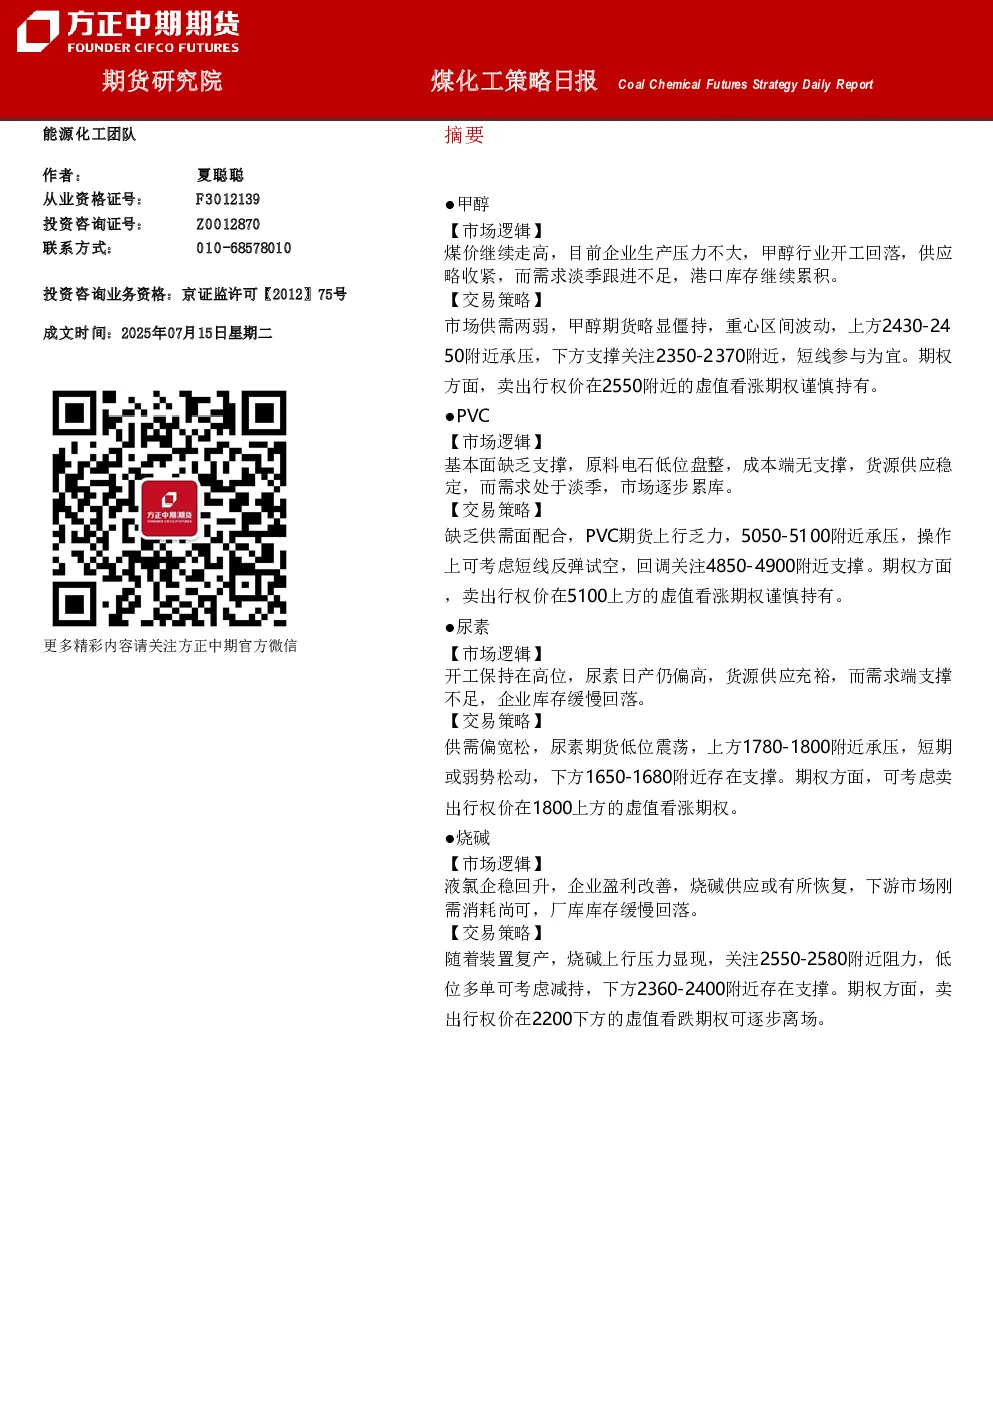
- 甲醇:市场供需两弱,库存累积,期货略显僵持,重心区间波动,上方2430-2450承压,下方2350-2370支撑,短线参与为宜。期权策略:卖出行权价2550附近虚值看涨期权。
- PVC:基本面缺乏支撑,需求淡季累库,期货上行乏力,5050-5100承压,操作上可短线反弹试空,回调关注4850-4900支撑。期权策略:卖出行权价5100上方虚值看涨期权。
- 尿素:供需偏宽松,期货低位震荡,上方1780-1800承压,短期弱势松动,下方1650-1680支撑。期权策略:卖出行权价1800上方虚值看涨期权。
- 烧碱:供应或有所恢复,下游刚需消耗尚可,期货上行压力显现,关注2550-2580阻力,低位多单减持,下方2360-2400支撑。期权策略:卖出行权价2200下方虚值看跌期权逐步离场。
期货行情回顾
- 甲醇:最高价2411,最低价2376。
- PVC:最高价5027,最低价4952。
- 尿素:最高价1757,最低价1725。
- 烧碱:最高价2534,最低价2505。
现货市场走势
- 甲醇:各地区主流价格窄幅波动,现货实际交投不活跃,西北地区开工大跌,整体开工72.50%,较前期下降3.11个百分点。港口库存累积至78.65万吨,环比回升4.1万吨。
- PVC:各地区报价暂稳运行,实际成交一般,西北主产区开工75.07%,环比回落1.43个百分点。社会库存增加至36.92万吨,环比提升5.43%。
- 烧碱:山东地区报价基本维稳,32%离子膜碱主流价820-895元/吨,折百价2563-2797元/吨。企业库存37.43万吨,环比下调2.58%。
- 尿素:山东地区报价继续回落,中小颗粒尿素均价1806元/吨,环比下跌14元/吨。企业库存96.77万吨,环比减少5.08万吨。
期现基差变动
- 甲醇、PVC、尿素、烧碱基差均有所扩大,可考虑逢低做多基差套利机会。
行业开工水平
- 甲醇:72.50%,较前期下降3.11个百分点。
- PVC:75.07%,环比回落1.43个百分点。
- 尿素:85.26%,较前期上涨0.94%。
- 烧碱:85.19%,较前期回落0.33个百分点。
库存数据跟踪
- 甲醇:港口库存78.65万吨。
- PVC:社会库存36.92万吨。
- 尿素:企业库存96.77万吨。
- 烧碱:企业库存37.43万吨。
市场供需现状
- 甲醇:成本端跟随走高,供应阶段性收紧,下游需求弱化,库存累积。
- PVC:成本端低位,下游需求疲弱,库存增加。
- 烧碱:企业盈利维稳,供应窄幅波动,下游非铝需求疲弱。
- 尿素:货源供应充裕,下游需求跟进力度一般,库存下滑。
研究结论
- 甲醇、PVC、尿素、烧碱市场均呈现供需两弱或宽松态势,期货价格波动有限,建议短线操作或基差套利。期权策略以卖出虚值期权为主。