PVC市场
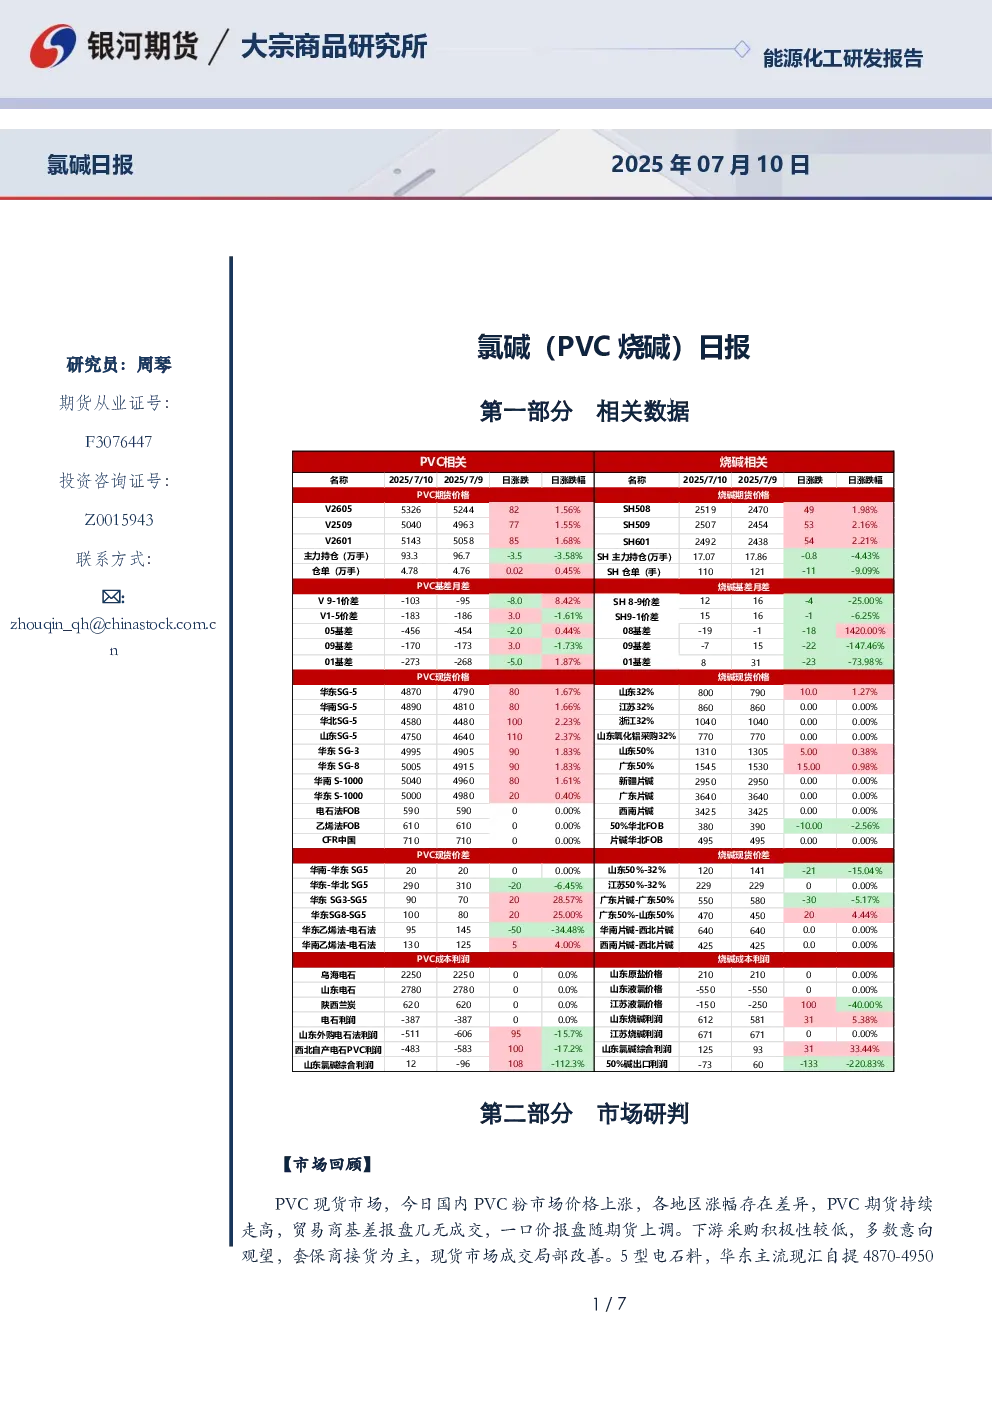
- 现货价格上涨:国内PVC粉市场价格上涨,各地区涨幅存在差异,期货持续走高,贸易商基差报盘无成交,下游采购积极性低,多数观望,套保商接货为主,局部成交改善。5型电石料华东主流现汇自提4870-4950元/吨,华南4890-4930元/吨,河北4560-4690元/吨,山东4700-4810元/吨。
- 库存变化:本周PVC社会库存环比增加5.37%至62.36万吨,华东地区增加5.73%,华南地区增加1.67%。生产企业厂库库存环比减少约2%。
- 供需分析:新装置投产预期压力大,内需受房地产拖累,下游制品开工同比弱,出口面临印度反倾销风险和雨季影响,下半年PVC仍是供需过剩格局,价格偏承压。短期社会库存和行业库存累库,但商品氛围偏暖,短期观望。
烧碱市场
- 现货价格上涨:液碱山东地区32%主流成交价格800-885元/吨,上涨5元/吨;50%主流成交价格1300-1320元/吨,上涨5元/吨。江苏32%液碱价格稳定,48%液碱价格稳定。
- 库存变化:山东液碱工厂库存环比继续去库,库存同期偏低。全国20万吨及以上液碱样本企业厂库库存37.43万吨,环比下调2.58%,库容比21.63%,环比下调1.13%。
- 供需分析:检修装置减少,但液氯价格下跌,市场担忧碱厂降负,短期价格预计震荡偏强。7-8月烧碱面临新产能投放,关注液氯价格及现货。
交易策略
- 单边:烧碱短期震荡偏强,关注液氯价格及现货;PVC下半年仍是供需过剩格局,价格偏承压,短期观望。
- 套利:暂时观望。
- 期权:暂时观望。
关键数据
- PVC产能利用率:76.97%,环比减少0.47%,同比增加5.73%。
- PVC社会库存:62.36万吨,环比增加5.37%。
- 烧碱产能利用率:80.4%,环比-0.1%。
- 烧碱厂库库存:37.43万吨,环比下调2.58%。
研究结论
- PVC市场短期观望,下半年价格偏承压。
- 烧碱市场短期震荡偏强,但需关注新产能投放和液氯价格。