你可能感兴趣
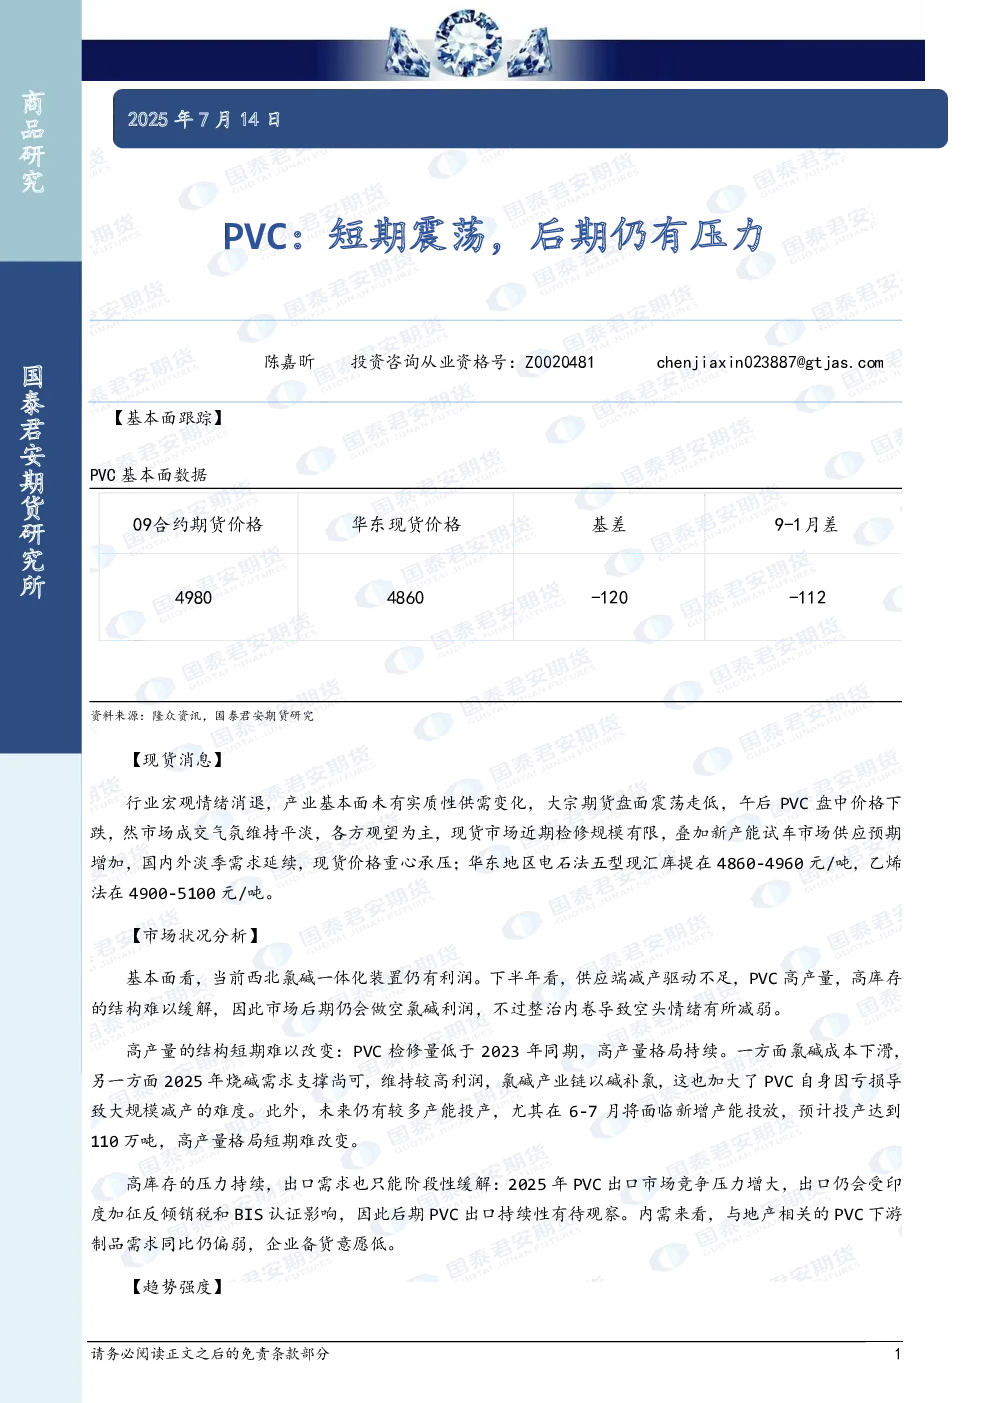
PVC:短期震荡,后期仍有压力
信息技术国泰君安证券2025-07-07
PVC:短期震荡,后期仍有压力
国泰君安期货2025-07-09
烧碱:高利润背景下估值承压 PVC:短期震荡,后期仍有压力
国泰君安期货2025-06-29
烧碱:短期震荡,后期仍有压力 PVC:偏弱震荡
基础化工国泰海通证券2025-05-18
PVC:短期震荡,后期仍有压力
国泰君安期货2025-07-10
PVC:短期震荡,后期仍有压力
国泰君安期货2025-07-15
烧碱:高利润背景下估值承压 PVC:短期震荡,后期仍有压力
国泰君安期货2025-06-22
烧碱:高利润背景下估值承压 PVC:短期震荡,后期仍有压力
国泰君安期货2025-06-08
烧碱:短期震荡,后期仍有压力 PVC:偏弱震荡
国泰君安期货2025-05-11
PVC:短期震荡,后期仍有压力
基础化工国泰海通证券2025-05-16