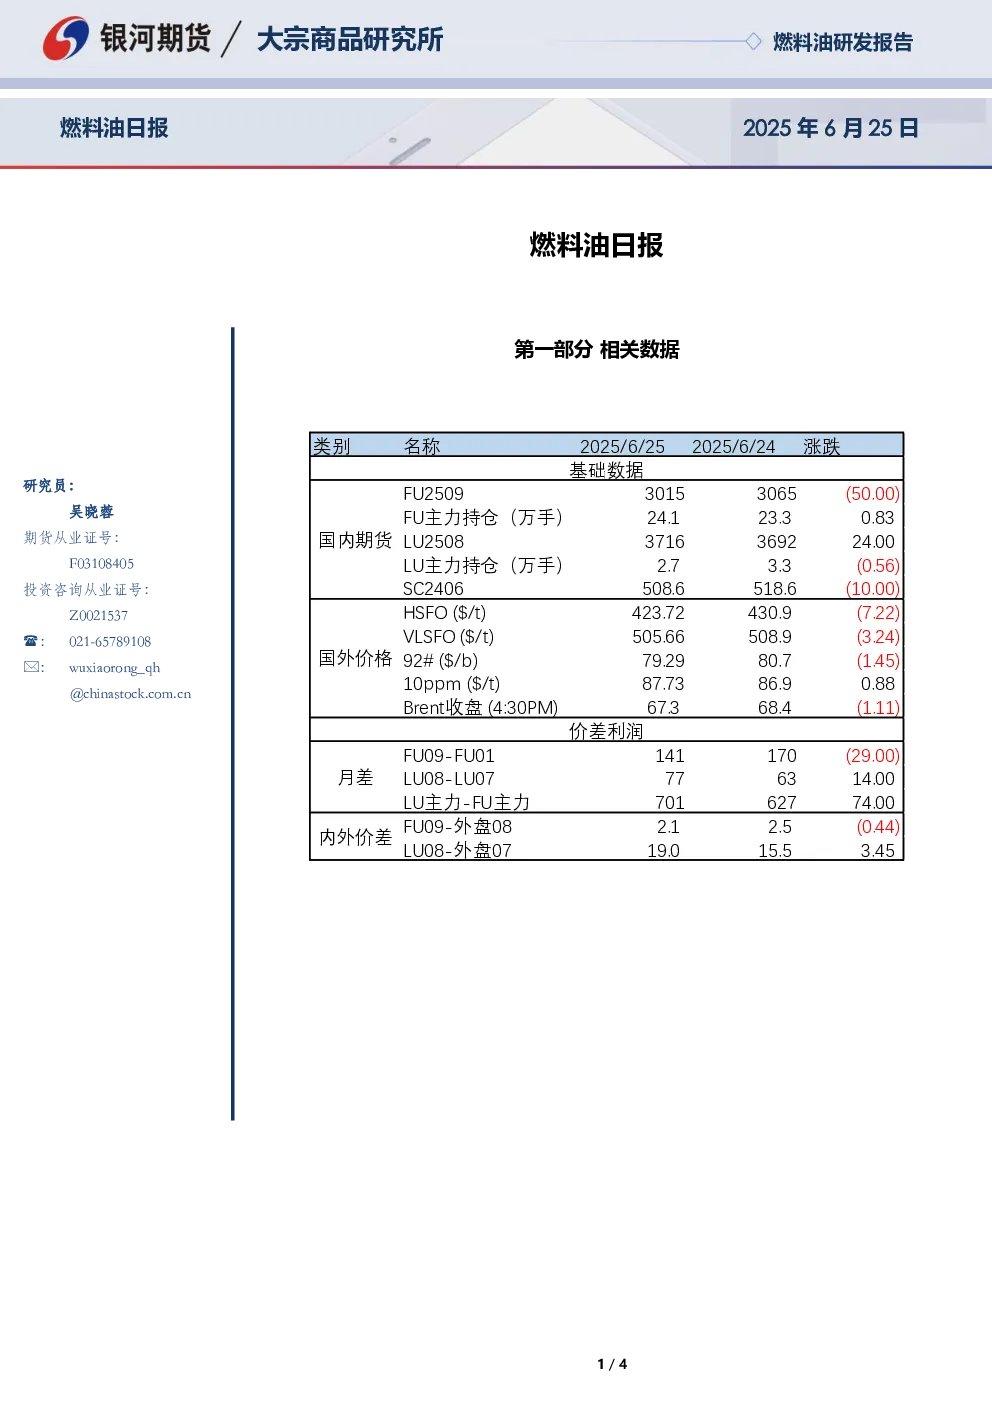
第一部分 相关数据
- 主力合约及持仓:FU主力合约持仓24.12万手,较前一交易日减少0.83万手;LU主力合约持仓2.73万手,增加0.56万手。
- 国内外价格:HSFO ($/t) 423.7美元/吨,下跌7.22美元/吨;VLSFO ($/t) 505.66美元/吨,下跌3.24美元/吨;92# ($/b) 79.29美元/桶,下跌1.45美元/桶;10ppm ($/t) 87.73美元/吨,上涨0.88美元/吨;Brent收盘67.36美元/桶,下跌1.11美元/桶。
- 期货月差及内外价差:FU09-FU01月差141170美元/吨,上涨29美元/吨;LU08-LU07月差7763美元/吨,上涨14美元/吨;LU主力-FU主力月差7016美元/吨,上涨274美元/吨;FU09-外盘月差82.12美元/吨,上涨0.44美元/吨;LU08-外盘月差71.9美元/吨,上涨15.53美元/吨。
第二部分 市场研判
- 新加坡纸货市场:高硫July/Aug月差4.3至3.0美元/吨,低硫July/Aug月差6.0至5.0美元/吨。
- 重要资讯:印度5月原油进口量创历史新高2332万吨,环比增长近10%。美国袭击伊朗核设施加剧中东供应中断风险,印度将采取措施保障燃料供应。
- 行情研判:
- 高硫:现货贴水持续回落,裂解受旺季发电需求支撑。俄乌冲突导致炼厂离线产能增加,俄罗斯高硫出港近端低位。伊以冲突尾声及美国称中国可购买伊朗油,关注伊朗出口物流及美国制裁情况。需求端,以色列天然气供应中断及伊朗核电受轰炸,埃及和沙特高硫进口需求预期增长。
- 低硫:现货贴水震荡,供应持续回升但下游需求疲弱。尼日利亚Dangote汽油装置运行不稳定,低硫产量持续流出。南苏丹低硫供应逐步回归至24年初水平,Al-Zour出口回升至高位。中国低硫25年第三批出口配额预期下发,国内配额充沛,需求稳定。
第三部分 相关附图
- 新加坡高硫现货贴水:图表显示贴水持续回落。
- 新加坡低硫现货贴水:图表显示贴水震荡。
- 新加坡高低硫价差:图表显示价差波动。
- 新加坡LSFO-GO价差:图表显示价差变化。
- 高硫燃料油裂解:图表显示裂解价格。
- 低硫燃料油裂解:图表显示裂解价格。
研究结论
- 高硫燃料油现货贴水持续回落,裂解受旺季发电需求支撑,供应端受俄乌冲突及中东局势影响,需求端埃及和沙特进口需求预期增长。
- 低硫燃料油现货贴水震荡,供应持续回升但下游需求疲弱,尼日利亚Dangote装置运行不稳定,南苏丹及Al-Zour出口回升,中国低硫出口配额预期下发,市场供应充裕。