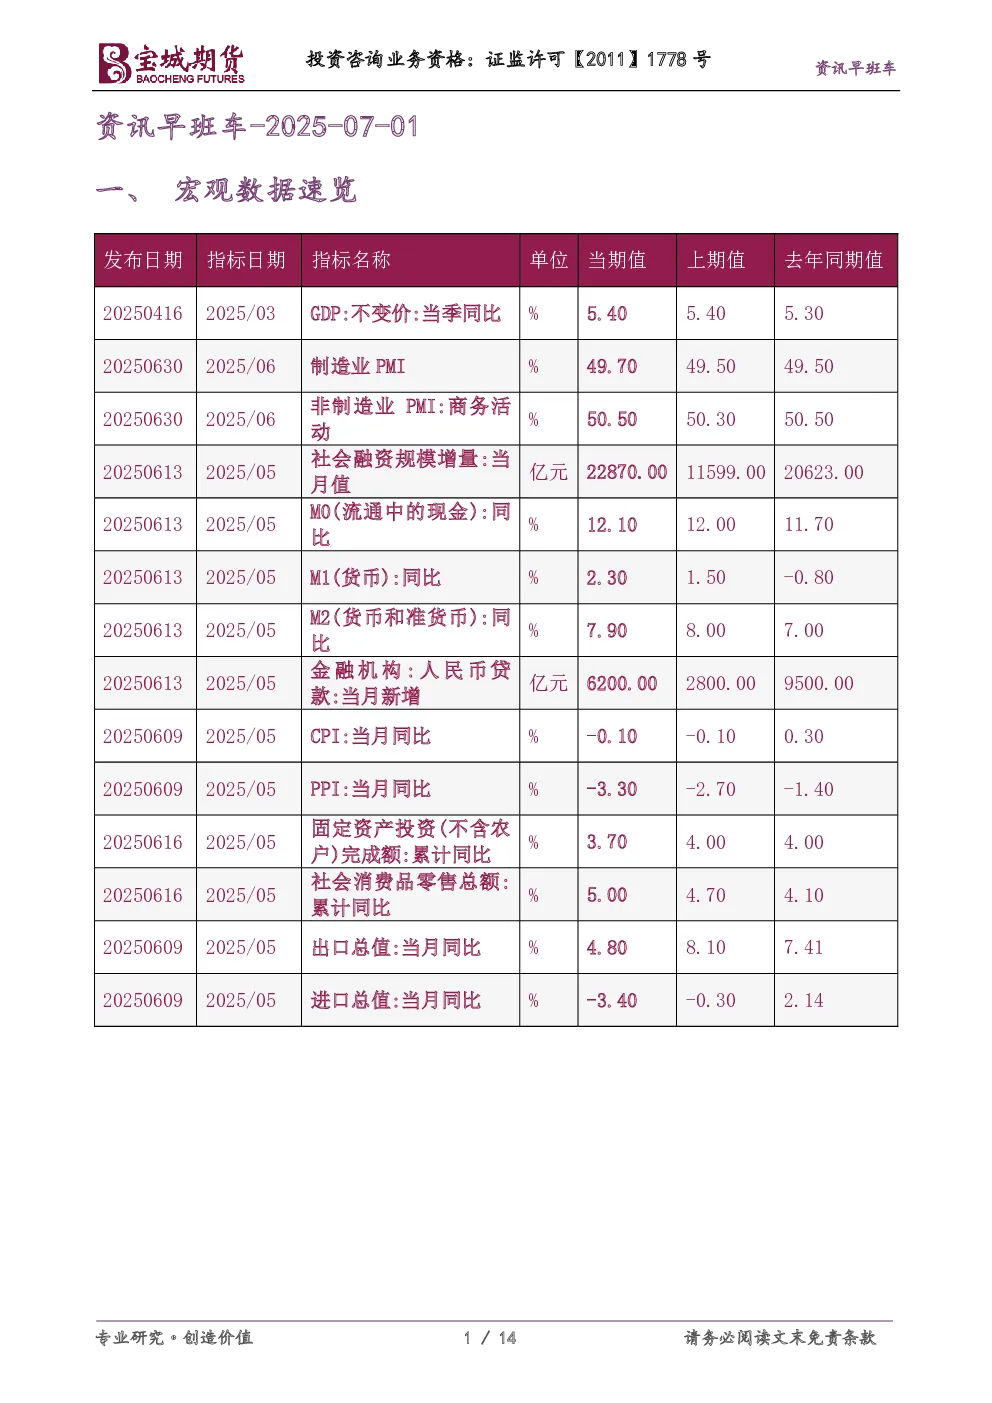
一、宏观数据速览
- 6月经济数据:制造业PMI、非制造业PMI和综合PMI分别为49.7%、50.5%和50.7%,环比上升,显示经济景气水平总体保持扩张。
- 财政政策:境外投资者以中国境内居民企业分配的利润用于境内直接投资,可按投资额的10%抵免应纳税额(2025年1月1日至2028年12月31日)。
- 国际经济:美国总统特朗普批评美联储不降息,称美国应支付1%的利率;特朗普将确定国家关税税率,并终止对叙利亚的制裁。
二、商品投资参考
- 金属:央行印发《贵金属和宝石从业机构反洗钱和反恐怖融资管理办法》;伦敦金属交易所数据显示多种金属库存下降;花旗预计黄金价格将回落至2500-2700美元/盎司。
- 煤焦钢矿:钢铁行业PMI为45.9%,环比下降,显示行业继续承压;对欧盟、英国、韩国和印度尼西亚进口不锈钢征收反倾销税;印尼将放宽或取消部分商品及原材料的进口限制。
- 能源化工:国内汽、柴油零售价将上调约230元/吨;欧佩克+计划8月增产41.1万桶/日;美国活跃石油钻井平台数减少6座至432座;澳大利亚竞争与消费者委员会称昆士兰州液化天然气存在供应短缺风险。
- 农产品:巴西2024/25年度大豆产量预估为1.691亿吨,玉米产量预估为1.269亿吨;马来西亚6月份棕榈油出口量同比增长4.7%;日本2025年涨价食品累计将超过2万种。
三、财经新闻汇编
- 公开市场:央行开展3315亿元7天期逆回购操作,单日净投放1110亿元;央行年中精准调控,资金面有望平稳跨季。
- 要闻资讯:中共中央政治局召开会议,审议《党中央决策议事协调机构工作条例》;财政部公告境外投资者直接投资税收抵免政策;国家外汇管理局向QDII机构发放投资额度30.8亿美元。
- 债市综述:中国债市期现货同步走弱,银行间主要利率债收益率上行;交易所债券市场收盘,“24续国01”涨超3%,“24国债25”涨超2%。
- 汇市速递:在岸人民币对美元收盘报7.1656,上涨34个基点;美元指数跌0.50%报96.77,6月跌2.68%。
四、股票市场要闻
- A股市场:上证指数涨0.59%报3444.43点,深证成指涨0.83%,创业板指涨1.35%;军工股火力全开,游戏、光伏题材走强。
- 港股市场:恒生指数跌0.87%报24072.28点,恒生科技指数跌0.72%,恒生中国企业指数跌0.96%。
- 台湾市场:台湾加权指数下跌1.44%,新台币兑美元一度下跌2.5%。
- IPO动态:上交所受理5家科创板IPO申请,深交所开源证券IPO审核终止。
- 基金调研:2025年上半年公募机构调研163家A股上市公司,机械设备行业最受关注。
- 并购重组:2025年上半年A股上市公司筹划1984单并购重组计划,民营企业占比达60.40%。
- 香港地产:新世界发展与银行债权人签订新的再融资协议,涵盖约882亿港元债务。
五、研报精粹
- 中信建投:债基久期大幅抬升至新高水平,短期内债券市场可能有止盈压力,但中长期需保持牛市思维。
- 华泰固收:转债方面整体观点转向中性偏谨慎,建议关注相对便宜的品种。
- 华泰固收:债市拥挤度已经偏高,后续基本面和资金面对债市依然有利,但空间有限。
- 中信证券:2025年新型政策性金融工具将延续对传统基础设施领域的支持,并精准导向科技创新、扩大消费、稳定外贸等领域。