全球市场观察
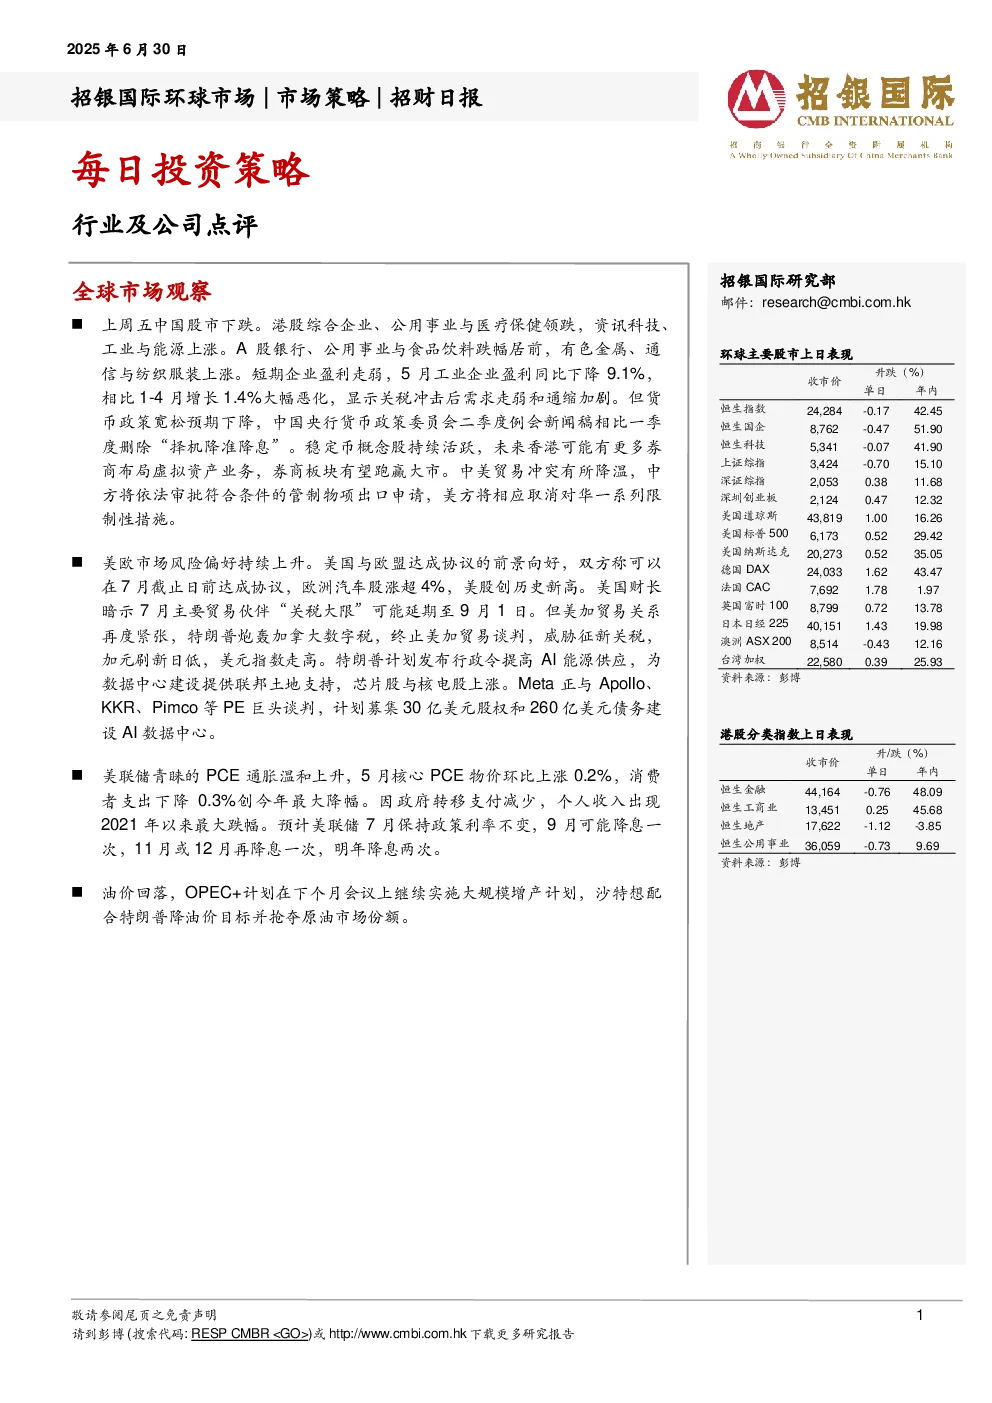
- 中国股市:上周五下跌,港股综合企业、公用事业与医疗保健领跌,资讯科技、工业与能源上涨;A股银行、公用事业与食品饮料跌幅居前,有色金属、通信与纺织服装上涨。5月工业企业盈利同比下降9.1%,显示需求走弱和通缩加剧。货币政策宽松预期下降,央行删除“择机降准降息”提法。稳定币概念股活跃,券商板块有望跑赢大市。中美贸易冲突有所降温,中方将依法审批管制物项出口,美方将取消部分限制措施。
- 美欧市场:风险偏好持续上升,美国与欧盟达成协议前景向好,欧洲汽车股涨超4%,美股创历史新高。美国财长暗示7月主要贸易伙伴“关税大限”可能延期至9月1日。美加贸易关系紧张,特朗普炮轰加拿大数字税,终止美加贸易谈判,威胁征新关税,加元刷新日低,美元指数走高。特朗普计划发布行政令提高AI能源供应,芯片股与核电股上涨。Meta正与Apollo、KKR、Pimco等PE巨头谈判,计划募集30亿美元股权和260亿美元债务建设AI数据中心。
- 美联储:5月核心PCE物价环比上涨0.2%,消费者支出下降0.3%,个人收入出现2021年以来最大跌幅。预计7月保持政策利率不变,9月可能降息一次,11月或12月再降息一次,明年降息两次。
- 油价:油价回落,OPEC+计划在下个月会议上继续实施大规模增产计划,沙特想配合特朗普降油价目标并抢夺原油市场份额。
每日投资策略
- 行业及公司点评:软件与IT服务行业AI主题研究,大模型迭代周期缩短,模型能力提升,商业化持续推进。短期AI对云计算和广告业务拉动效果显著,中长期关注AI对无人驾驶、游戏、电商等业务的带动效果。独立AI应用商业化仍处早期阶段,B端应用商业化在海外落地积极,C端应用增长亮眼。建议关注微软、腾讯、快手等公司。
行业点评
- 软件与IT服务行业:AI主题研究,大模型迭代周期缩短,模型能力提升,调用成本优化。短期AI对云计算和广告业务拉动效果显著,中长期关注AI对无人驾驶、游戏、电商等业务的带动效果。B端应用商业化在海外落地积极,C端应用增长亮眼。建议关注微软、腾讯、快手等公司。
公司点评
- 波司登(3998 HK,买入,目标价:5.55港元):26财年指引略为保守,但公司优势仍被看好,有望跑赢行业。管理层预计销售增长10%,毛利率持平,净利润增长10%以上。行业层面,去年暖冬低基数,26财年春节较晚有利增长;公司层面,产品系列升级,拓展新电商平台和场景,优化线下门店结构,加强顾客体验,经销商合理补库等均利好增长。25财年业绩符合预期,库存及股息率健康。维持“买入”评级,目标价微降至5.55港元。
招银国际环球市场焦点股份
免责声明及披露
- 包含分析员声明、投资评级、行业投资评级、重要披露等内容。