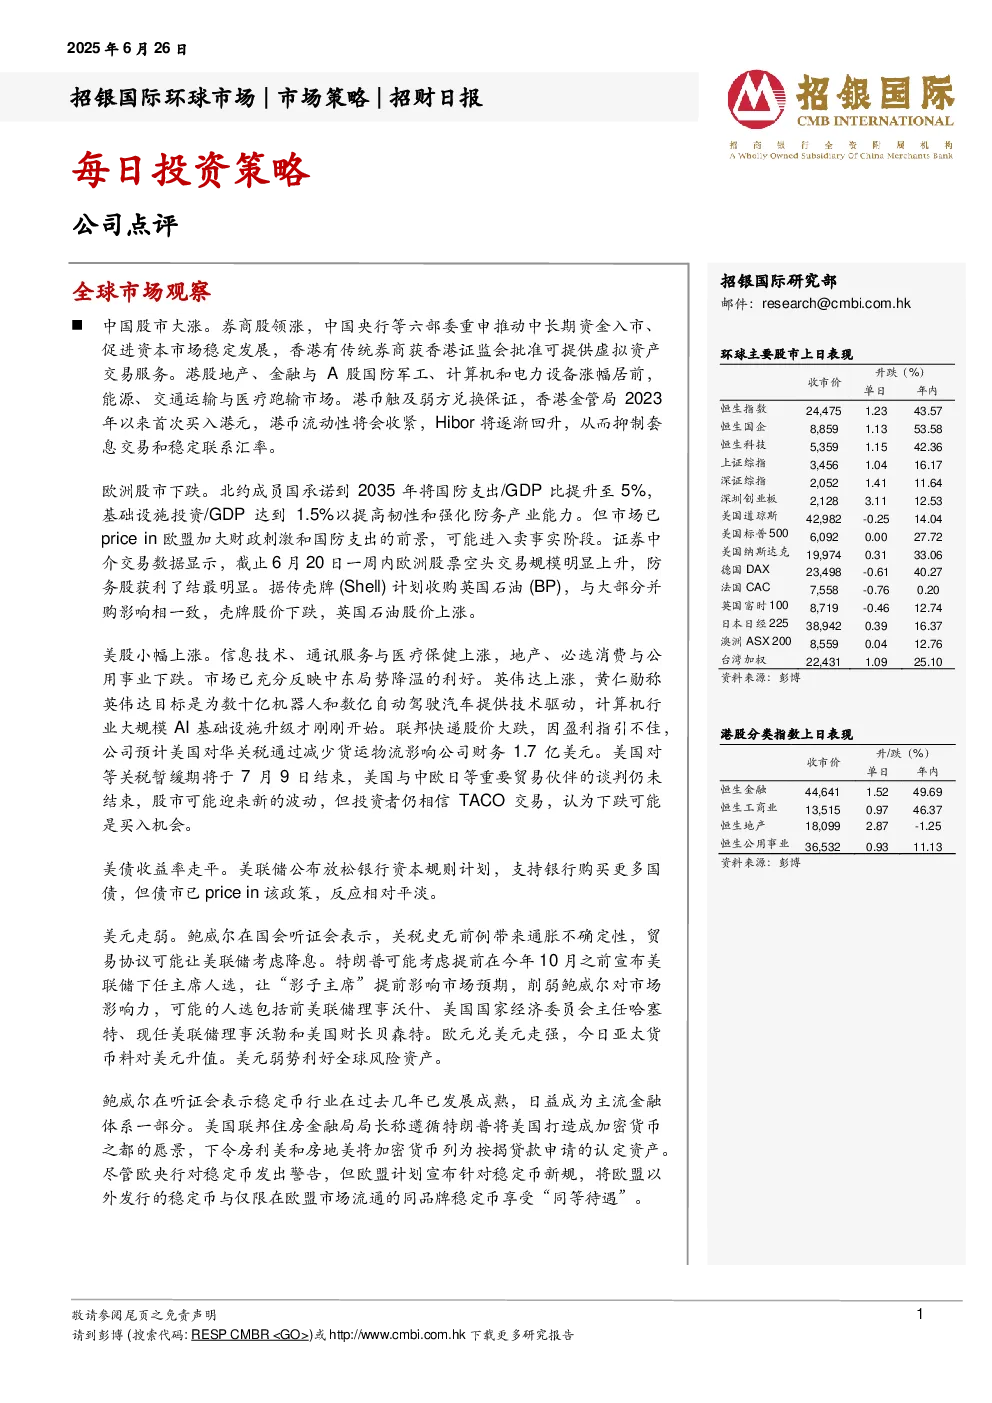
全球市场观察
- 中国股市大涨:券商股领涨,中国央行等六部委重申推动中长期资金入市。港股地产、金融与A股国防军工、计算机和电力设备涨幅居前,能源、交通运输与医疗跑输市场。港币触及弱方兑换保证,香港金管局买入港元,Hibor将逐渐回升,抑制套息交易和稳定联系汇率。
- 欧洲股市下跌:北约成员国承诺提升国防支出/GDP比至5%,基础设施投资/GDP达到1.5%。市场已price in欧盟加大财政刺激和国防支出前景,进入卖事实阶段。防务股获利了结明显,壳牌计划收购英国石油,壳牌股价下跌,英国石油股价上涨。
- 美股小幅上涨:信息技术、通讯服务与医疗保健上涨,地产、必选消费与公用事业下跌。市场已充分反映中东局势降温的利好。英伟达上涨,黄仁勋称目标是为数十亿机器人和数亿自动驾驶汽车提供技术驱动。联邦快递股价大跌,因盈利指引不佳,预计美国对华关税影响公司财务1.7亿美元。美国对等关税暂缓期将于7月9日结束,股市可能迎来新的波动,但投资者仍相信TACO交易。
- 美债收益率走平:美联储公布放松银行资本规则计划,支持银行购买更多国债,但债市已price in该政策,反应相对平淡。
- 美元走弱:鲍威尔在国会听证会表示,关税带来通胀不确定性,贸易协议可能让美联储考虑降息。特朗普可能提前宣布美联储下任主席人选,削弱鲍威尔对市场影响力。欧元兑美元走强,亚太货币料对美元升值,美元弱势利好全球风险资产。
- 稳定币行业:鲍威尔表示稳定币行业日益成为主流金融体系一部分。美国联邦住房金融局局长下令房利美和房地美将加密货币列为按揭贷款申请的认定资产。欧盟计划宣布针对稳定币新规,将欧盟以外发行的稳定币与仅限在欧盟市场流通的同品牌稳定币享受“同等待遇”。
每日投资策略
- 固生堂(2273 HK,买入,目标价:52.75港元):收入增长快速复苏,门店扩张提速。1Q25线下就诊人次同比增长12.7%,逐月加速。预计2Q25收入增速快于1Q25,下半年收入同比增长将快于上半年。门店扩张提速,计划25年新增15-20家门店。发布首个国医AI分身,计划25年发布20个名医AI分身。扩大自费收入比例,集采影响有限。股东回报丰厚,24年通过分红和回购累计回馈投资者4.2亿元。维持“买入”评级,目标价52.75港元。
- 卡罗特(2549 HK,下调至持有,目标价:4.64港元):各种宏观风险仍在,甚至有恶化迹象。预计25财年2季度销售增长或将继续低迷,与1季度相似。主要原因包括去年同期基数高、通胀缓和后家庭烹饪热情减弱、外卖需求持续增长、新品推出不足且竞争加剧、中国及欧洲增长低于预期。预计25财年销售增长由23%下调至14%。美国市场预计增长10%,主要来自线下渠道扩张。中国市场预计销售同比下滑。欧洲市场因管理层重点不在此,预计增长也较弱。关税上调对毛利率影响显著,预计25财年美国市场毛利率由45%降至33%。下调评级至“持有”,目标价降至4.64港元。
招银国际环球市场焦点股份
- 资料来源:彭博、招银国际环球市场预测(截至2025年6月25日)
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与发表观点无直接关系。无在发表研究报告30日前处置或买卖该等证券,不会在发表报告3个工作日内处置或买卖本报告中提及的该等证券。无在有关香港上市公司内任职高级人员,不持有有关证券的任何权益。
- 投资评级:买入(股价于未来12个月的潜在涨幅超过15%)、持有(股价于未来12个月的潜在变幅在-10%至+15%之间)、卖出(股价于未来12个月的潜在跌幅超过10%)、未评级。
- 行业投资评级:优于大市、同步大市、落后大市。
- 重要披露:投资可能涉及相当大的风险,数据可能不适合所有投资者,不提供任何针对个人的投资建议。过去的表现不代表未来的表现,实际情况可能和报告中所载的大不相同。投资价值或回报存在不确定性及难以保证,并可能会受目标资产表现以及其他市场因素影响。建议投资者应该独立评估投资和策略,并鼓励投资者咨询专业财务顾问以便作出投资决定。
- 分析员独立性:分析员未在美国金融业监管局注册或获得研究分析师的资格,不受旨在确保分析师不受可能影响研究报告可靠性的潜在利益冲突的相关FINRA规则的限制。
- 其他披露:对于接收此份报告的英国投资者、美国投资者、新加坡的收件人,均有相应的规定和限制。