核心观点与关键数据
PVC市场:
- 6-7月供需预期偏弱,供应端开工存回升预期,但利润不足以驱动大量减产;需求端受房地产拖累,出口面临不确定性。
- 近端去库,估值偏低,暂时观望,中长期仍是供需过剩格局,维持反弹空思路。
- 主力合约09预期偏弱,供需预期偏弱,维持空头思路。
烧碱市场:
- 09合约预期偏弱,中期方向偏空,随着新装置投产及补库存结束,需求端预计无大的增量。
- 烧碱新装置存投产预期,当前氯碱综合利润下企业预计维持高开工。
- 近月合约取决于现货跌幅和跌速,维持空头思路,关注现货情况。
关键数据:
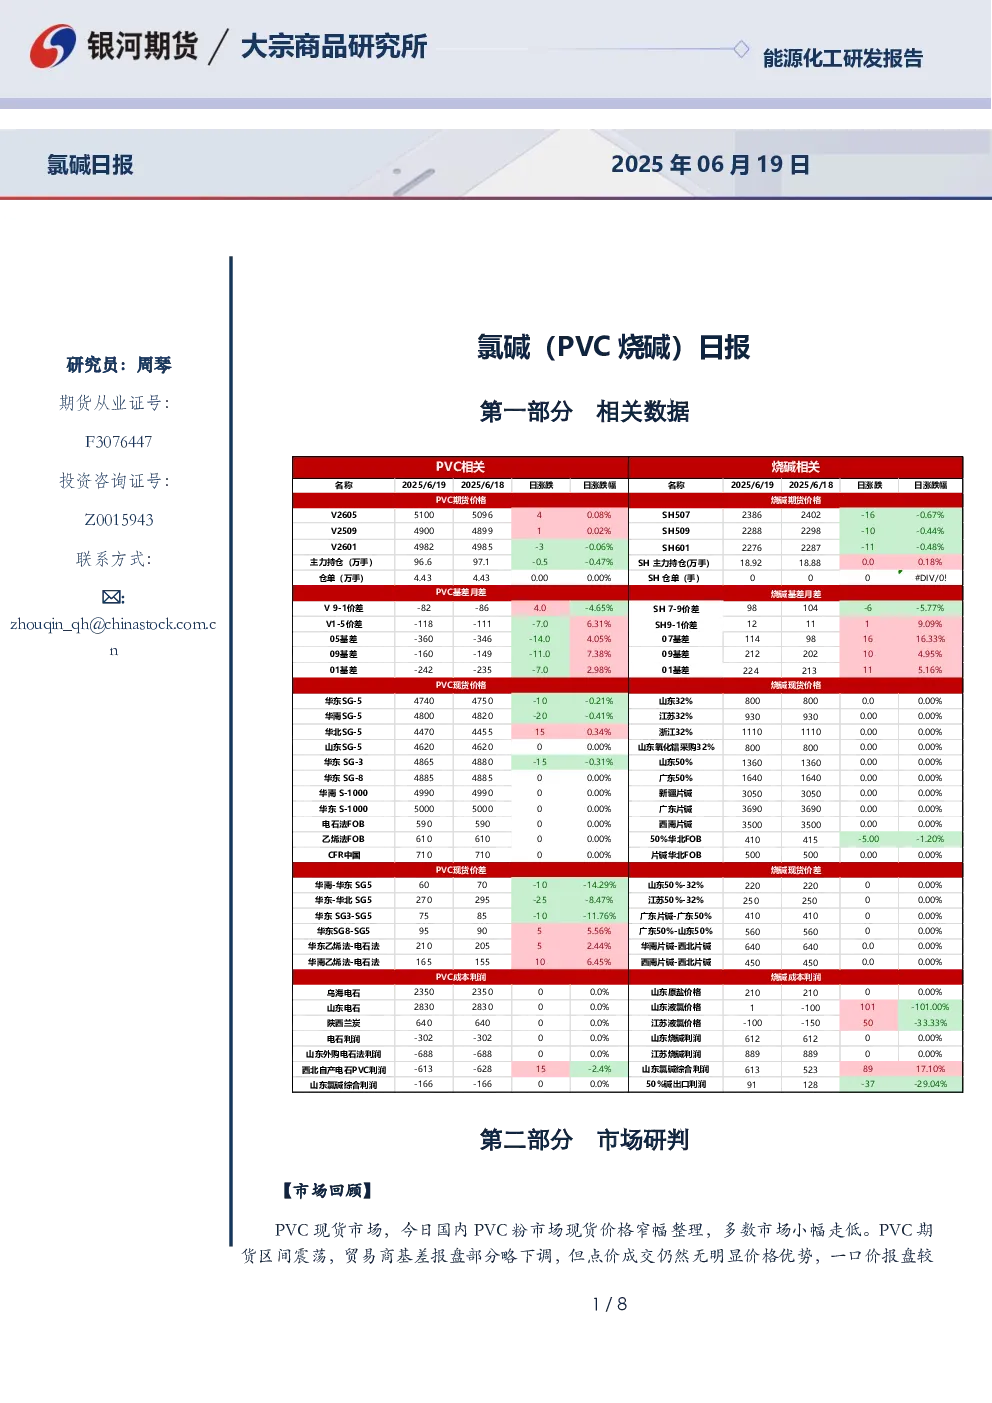
- PVC现货价格:华东主流现汇自提4740-4840元/吨,华南主流现汇自提4800-4850元/吨,河北现汇送到4510-4620元/吨,山东现汇送到4660-4700元/吨。
- 烧碱现货价格:山东地区32%离子膜碱主流成交价格800-885元/吨,50%离子膜碱主流成交价格1350-1370元/吨;江苏32%液碱市场主流成交价格930-1010元/吨,48%液碱市场主流成交价格1480-1550元/吨。
- 烧碱产能利用率:华中-3.9%至86.3%,华北-0.6%至73.6%,东北-0.4%至93.9%,山东-1.3%至81.8%,西北+1.8%至93.1%,华东+1.6%至82.1%。
- 烧碱库存:全国20万吨及以上固定液碱样本企业厂库库存36.65万吨,环比下调9.57%,库容比22.52%,环比下调1.76%。
- PVC开工负荷率:整体76.74%,环比下降0.09个百分点;电石法PVC粉开工负荷率79.62%,环比下降0.83个百分点;乙烯法PVC粉开工负荷率69.23%,环比提升1.87个百分点。
研究结论
PVC: 近端去库,估值偏低,暂时观望,中长期仍是供需过剩格局,维持反弹空思路。
烧碱: 09合约供需预期偏弱,中期方向偏空,维持空头思路,关注现货情况。
交易策略:
- 单边:烧碱维持空头思路,PVC维持反弹空思路。
- 套利:8-10反套继续持有。
- 期权:暂时观望。