-
贵金属市场回顾
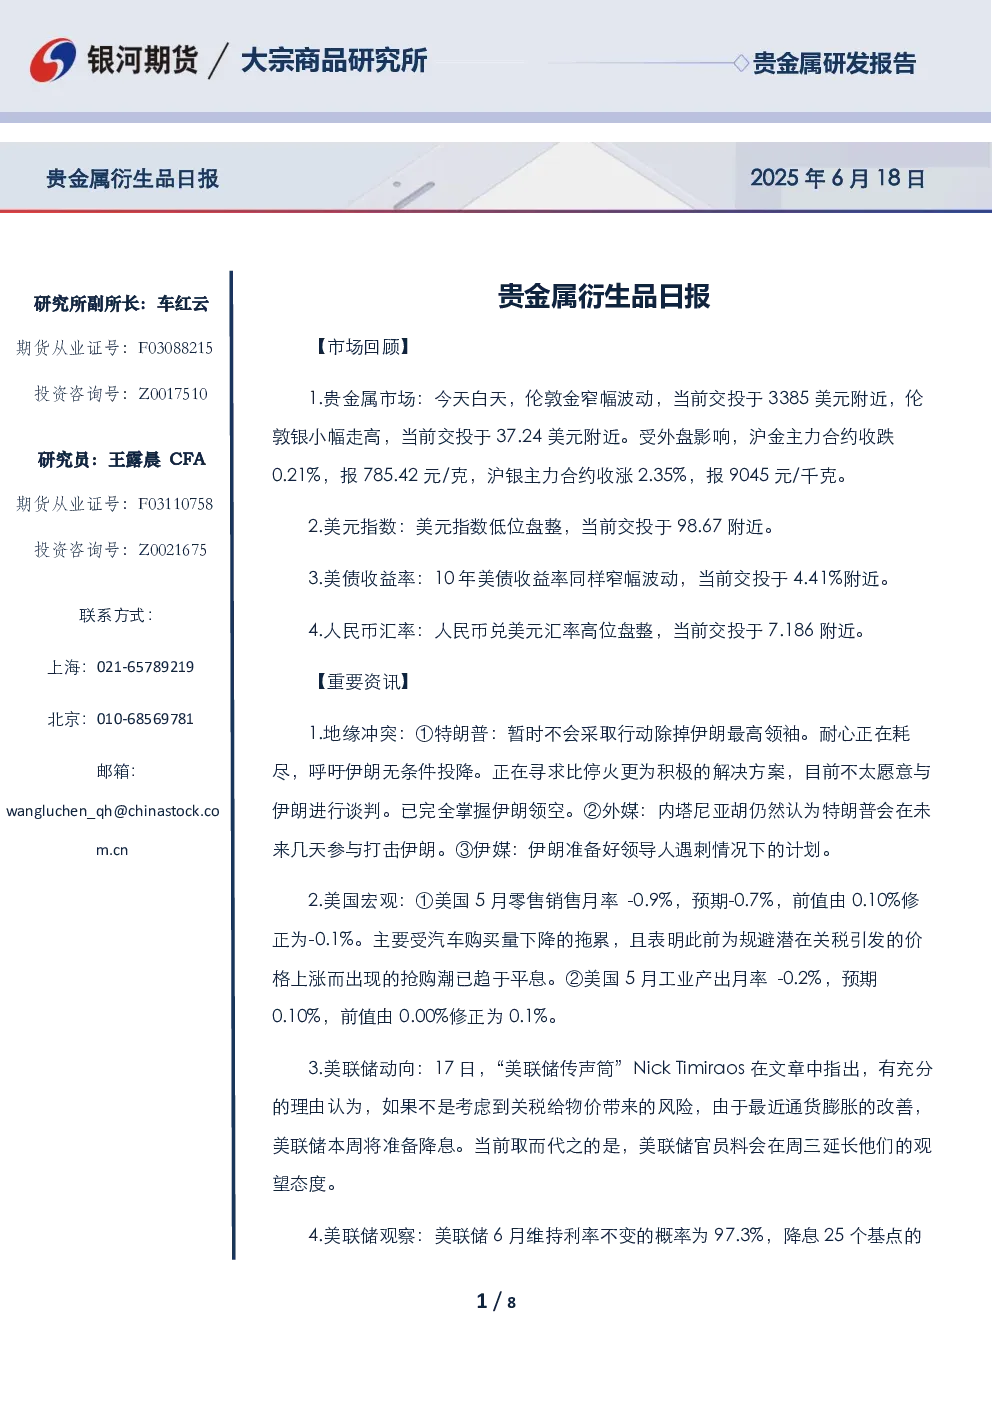
- 伦敦金窄幅波动,交投于3385美元附近;伦敦银小幅走高,交投于37.24美元附近。
- 沪金主力合约收跌0.21%,报785.42元/克;沪银主力合约收涨2.35%,报9045元/千克。
-
宏观数据与市场动态
- 地缘冲突:特朗普表示暂不采取行动打击伊朗,但呼吁无条件投降;内塔尼亚胡仍预计特朗普将参与打击。伊朗已准备领导人遇刺后的计划。
- 美国宏观数据:5月零售销售月率-0.9%(预期-0.7%),受汽车购买量下降拖累;工业产出月率-0.2%(预期0.10%)。
- 美联储动向:“美联储传声筒”Nick Timiraos指出,若无关税风险,美联储本周或降息,但官员或延长观望态度。
- 美联储观察:6月维持利率不变概率为97.3%,降息25基点概率为2.7%;7月维持利率不变概率为85.3%,累计降息25基点概率为14.4%。市场押注9月、12月各降息1次。
-
逻辑分析
- 地缘冲突紧张情绪缓和,避险情绪降温,黄金涨势暂缓。
- 美国零售数据疲软,或反映关税担忧;美联储降息预期增强,支撑黄金高位波动,推动白银刷新2012年高点。
- 短期关注美联储议息会议,以判断未来货币政策路径。
-
交易策略
-
数据参考
- 美元指数与贵金属走势呈负相关;实际收益率对贵金属价格有支撑作用。
- 内外盘期货走势分化,沪金溢价扩大,沪银溢价收窄。
- 期现走势显示沪金、沪银期货贴水扩大。
- 内外盘价差方面,沪金期货溢价走高,沪银期货溢价收窄。
- 人民币汇率高位盘整,黄金隐含汇率波动。
- 金银比上行,上期所金银比、Comex金银比均处于高位。
- ETF持仓方面,SPDR黄金ETF持仓增加,SLV白银ETF净持仓下降。
- 期货持仓量均有所增加,沪金、沪银库存下降,成交量放大。
- TD数据显示沪金、沪银递延费收窄,交收量增加。
- 国债收益率与盈亏平衡通胀率显示美债收益率上行,通胀预期改善。