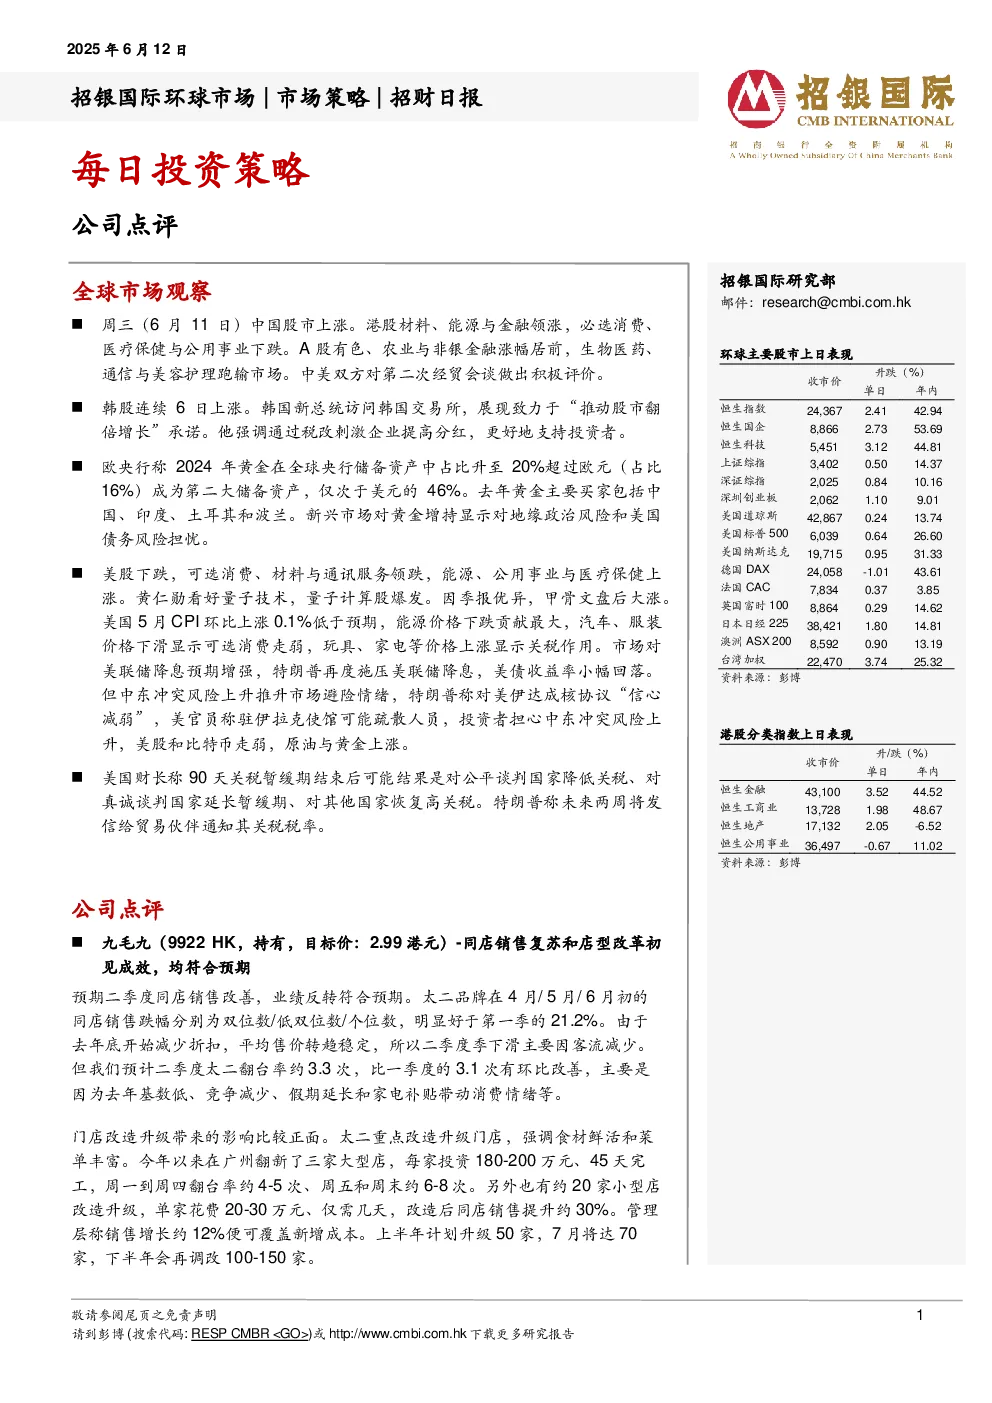
全球市场观察
- 中国股市:6月11日,中国股市上涨。港股方面,材料、能源与金融板块领涨,必选消费、医疗保健与公用事业板块下跌。A股方面,有色、农业与非银金融板块涨幅居前,生物医药、通信与美容护理板块跑输市场。中美双方对第二次经贸会谈做出积极评价。
- 韩股:连续6日上涨。韩国新总统访问韩国交易所,展现致力于“推动股市翻倍增长”的承诺,强调通过税改刺激企业提高分红,更好地支持投资者。
- 欧央行:称2024年黄金在全球央行储备资产中占比升至20%,超过欧元(占比16%)成为第二大储备资产,仅次于美元(46%)。新兴市场对黄金增持显示对地缘政治风险和美国债务风险担忧。
- 美股:下跌。可选消费、材料与通讯服务板块领跌,能源、公用事业与医疗保健板块上涨。黄仁勋看好量子技术,量子计算股爆发。甲骨文因季报优异盘后大涨。美国5月CPI环比上涨0.1%低于预期,能源价格下跌贡献最大,汽车、服装价格下滑显示可选消费走弱,玩具、家电等价格上涨显示关税作用。市场对美联储降息预期增强,特朗普再度施压美联储降息,美债收益率小幅回落。但中东冲突风险上升推升市场避险情绪,特朗普称对美伊达成核协议“信心减弱”,美官员称驻伊拉克使馆可能疏散人员,投资者担心中东冲突风险上升,美股和比特币走弱,原油与黄金上涨。
- 美国财长:称90天关税暂缓期结束后可能结果是对公平谈判国家降低关税、对真诚谈判国家延长暂缓期、对其他国家恢复高关税。特朗普称未来两周将发信给贸易伙伴通知其关税税率。
公司点评
- 九毛九(9922 HK):同店销售复苏和店型改革初见成效,均符合预期。预期二季度同店销售改善,业绩反转符合预期。太二品牌在4月/5月/6月初的同店销售跌幅分别为双位数/低双位数/个位数,明显好于第一季的21.2%。由于去年底开始减少折扣,平均售价转趋稳定,二季度下滑主要因客流减少。预计二季度太二翻台率约3.3次,比一季度的3.1次有环比改善。门店改造升级带来的影响比较正面,今年以来在广州翻新了三家大型店,每家投资180-200万元、45天完工,周一到周四翻台率约4-5次、周五和周末约6-8次。另外也有约20家小型店改造升级,单家花费20-30万元、仅需几天,改造后同店销售提升约30%。管理层称销售增长约12%便可覆盖新增成本。上半年计划升级50家,7月将达70家,下半年会再调改100-150家。25财年上半年利润率有望环比触底回升。公司宣布价值2亿的股分回购计划,并会独立于分红。预计25财年分红率为50%,股息率约2%。维持持有评级,目标价调整至2.99港元。把25/26/27财年净利润预测上调9,042%/33%/22%,反映减值损失减少及利润率改善。公司净现金约10亿元,但25财年剔除现金后市盈率约为16.5倍,吸引力仍然一般。
招银国际环球市场焦点股份
- 提供了多只股票的股价目标价、市盈率、市净率、ROE和股息率等信息,包括吉利汽车、小鹏汽车、中联重科、三一重工、瑞幸咖啡、珀莱雅、华润饮料、百济神州、信达生物、友邦保险、中国财险、腾讯、阿里巴巴、携程集团、绿城服务、小米集团、比亚迪电子、地平线机器人、韦尔股份、贝克微、北方华创、Salesforce CRM等。
免责声明及披露
- 分析员声明:反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 行业投资评级:优于大市、同步大市、落后大市。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,信息仅供参考,不构成投资建议,不担保信息的准确性、有效性和完整性,前瞻性预测与实际情况可能有显著区别,可能存在利益冲突。
- 地址、电话、传真等信息。
- 对英国、美国、新加坡投资者的特别披露。