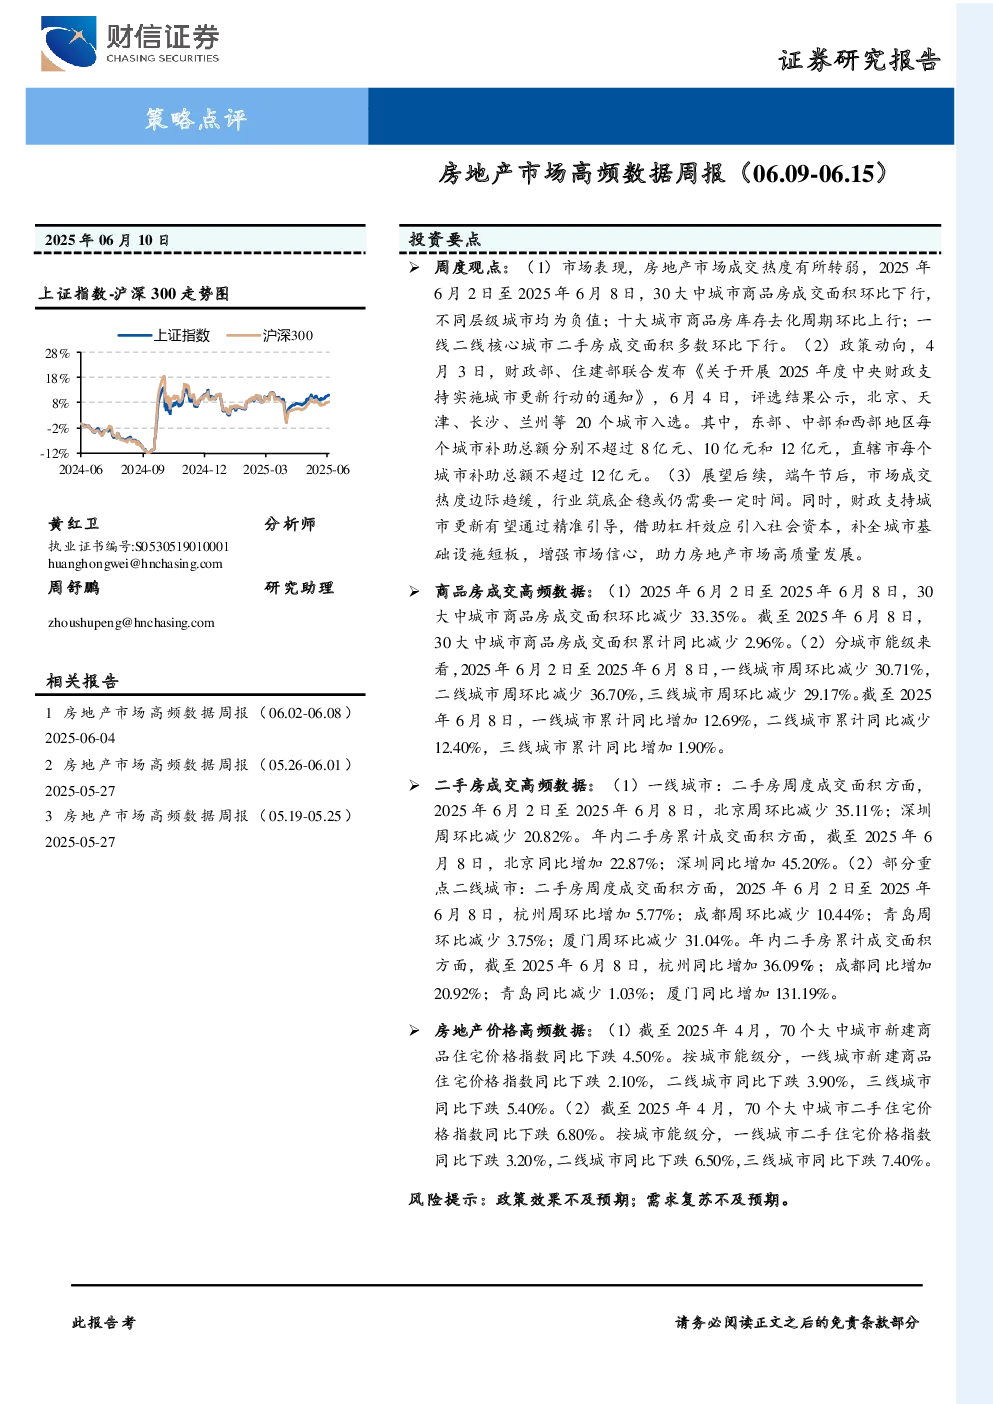
核心观点与关键数据
- 市场表现:2025年6月2日至2025年6月8日,30大中城市商品房成交面积环比下降33.35%,不同层级城市均为负值;十大城市商品房库存去化周期环比上行;一线二线核心城市二手房成交面积多数环比下行。
- 政策动向:财政部、住建部联合发布《关于开展2025年度中央财政支持实施城市更新行动的通知》,20个城市入选,每个城市补助总额不超过8-12亿元,旨在通过精准引导和杠杆效应引入社会资本,补齐城市基础设施短板,增强市场信心。
- 商品房成交高频数据:2025年6月2日至2025年6月8日,30大中城市商品房成交面积环比减少33.35%,累计同比减少2.96%;一线城市、二线城市、三线城市周环比分别减少30.71%、36.70%、29.17%;累计同比分别增加12.69%、减少12.40%、增加1.90%。
- 二手房成交高频数据:一线城市二手房周度成交面积方面,北京、深圳分别环比减少35.11%、20.82%;年内二手房累计成交面积方面,北京、深圳同比分别增加22.87%、45.20%。部分重点二线城市二手房周度成交面积多数环比下行,但年内累计成交面积多数同比增加。
- 房地产价格高频数据:截至2025年4月,70个大中城市新建商品住宅价格指数同比下跌4.50%,二手住宅价格指数同比下跌6.80%。按城市能级分,一线城市、二线城市、三线城市新建商品住宅价格指数同比分别下跌2.10%、3.90%、5.40%;二手住宅价格指数同比分别下跌3.20%、6.50%、7.40%。
- 商品房库存情况:截至2025年6月8日,十大城市商品房可售面积为7798.60万平方米,库存去化周期为110.63周。截至2025年4月,全国商品房待售面积为78142.00万平方米,库存去化周期为12.22个月,累计同比增加4.80%。
- 土地市场高频数据:2025年6月2日至2025年6月8日,100大中城市成交土地153.00宗,环比减少67.92%,同比减少48.48%;成交土地规划建筑面积962.58万平方米,环比减少60.37%,同比减少33.44%;成交土地楼面均价为2124.00元/平方米,环比上涨32.42%,同比上涨21.51%;成交土地溢价率为0.80%,相比上周下降3.10pct。
- 房地产开发投资高频数据:截至2025年4月,全国房地产累计开发投资27729.57亿元,同比减少10.30%;其中,住宅投资21178.53亿元,同比减少9.60%。全国房屋施工面积620315.05万平方米,同比减少9.70%;房屋新开工面积17835.84万平方米,同比减少23.80%;房屋竣工面积15647.85万平方米,同比减少16.90%。
- 房地产市场与宏观经济:截至2025年4月,地方本级政府性基金收入中,累计国有土地使用权出让9340.00亿元,同比减少11.40%;地方本级政府性基金支出中,累计国有土地使用权出让金收入安排的支出13647.00亿元,同比减少8.40%。全国房地产开发资金中国内贷款累计5618.86亿元,同比增加0.80%;个人按揭贷款累计4517.82亿元,同比减少8.50%。居民户中长期人民币贷款当月减少1231.00亿元,同比少减435.00亿元。
- 房地产市场与资本市场:近年来,国债与企业债收益率与房地产行业指数走势基本一致。截至2025年6月6日,1年期国债到期收益率周环比下跌4.50BP,3年期国债到期收益率周环比下跌4.23BP,10年期国债到期收益率周环比下跌1.65BP;AAA企业债中,1年期企业债到期收益率周环比上涨1.10BP,3年期企业债到期收益率周环比下跌0.28BP,10年期企业债到期收益率周环比下跌1.11BP。房地产行业指数与上证综指显著正相关,截至2025年6月6日,房地产板块周环比上涨0.86%,上证综合指数周环比上涨1.13%,银行板块周环比上涨1.56%。房地产是煤炭、钢铁的消费终端之一,截至2025年6月6日,焦煤期货结算价周环比上涨5.06%,螺纹钢期货结算价周环比上涨0.64%。
研究结论
- 端午节后,市场成交热度边际趋缓,行业筑底企稳或仍需要一定时间。
- 财政支持城市更新有望通过精准引导,借助杠杆效应引入社会资本,补全城市基础设施短板,增强市场信心,助力房地产市场高质量发展。
- 政策效果不及预期;需求复苏不及预期。