核心观点
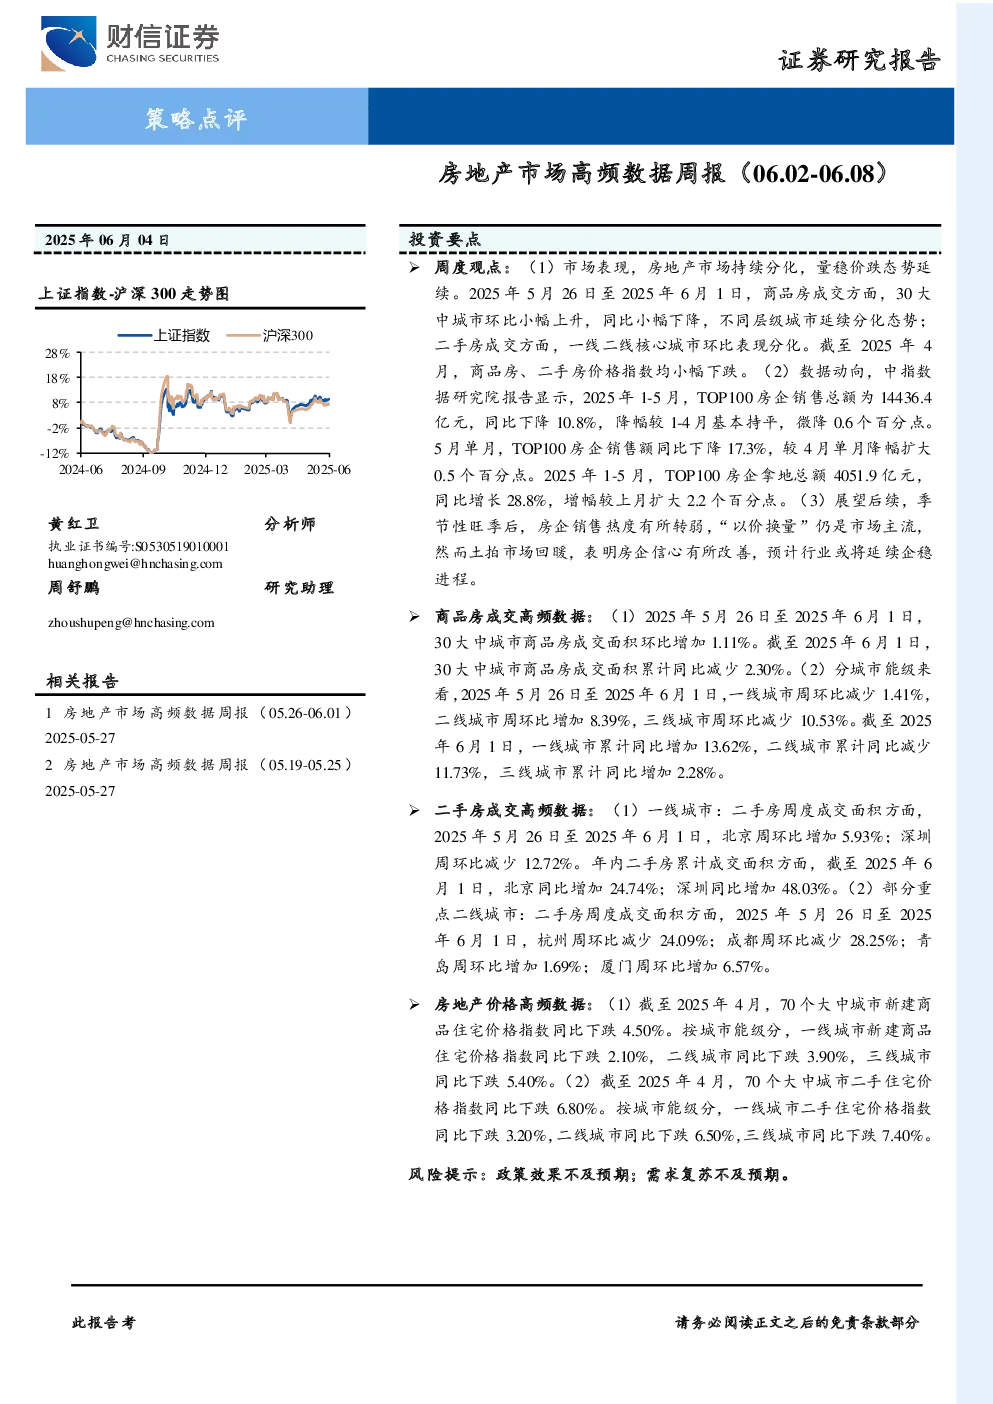
- 房地产市场持续分化,量稳价跌态势延续。
- 中指数据研究院报告显示,2025年1-5月,TOP100房企销售总额同比下降10.8%,5月单月销售额同比下降17.3%。1-5月拿地总额同比增长28.8%。
- 季节性旺季后,房企销售热度有所转弱,“以价换量”仍是市场主流,土拍市场回暖表明房企信心有所改善,预计行业或将延续企稳进程。
关键数据
- 商品房成交:2025年5月26日至2025年6月1日,30大中城市商品房成交面积环比增加1.11%,同比减少8.57%。一线城市环比减少1.41%,二线城市环比增加8.39%,三线城市环比减少10.53%。
- 二手房成交:一线城市北京周环比增加5.93%,深圳周环比减少12.72;部分重点二线城市杭州、成都周环比减少,青岛、厦门周环比增加。
- 房价:截至2025年4月,70个大中城市新建商品住宅价格指数同比下跌4.50%,二手住宅价格指数同比下跌6.80%。
- 库存:截至2025年6月1日,十大城市商品房可售面积为7816.45万平方米,库存去化周期为75.90周。截至2025年4月,全国商品房待售面积为78142.00万平方米,库存去化周期为12.22个月。
- 土地市场:2025年5月26日至2025年6月1日,100大中城市成交土地284.00宗,成交土地规划建筑面积1507.80万平方米,成交土地楼面均价为1093.00元/平方米,成交土地溢价率为2.18%。
- 开发投资:截至2025年4月,全国房地产累计开发投资27729.57亿元,同比减少10.30%;住宅投资21178.53亿元,同比减少9.60%。
- 房屋施工:截至2025年4月,全国房屋施工面积620315.05万平方米,同比减少9.70%;房屋新开工面积17835.84万平方米,同比减少23.80%;房屋竣工面积15647.85万平方米,同比减少16.90%。
研究结论
- 房地产市场整体呈现分化态势,一线城市相对稳定,二线及以下城市压力较大。
- 销售端“以价换量”现象明显,房企信心有所恢复,但行业整体仍处于企稳阶段。
- 土地市场回暖,表明房企拿地意愿增强,对未来市场预期有所改善。
- 行业整体仍面临需求复苏不及预期、政策效果不及预期等风险。