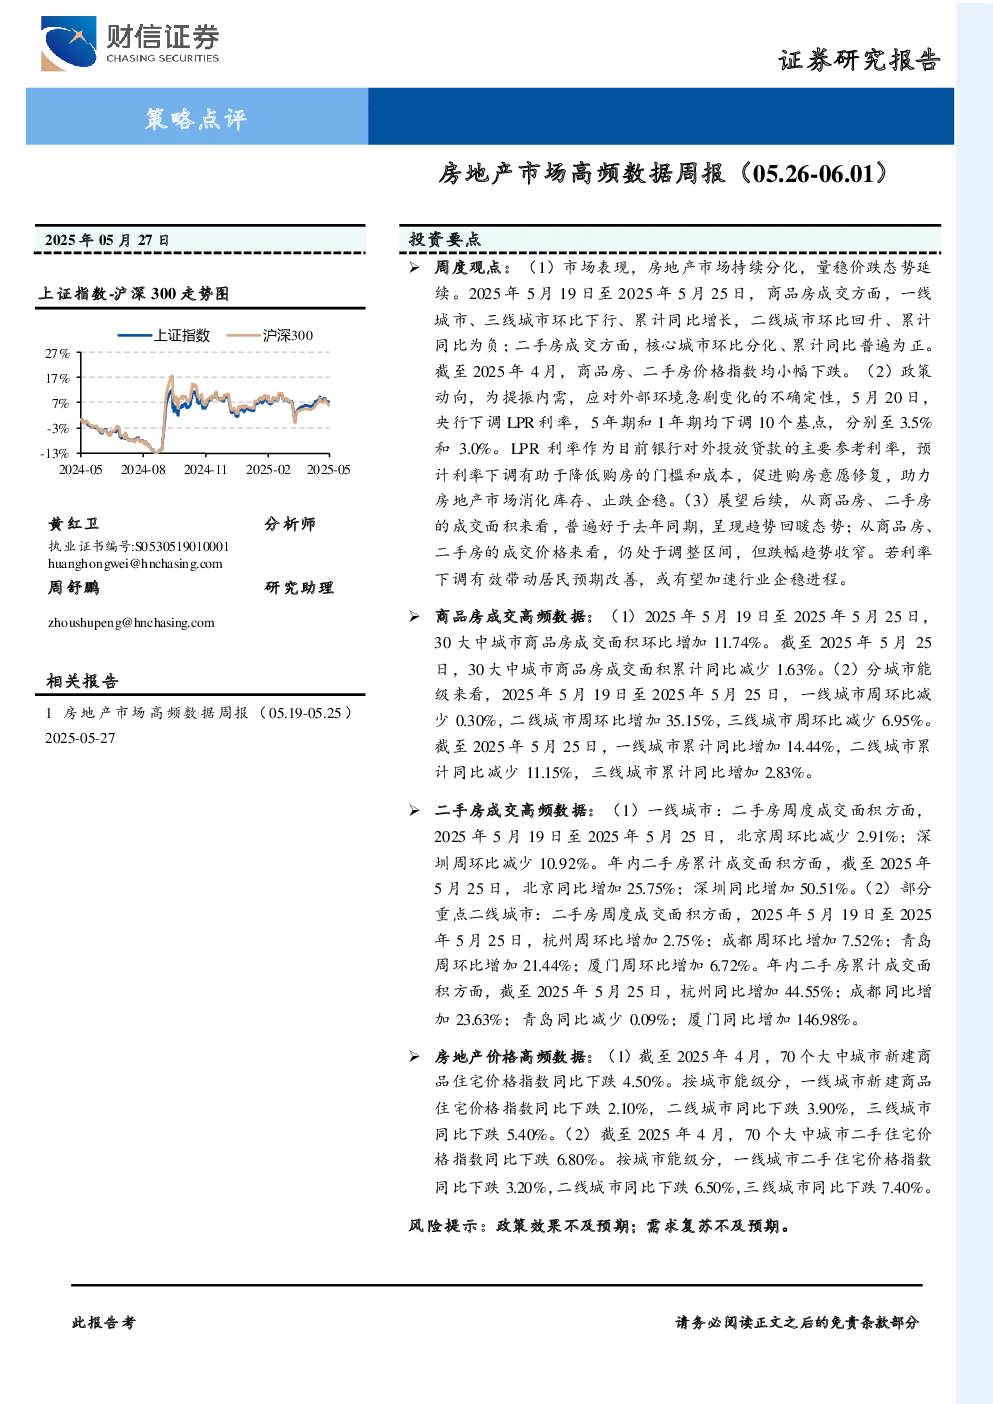
核心观点
- 房地产市场持续分化,量稳价跌态势延续。
- 央行下调LPR利率,预计有助于降低购房门槛和成本,促进购房意愿修复。
- 从成交量来看,普遍好于去年同期,呈现趋势回暖态势;从价格来看,仍处于调整区间,但跌幅趋势收窄。
关键数据
- 商品房成交:2025年5月19日至25日,30大中城市商品房成交面积环比增加11.74%,累计同比减少1.63%。一线城市环比减少0.30%,二线城市环比增加35.15%,三线城市环比减少6.95%。截至2025年4月,70个大中城市新建商品住宅价格指数同比下跌4.50%,二手住宅价格指数同比下跌6.80%。
- 二手房成交:一线城市北京、深圳周环比分别减少2.91%、10.92%,但年内累计同比分别增加25.75%、50.51%。部分重点二线城市杭州、成都、青岛、厦门周环比分别增加2.75%、7.52%、21.44%、6.72%,年内累计同比分别增加44.55%、23.63%、减少0.09%、增加146.98%。
- 商品房库存:截至2025年5月25日,十大城市商品房可售面积为7809.07万平方米,库存去化周期为77.71周。截至2025年4月,全国商品房待售面积为78142.00万平方米,库存去化周期为12.22个月。
- 土地市场:2025年5月19日至25日,100大中城市成交土地341.00宗,环比减少16.42%,同比减少32.87%。成交土地规划建筑面积1464.18万平方米,环比减少40.76%,同比减少26.93%。成交土地楼面均价为977.00元/平方米,环比上涨33.65%,同比下跌10.78%。成交土地溢价率为5.00%,相比上周上升3.64pct。
- 房地产开发投资:截至2025年4月,全国房地产累计开发投资27729.57亿元,同比减少10.30%;其中,住宅投资21178.53亿元,同比减少9.60%。全国房屋施工面积620315.05万平方米,同比减少9.70%;房屋新开工面积17835.84万平方米,同比减少23.80%;房屋竣工面积15647.85万平方米,同比减少16.90%。
研究结论
- 房地产市场呈现分化态势,二线城市成交量明显回升,一线城市和三线城市成交量有所下降。
- 政策效果有待观察,但LPR利率下调有望带动居民预期改善,加速行业企稳进程。
- 土地市场成交量和价格出现分化,溢价率有所上升。
- 房地产开发投资和房屋施工、新开工、竣工面积均出现同比下降。