核心观点
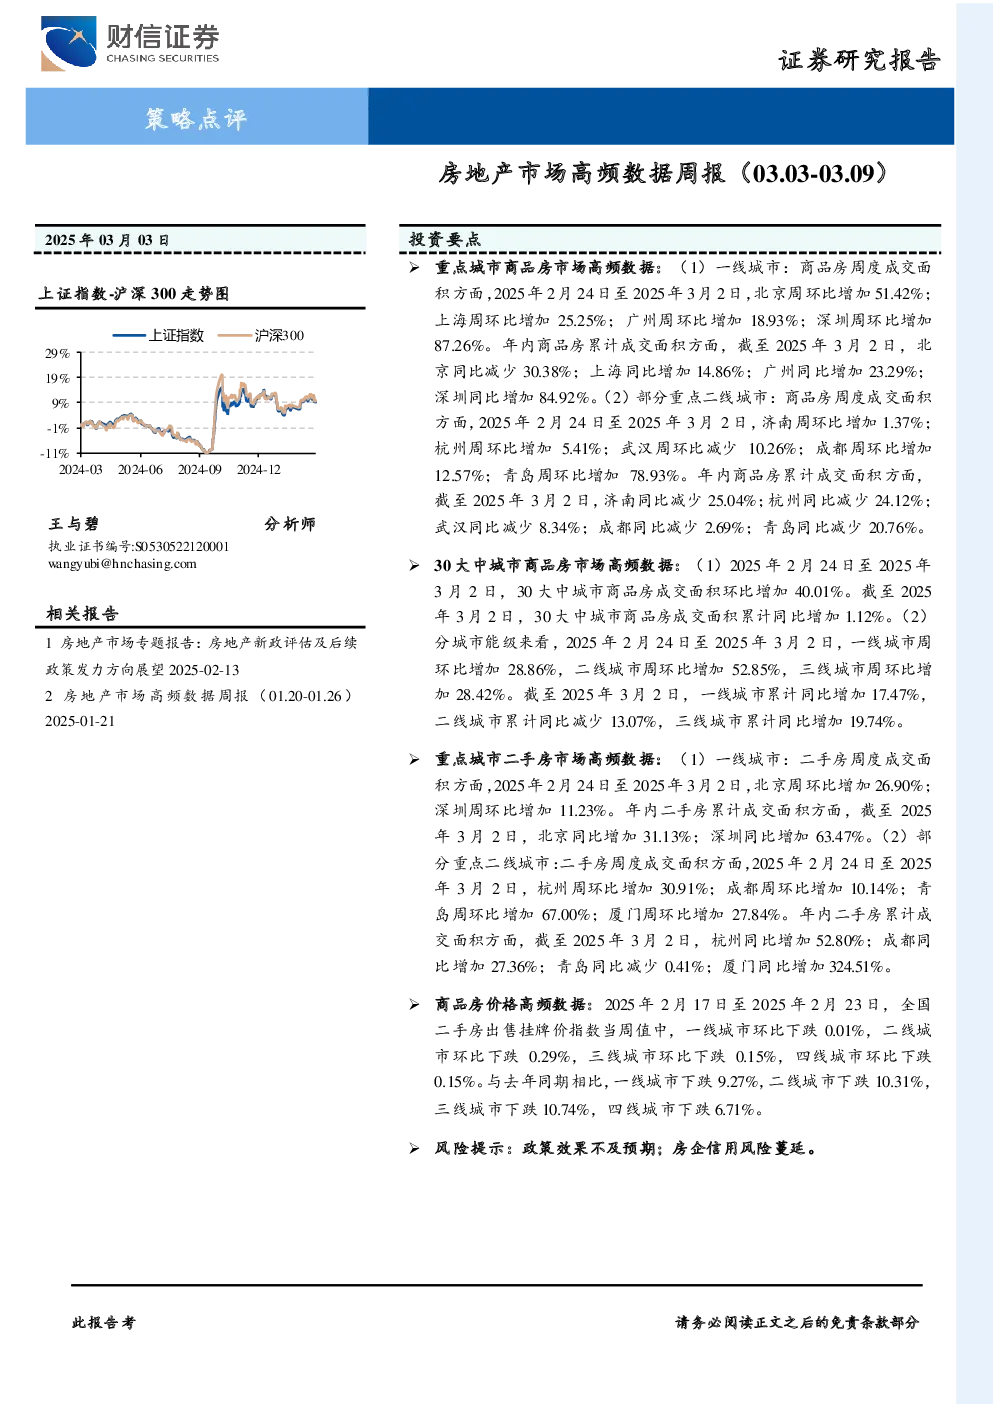
- 商品房市场销售回暖:重点城市商品房成交面积周环比普遍上涨,一线城市和部分二线城市表现较好。30大中城市商品房成交面积环比增长40.01%,累计同比增加1.12%。
- 二手房市场活跃度提升:一线城市和部分二线城市二手房成交面积周环比均有所增长,市场活跃度提升。
- 房价整体承压:全国二手房出售挂牌价指数周环比下跌,一线城市环比下跌0.01%,二线城市环比下跌0.29%。新建商品住宅和二手住宅价格指数同比均下跌。
- 库存压力持续存在:全国商品房待售面积同比增加10.60%,十大城市商品房库存去化周期为77.43周。
- 土地市场降温:土地供应和成交数量、面积环比均有所下降,土地挂牌价环比下跌,成交溢价率下降。
- 房地产投资和资金情况:房地产开发投资完成额同比减少10.60%,住宅投资同比减少10.50%。房地产开发本年实际到位资金同比减少15.70%。
- 房地产与宏观经济关联:土地财政收入同比减少16.00%,房产税收入同比增加16.24%。居民中长期贷款同比减少27.90%。
- 资本市场表现:房地产行业指数与国债和企业债收益率走势基本一致,与上证综指和金融板块走势基本一致。
关键数据
- 商品房成交面积:一线城市周环比分别增长28.86%、25.25%、18.93%、87.26%;二线城市周环比增长52.85%。
- 二手房成交面积:北京、深圳周环比分别增长26.90%、11.23%;杭州、成都、青岛、厦门周环比分别增长30.91%、10.14%、67.00%、27.84%。
- 商品房价格:上海商品房成交均价环比上涨47.37%;一线城市二手房出售挂牌价指数环比下跌0.01%,二线城市环比下跌0.29%。
- 商品房库存:十大城市商品房可售面积为7827.77万平方米,库存去化周期为77.43周;全国商品房待售面积为75327.00万平方米,库存去化周期为6.69个月。
- 土地市场:100大中城市土地供应环比增加20.10%,成交环比减少11.96%;土地供应和成交面积环比分别增加21.00%、减少15.17%;土地挂牌价环比下跌10.61%,成交楼面价环比上涨9.37%。
- 房地产投资和资金:全国房地产开发投资完成额累计同比减少10.60%;房地产开发本年实际到位资金累计同比减少15.70%。
研究结论
- 房地产市场在政策支持下出现回暖迹象,但整体仍面临库存压力和房价下行风险。
- 土地市场热度下降,房企拿地意愿减弱。
- 房地产开发投资和资金情况持续承压,房企融资难度加大。
- 房地产市场与宏观经济和资本市场关联性较强,需关注宏观经济和资本市场变化对房地产市场的影响。