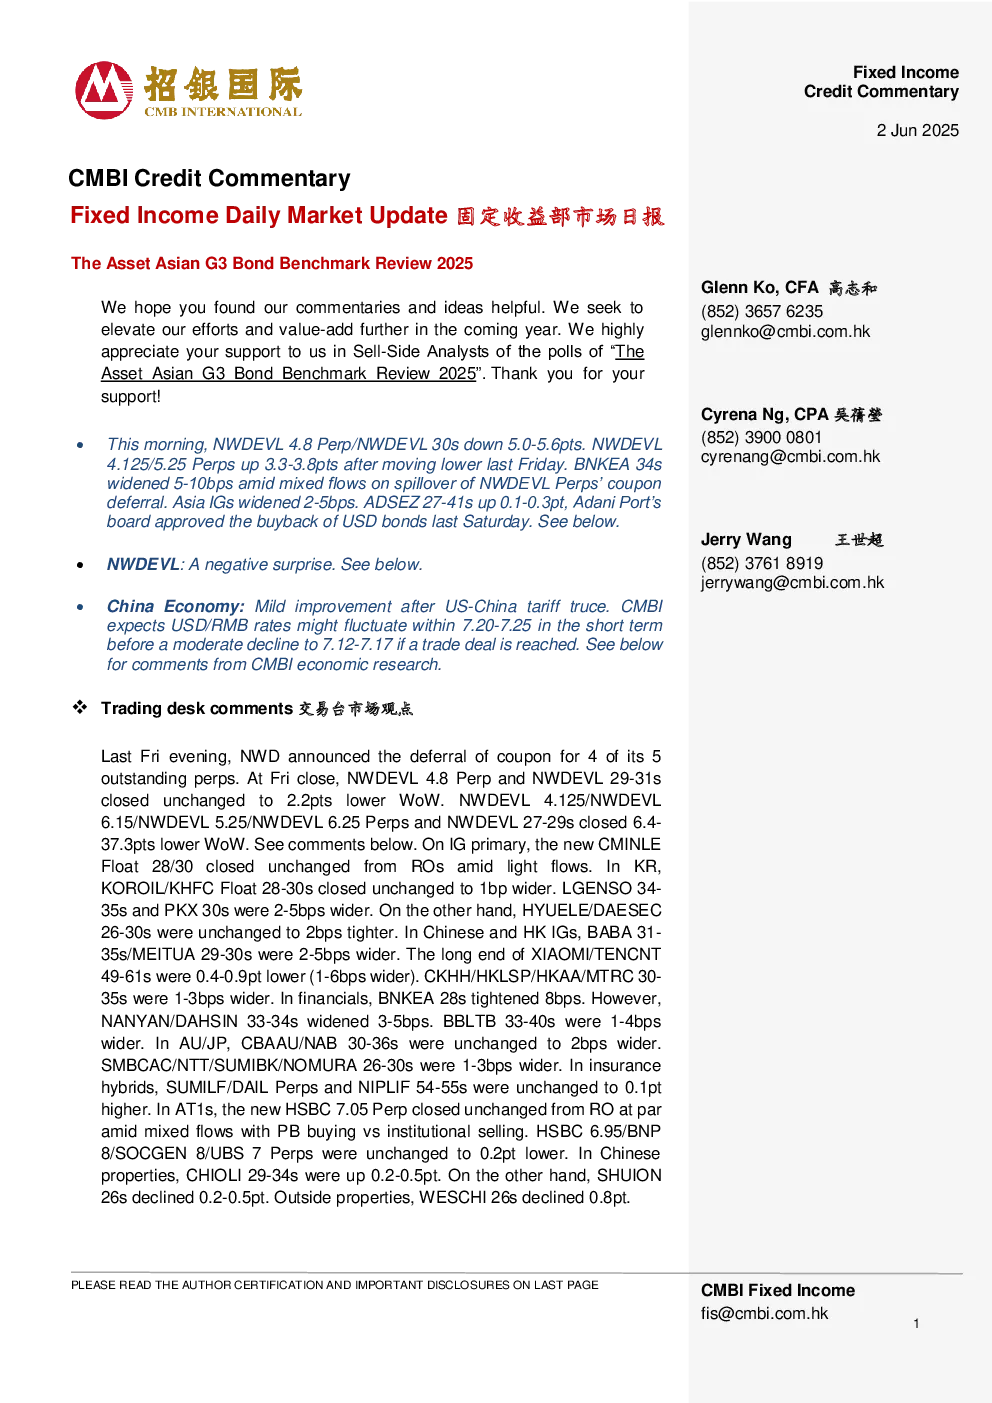
核心观点与市场动态
- NWD 债券负面意外:NWD 宣布推迟 5 只永续债中的 4 只的付息,总额达 7.72 亿美元,引发市场负面反应。报告认为,此举时机敏感,与媒体报道的贷款再融资进展顺利相悖,可能对银行续贷意愿产生负面影响。
- 贷款再融资进展:报告维持贷款再融资完成的基本情景,但强调若付息推迟令银行感到意外,则再融资时间表可能存在不确定性。
- 债券估值:NWD 永续债价格大幅下跌,报告认为已反映显著下行风险,建议关注风险回报更优的品种,如 NWDEVL 5 1/4 PERP。
- Adani Ports 债券回购:Adani Ports 董事会批准在未来六个财季内回购高达 10 亿美元的美元债券,将通过要约收购方式进行,优先偿还 2027 年到期的 ADSEZ 4 和 ADSEZ 4.2 债券。
- 中国经济温和改善:中国制造业 PMI 放缓收缩,生产和新订单反弹,但通缩压力加剧。报告预计,若中美达成贸易协议,中国可能推出进一步财政刺激措施,并预计 2025 年二季度 LPR 将下调 10 个基点。
- 汇率与股市:短期 USD/RMB 汇率可能在 7.20-7.25 区间波动,若达成协议则温和下降至 7.12-7.17。中美贸易谈判期间,中国股市可能出现双向波动,协议达成后可能迎来新一轮反弹。
关键数据
- NWD 推迟付息总额:7.72 亿美元
- NWD 永续债价格变动:下跌 3-31 点
- Adani Ports 美元债券总额:32.5 亿美元
- 中国制造业 PMI:5 月 49.5%
- 中国服务 PMI:5 月 50.2%
- 中国 LPR 预计下调:10 个基点
- USD/RMB 短期预测:7.20-7.25(短期),7.12-7.17(若达成协议)
研究结论
- NWD 债券存在下行风险,但已反映在当前价格中,建议关注风险回报更优的品种。
- Adani Ports 债券估值仍具吸引力,维持中性评级。
- 中国经济温和改善,政策动向取决于经济状况和中美贸易谈判结果。
- 中美贸易谈判期间,市场存在不确定性,但达成协议后可能带来积极影响。