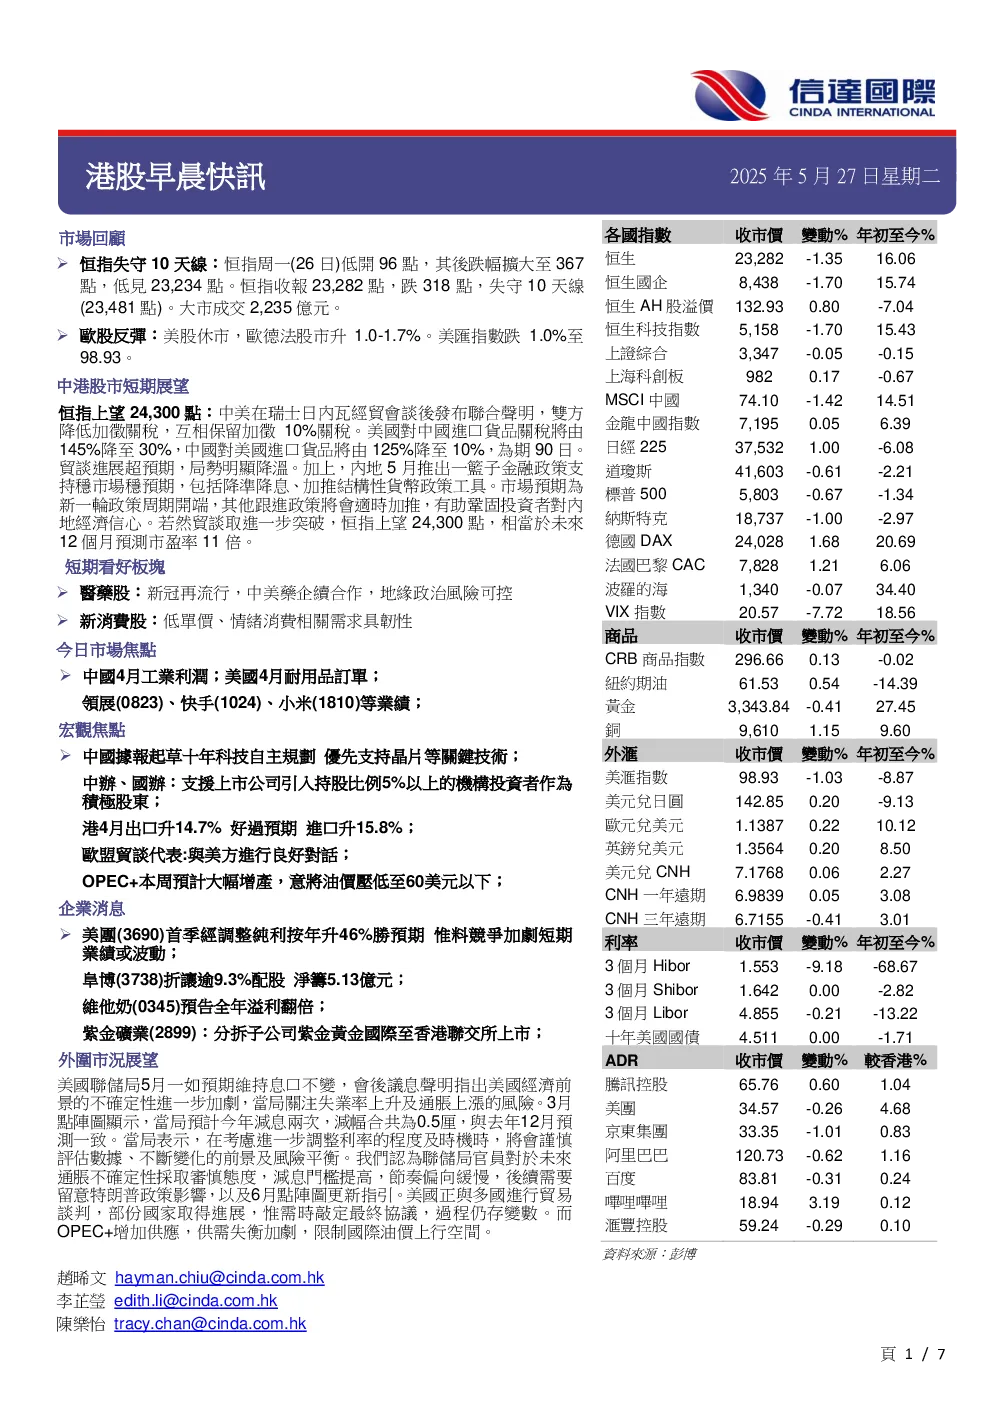
市場回顧
恒生指數失守10天線,收報23,282點,跌318點。美國聯儲局维持息口不變,預計今年減息兩次。OPEC+預計大幅增產,意將油價壓低至60美元以下。
中港股市短期展望
中美貿談進展超預期,局勢明顯降溫,加上內地推出一籃子金融政策支持穩市場穩預期,市場預期為新一輪政策周期開端。若貿談取進一步突破,恒指上望24,300點。
短期看好板塊
醫藥股:新冠再流行,中美藥企續合作,地緣政治風險可控。
新消費股:低單價、情緒消費相關需求具韌性。
今日市場焦點
中國4月工業利潤;美國4月耐用品訂單;領展、快手、小米等業績;宏觀焦點;匯量科技首季純利升1.8倍至2,131.4萬美元;阜博折讓逾9.3%配股淨籌5.13億元;維他奶預告全年溢利翻倍;美團首季經調整純利按年升46%勝預期;美團王興:行業非理性補貼競爭策略難以持續;淘寶閃購聯合餓了麼日訂單數逾4,000萬;小米:「玄戒O1」不是向 ARM 訂制;匯量科技首季純利升1.8倍至2,131.4萬美元;阜博折讓逾9.3%配股淨籌5.13億元;知行科技再獲客戶選定為某車型組合輔助駕駛解決方案供應商;晶泰控股聯合創始人自願延長禁售承諾;香港寬頻楊主光:個人不接受中移動作價;DYNAM JAPAN全年純利40.09億日圓升18.5%;Niraku全年盈利減少逾12%至6.07億日圓。
外圍市況展望
美國聯儲局5月一如預期維持息口不變,會後議息聲明指出美國經濟前景的不確定性進一步加劇。美國正與多國進行貿易談判,部份國家取得進展,惟需時敲定最終協議。OPEC+增加供應,供需失衡加劇,限制國際油價上行空間。
本周各地重要經濟數據事項
中國外國直接投資(按年) 1-4月 -10.90%;日本全國消費者物價指數(按年) 4月 3.60%;德國GDP WDA(按年)(終值) 第一季 0.00%;英國GfK消費者信心指數 5月 -20.00;香港出口(按年) 4月 14.70%;中國工業利潤(按年) 4月 2.60%。