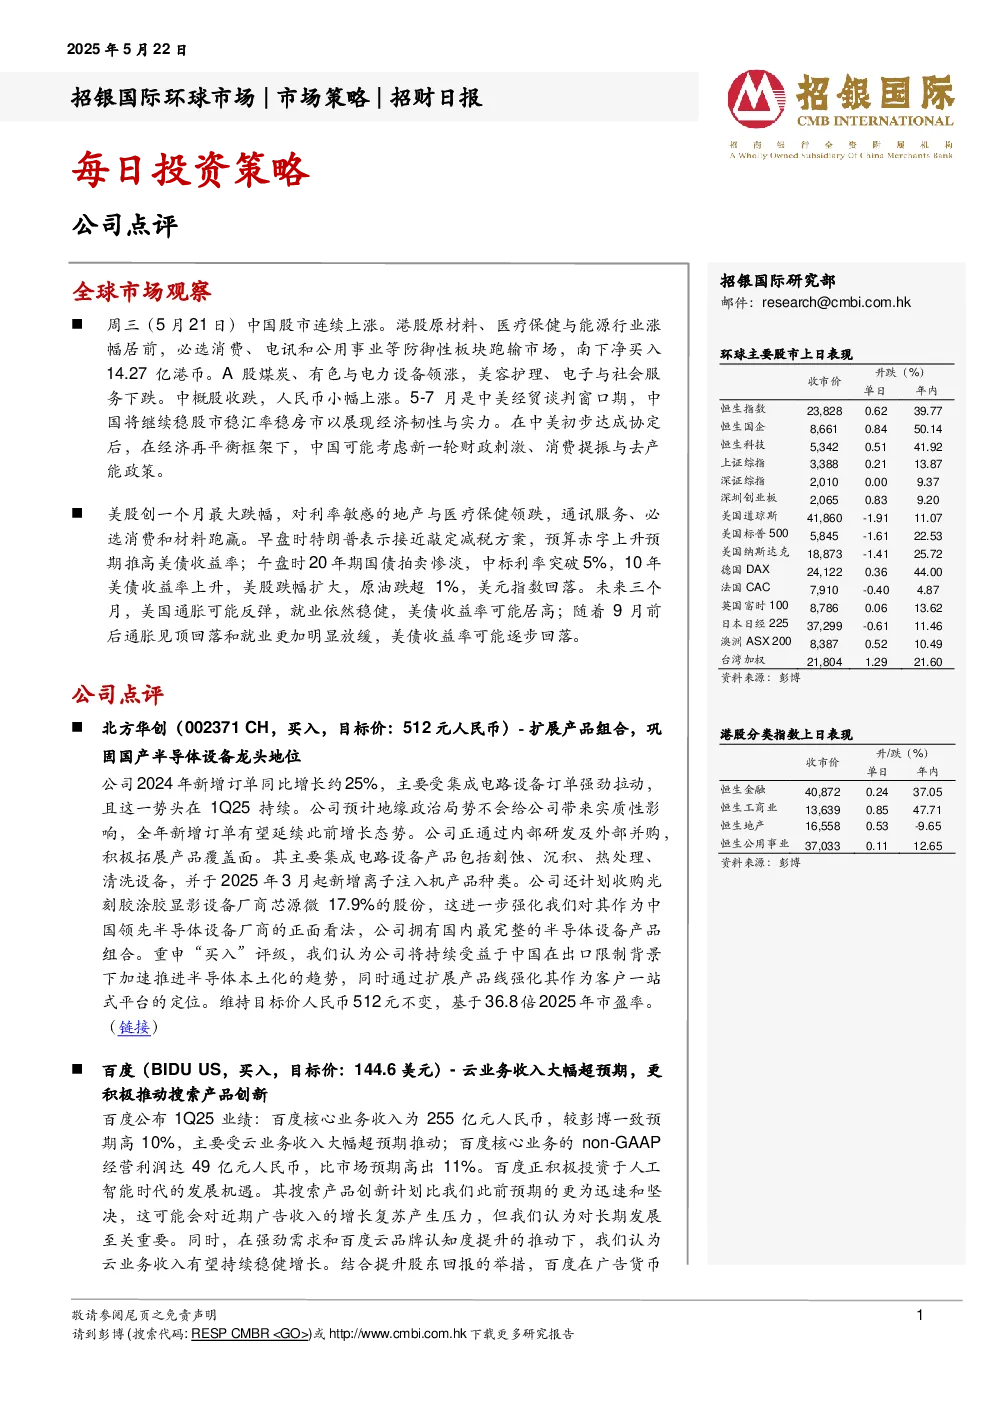
全球市场观察
- 中国股市:港股原材料、医疗保健与能源行业涨幅居前,南下净买入14.27亿港币;A股煤炭、有色与电力设备领涨,美容护理、电子与社会服务下跌;中概股收跌,人民币小幅上涨。中美经贸谈判窗口期(5-7月),中国将继续稳股市稳汇率稳房市,展现经济韧性与实力。中美初步达成协定后,可能考虑新一轮财政刺激、消费提振与去产能政策。
- 美股:创一个月最大跌幅,地产与医疗保健领跌,通讯服务、必选消费和材料跑赢。特朗普表示接近敲定减税方案,美债收益率上升;20年期国债拍卖惨淡,10年美债收益率上升,美股跌幅扩大。未来三个月,美国通胀可能反弹,就业依然稳健,美债收益率可能居高;9月前后通胀见顶回落和就业放缓,美债收益率可能逐步回落。
公司点评
- 北方华创(002371 CH):2024年新增订单同比增长约25%,主要受集成电路设备订单强劲拉动,1Q25持续增长。公司通过内部研发及外部并购拓展产品覆盖面,新增离子注入机产品种类,计划收购芯源微17.9%股份。重申“买入”评级,预计将持续受益于中国加速推进半导体本土化趋势,维持目标价512元人民币。
- 百度(BIDU US):1Q25业绩超预期,核心业务收入255亿元人民币,高10%;non-GAAP经营利润49亿元人民币,高11%。云业务收入大幅超预期,搜索产品创新计划迅速坚决。云业务收入有望持续稳健增长,结合提升股东回报举措,维持“买入”评级,目标价144.6美元。
- 微博(WB US):1Q25净营收同比持平为3.97亿美元,符合预期;non-GAAP净利润同比增长12%至1.2亿美元。管理层指出宏观经济不确定性下,部分行业广告主支出谨慎。利用AI改善社交和搜索体验,长期有望推动用户活跃度和商业化机会。维持“买入”评级,目标价14.5美元。
- 派拓网络(PANW US):3QFY25总营收同比增长15.3%达23亿美元,non-GAAP净利润同比增长23%达5.609亿美元。AI相关ARR达到约4亿美元,约占总年度经常性收入的8%。维持“买入”评级,目标价229.7美元。
- 中通快递(ZTO US / 2057 HK):1Q25核心净利润同比增长5%至19.6亿元,主要受政府补贴和退税支撑。平均单票价格同比下降8%,包裹量增幅落后于行业平均水平。未来单票价格压力将进一步加大,盈利预测下调,目标价下调至22.2美元/174港元,维持“买入”评级。
- 小鹏汽车(XPEV US/9868 HK):1Q25业绩超预期,主因毛利率改善与政府补贴。1Q25净亏损6.64亿元较预测收窄。盈利能力改善可支撑更多新车型与AI投资,销量预测上调至46万台,2025年整车毛利率预测上调至12.0%。预计3Q25实现净利润盈亏平衡,研发费用同比增加32%。维持“买入”评级,目标价28美元/110港元。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车、小鹏汽车、中联重科、三一重工、瑞幸咖啡、珀莱雅、华润饮料、百济神州、信达生物、友邦保险、中国财险、腾讯、阿里巴巴、携程集团、绿城服务、小米集团、比亚迪电子、地平线机器人、韦尔股份、贝克微、北方华创、Salesforce CRM。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(未来12个月潜在涨幅超过15%)、持有(未来12个月潜在变幅在-10%至+15%)、卖出(未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,信息仅供参考,不构成投资建议,不承担法律责任。
- 重要披露(英国、美国、新加坡投资者):特定投资者适用条款。