全球市场观察
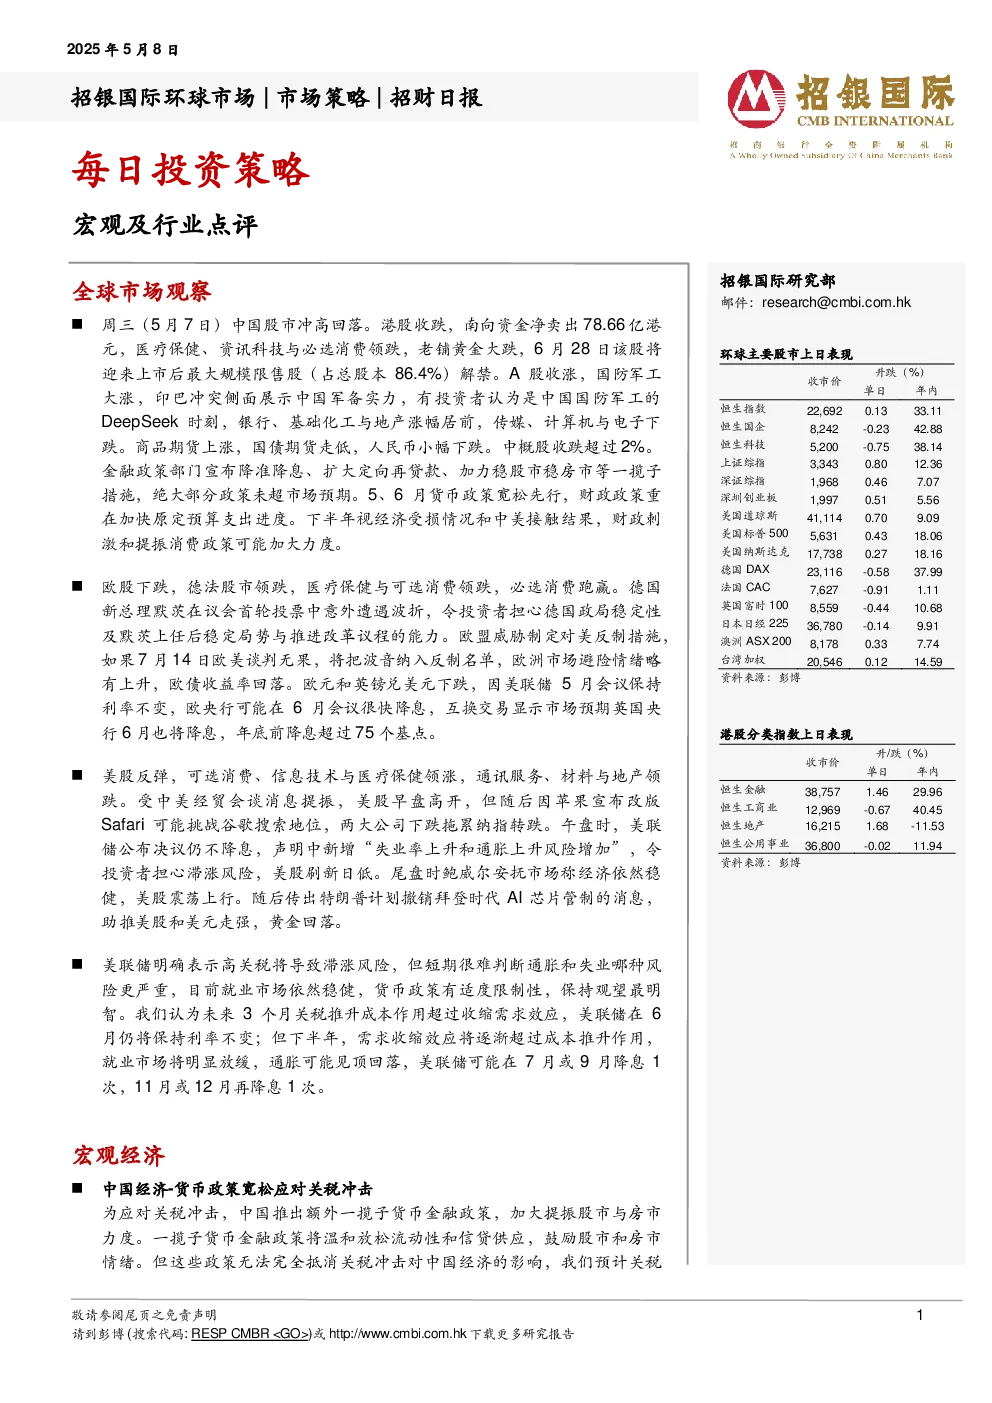
- 中国股市:周三冲高回落,港股收跌,南向资金净卖出78.66亿港元,医疗保健、资讯科技与必选消费领跌,老铺黄金大跌(6月28日将迎来最大规模限售股解禁);A股收涨,国防军工大涨(印巴冲突展示中国军备实力),银行、基础化工与地产涨幅居前,传媒、计算机与电子下跌。
- 政策措施:金融政策部门宣布降准降息、扩大定向再贷款、加力稳股市稳房市等一揽子措施,大部分政策未超市场预期;5、6月货币政策宽松先行,财政政策重在加快原定预算支出进度,下半年可能加大财政刺激和提振消费政策力度。
- 商品期货:上涨,国债期货走低,人民币小幅下跌,中概股收跌超过2%。
欧洲市场
- 市场表现:下跌,德法股市领跌,医疗保健与可选消费领跌,必选消费跑赢。
- 政局风险:德国新总理默茨在议会首轮投票中意外遭遇波折,引发对德国政局稳定性及默茨推进改革议程能力的担忧。
- 贸易紧张:欧盟威胁制定对美反制措施,若7月14日欧美谈判无果,将把波音纳入反制名单,市场避险情绪上升,欧债收益率回落。
- 货币政策:欧元和英镑兑美元下跌,因美联储5月会议保持利率不变,欧央行可能在6月会议很快降息,市场预期英国央行6月也将降息,年底前降息超过75个基点。
美国市场
- 市场表现:反弹,可选消费、信息技术与医疗保健领涨,通讯服务、材料与地产领跌。
- 市场波动:受中美经贸会谈消息提振早盘高开,苹果宣布改版Safari挑战谷歌地位拖累纳指转跌;美联储公布决议仍不降息,声明中新增“失业率上升和通胀上升风险增加”,令投资者担心滞涨风险,美股刷新日低;尾盘鲍威尔安抚市场称经济依然稳健,美股震荡上行。
- 政策预期:特朗普计划撤销拜登时代AI芯片管制的消息助推美股和美元走强,黄金回落。
美联储政策分析
- 高关税影响:明确表示高关税将导致滞涨风险,短期难以判断通胀和失业哪种风险更严重,目前就业市场依然稳健,货币政策有适度限制性,保持观望最明智。
- 未来预测:未来3个月关税推升成本作用超过收缩需求效应,6月仍将保持利率不变;下半年需求收缩效应将逐渐超过成本推升作用,就业市场将明显放缓,通胀可能见顶回落,7月或9月降息1次,11月或12月再降息1次。
宏观经济
- 中国经济:为应对关税冲击,推出额外一揽子货币金融政策,加大提振股市与房市力度,但无法完全抵消关税冲击,预计关税每日冲击可能分别降低中国GDP和CPI增速1个百分点和0.2个百分点。
- 经济预测:在对经济受损程度和中美接触结果评估后,下半年可能加大财政刺激力度,以提振家庭消费;预计全年GDP增速4.8%。
行业点评
- 装备制造行业:全球机械制造商对关税影响的评估显示,大多数企业预计如果关税持续生效,其影响将从第三季度开始显现,小松(6301 JP,未评级)受冲击相对较大。
- 中国保险行业:股票投资风险因子进一步下调10%,扩大保险资金长期投资试点范围,促进长钱长投,预计将带来超过1,500亿元增量入市资金,行业平均综合偿付能力充足率提升至200.6%。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、安踏体育(2020 HK)、瑞幸咖啡(LKNCY US)、百胜中国(9987 HK)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、信达生物(1801 HK)、中国财险(2328 HK)、阿里巴巴(BABA US)、腾讯(700 HK)、快手(1024 HK)、携程(TCOM US)、绿城服务(2869 HK)、小米集团(1810 HK)、比亚迪电子(285 HK)、北方华创(002371 CH)、贝克微(2149 HK)、韦尔股份(603501 CH)、Salesforce(CRM US)。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,信息仅供参考,不构成最终操作建议,不承担法律责任。
- 重要披露(特定地区):英国、美国、新加坡的相关规定。