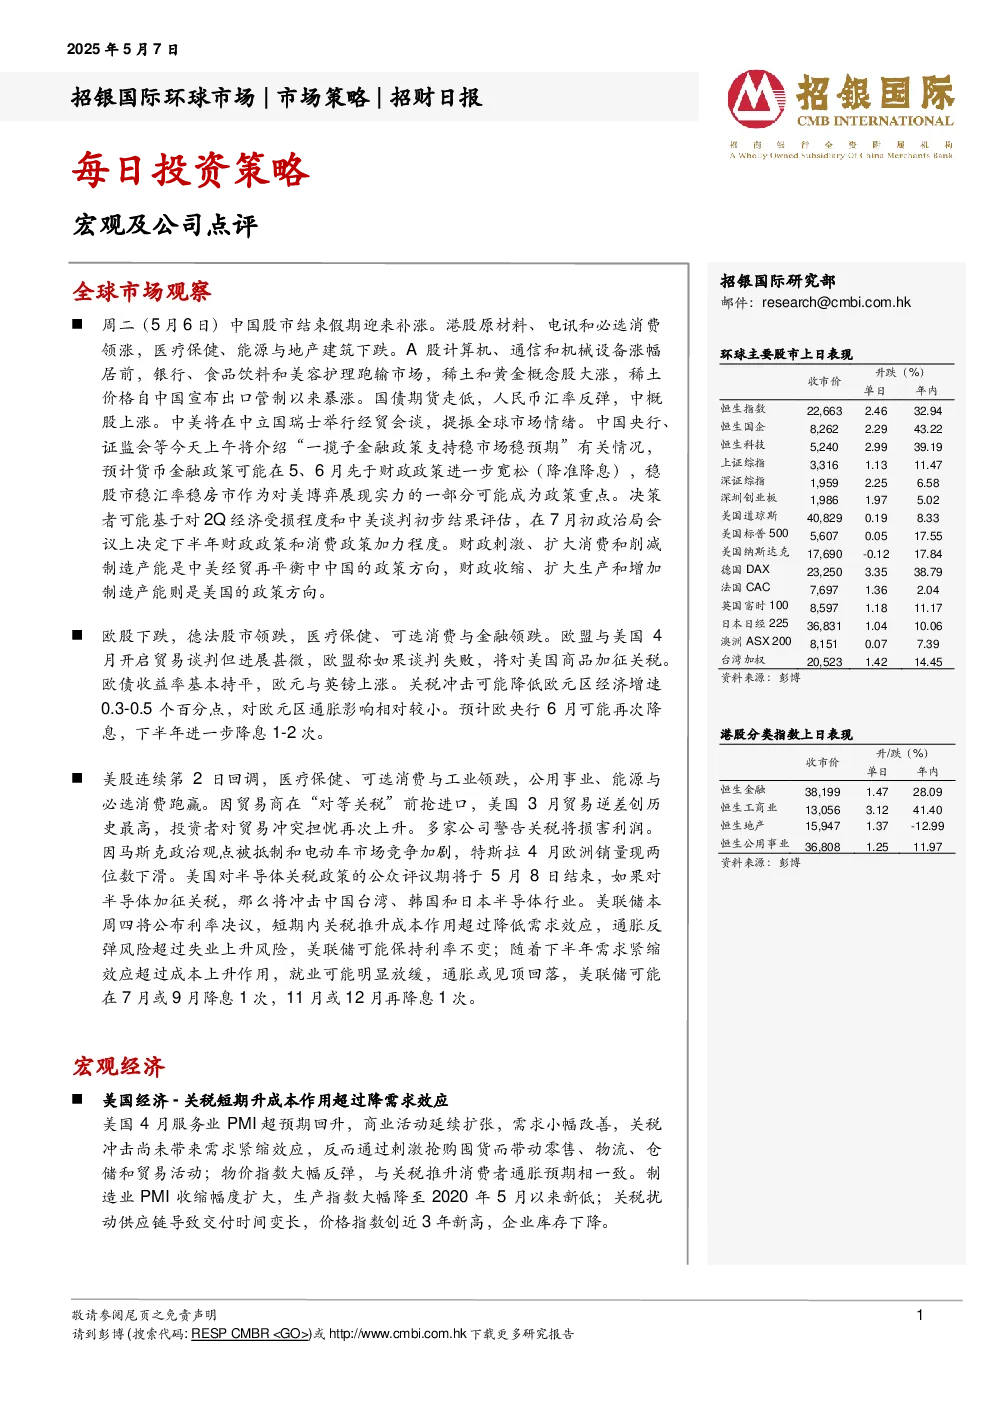
研报总结
一、全球市场观察
- 中国股市:5月6日中国股市结束假期补涨,港股原材料、电讯和必选消费领涨,医疗保健、能源与地产建筑下跌;A股计算机、通信和机械设备涨幅居前,银行、食品饮料和美容护理跑输市场。稀土价格暴涨,中概股上涨。预计5、6月货币金融政策可能先于财政政策宽松,稳股市稳汇率稳房市可能成为政策重点。
- 欧美股市:欧股下跌,德法股市领跌,医疗保健、可选消费与金融领跌。欧盟与美国4月贸易谈判进展甚微,欧盟可能对美商品加征关税,或降低欧元区经济增速0.3-0.5个百分点。预计欧央行6月可能再次降息,下半年进一步降息1-2次。
- 美股:连续第2日回调,医疗保健、可选消费与工业领跌,公用事业、能源与必选消费跑赢。美国3月贸易逆差创历史最高,关税冲突担忧再次上升。特斯拉4月欧洲销量下滑。若对半导体加征关税,将冲击中国台湾、韩国和日本半导体行业。美联储本周四将公布利率决议,短期内可能保持利率不变,7月或9月降息1次,11月或12月再降息1次。
二、宏观经济
- 美国经济:4月服务业PMI超预期回升,需求小幅改善,关税冲击未带来需求紧缩效应,反而带动零售、物流等;物价指数大幅反弹,企业库存下降。制造业PMI收缩幅度扩大,供应链扰动导致交付时间变长,价格指数创近3年新高。
三、每日投资策略
- 美国通胀反弹风险大于失业上升风险,美联储5、6月可能保持政策利率不变,7月或9月降息1次,11月或12月再降息1次。
四、公司点评
- 贝壳(BEKE US):节假日销售显示购房情绪平稳,2Q将面临高基数压力。预估FY25/26/27E non-GAAP净利润达81/104/119亿元,25年1季度/2季度分别达11/23亿元。目标价下调至26.3美元,维持“买入”评级。
- Datadog(DDOG US):1Q25业绩超预期,总营收同比增长24.6%,经税后调整的non-GAAP净利润同比增长6.5%。目标价上调至158.7美元,维持“买入”评级。
五、招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、信达生物、中国财险、阿里巴巴、腾讯、快手、携程、绿城服务、小米集团、比亚迪电子、北方华创、贝克微、韦尔股份、Salesforce。
六、免责声明
- 本报告不构成投资建议,投资需谨慎,过往表现不代表未来表现。