全球市场观察
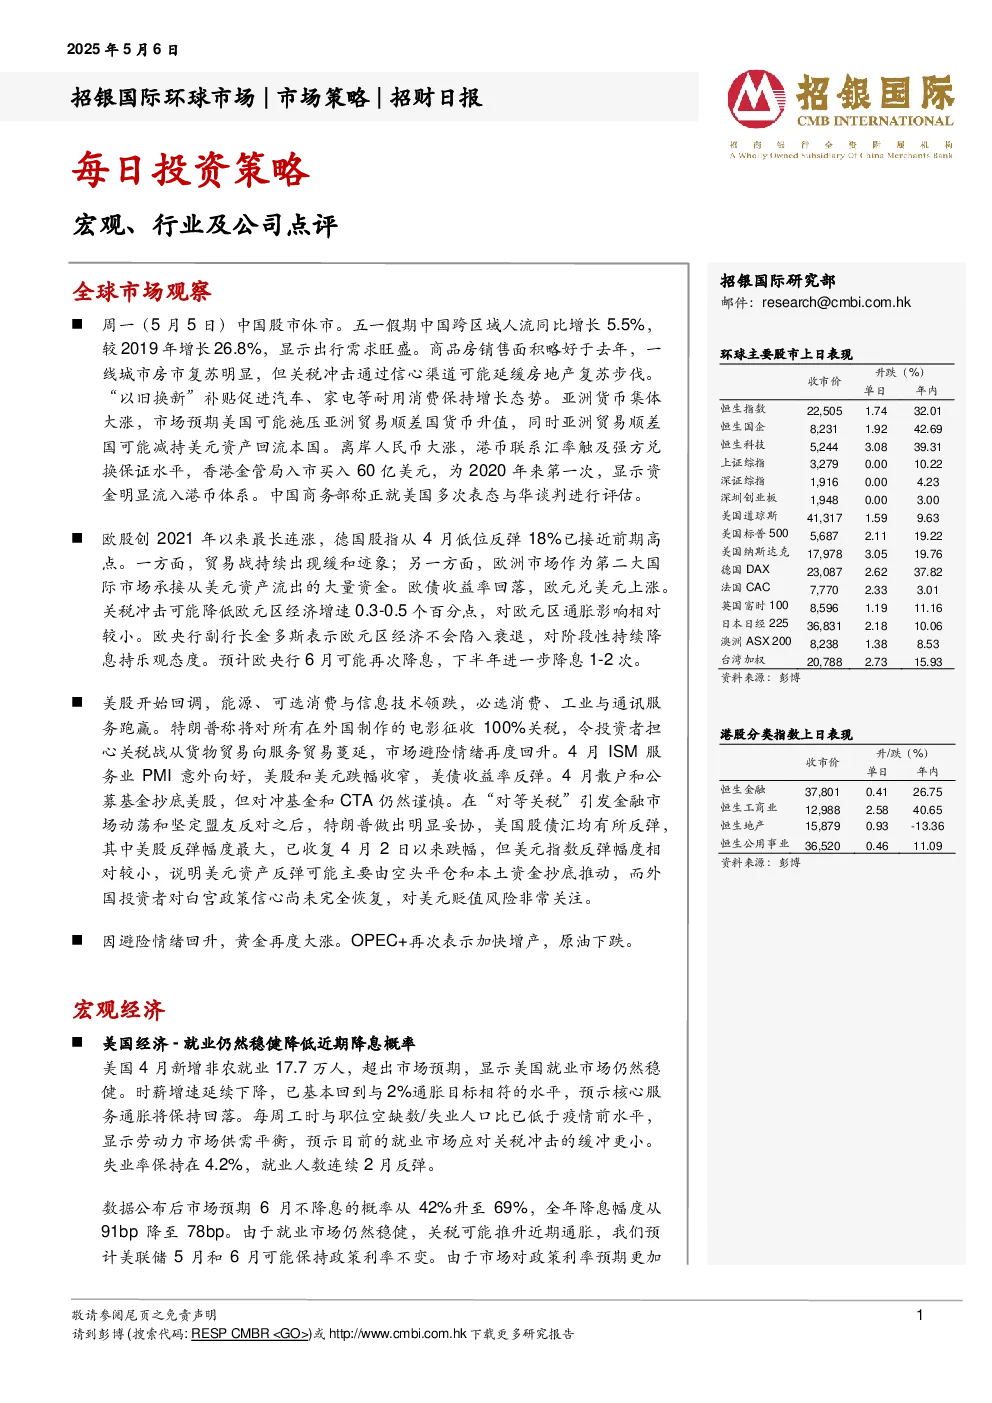
- 中国: 五一假期出行需求旺盛,跨区域人流同比增长5.5%,较2019年增长26.8%。商品房销售面积略好于去年,一线城市房市复苏明显,但关税冲击可能延缓复苏步伐。汽车、家电等耐用消费保持增长态势,得益于“以旧换新”补贴。亚洲货币集体大涨,市场预期美国可能施压亚洲贸易顺差国货币升值,同时亚洲贸易顺差国可能减持美元资产回流本国。离岸人民币大涨,香港金管局入市买入60亿美元,为2020年来第一次,显示资金明显流入港币体系。中国商务部称正就美国多次表态与华谈判进行评估。
- 欧洲: 欧股创2021年以来最长连涨,德国股指从4月低位反弹18%已接近前期高点。贸易战持续出现缓和迹象,欧洲市场承接从美元资产流出的大量资金。欧债收益率回落,欧元兑美元上涨。关税冲击可能降低欧元区经济增速0.3-0.5个百分点,对欧元区通胀影响相对较小。欧央行副行长金多斯表示欧元区经济不会陷入衰退,对阶段性持续降息持乐观态度。预计欧央行6月可能再次降息,下半年进一步降息1-2次。
- 美国: 美股开始回调,能源、可选消费与信息技术领跌,必选消费、工业与通讯服务跑赢。特朗普称将对所有在外国制作的电影征收100%关税,令投资者担心关税战从货物贸易向服务贸易蔓延,市场避险情绪再度回升。4月ISM服务业PMI意外向好,美股和美元跌幅收窄,美债收益率反弹。4月散户和公募基金抄底美股,但对冲基金和CTA仍然谨慎。特朗普在“对等关税”引发金融市场动荡和坚定盟友反对后做出明显妥协,美国股债汇均有所反弹,其中美股反弹幅度最大,已收复4月2日以来跌幅,但美元指数反弹幅度相对较小,说明美元资产反弹可能主要由空头平仓和本土资金抄底推动,外国投资者对白宫政策信心尚未完全恢复。
- 其他: 因避险情绪回升,黄金再度大涨。OPEC+再次表示加快增产,原油下跌。
宏观经济
- 美国: 4月新增非农就业17.7万人,超出市场预期,显示美国就业市场仍然稳健。时薪增速延续下降,已基本回到与2%通胀目标相符的水平,预示核心服务通胀将保持回落。每周工时与职位空缺数/失业人口比已低于疫情前水平,显示劳动力市场供需平衡,预示目前的就业市场应对关税冲击的缓冲更小。失业率保持在4.2%,就业人数连续2月反弹。数据公布后市场预期6月不降息的概率从42%升至69%,全年降息幅度从91bp降至78bp。由于就业市场仍然稳健,关税可能推升近期通胀,预计美联储5月和6月可能保持政策利率不变。随着关税冲击对需求的收缩效应逐渐显现,美联储可能重启降息进程,预计联储可能在7月或9月再次降息,11月或12月再降息1次。
行业点评
- 科技行业: 苹果FY2Q25业绩,iPhone/iPad/Mac销售同比增长2%/15%/7%,服务业务GPM改善,抵消了中国地区(同比下降2%)和可穿戴设备(同比下降5%)销售的疲软,二季度收入为954亿美元(同比增长5%),每股收益为1.65美元(同比提升8%),基本符合市场预期。管理层指引FY3Q25E收入增长为“中低单位数”,GPM为45.5%-46.5%,包括9亿美元关税相关成本的影响(中国进口占20%)。考虑到近期关税/贸易/宏观经济的不利因素,对2H25E前景持保守看法,特别是考虑到iOS/AI升级的延迟,iPhone潜在销量可能会下滑。分析表明,苹果三季度9亿美元关税成本意味着它将承担大部分关税成本的影响,从而部分缓解供应链定价压力的担忧。个股方面,偏好估值回调到有吸引力水平和产能多元化分布(如越南/印度)的个股,对小米、比亚迪电子、瑞声科技、鸿腾精密和丘钛科技持正面看法。
- 其他: 亚马逊1Q25业绩,营收为1,557亿美元,同比增长8.6%;总运营利润为184亿美元,同比增长20%,主因AWS部门运营利润率超出预期。管理层指引2Q25E季度营收同比增长7%-11%;计入年度股权激励递增的常规影响及新增的Kuiper项目相关费用后,运营利润位于130-175亿美元区间。考虑Kuiper额外费用,将2025-2027年营收/运营利润预测分别下调0.5%-0.8%/3.2%-5.1%,目标价从268美元下调8%至247美元,基于18.3倍EV/EBITDA,与两年交易均值一致。预测2025年运营利润同比增长18%,是全年股价增长的关键驱动因素,维持“买入”评级。
- 海尔智家: 25财年全年指引维持不变,高单位数销售增长指引(中国高单位数/海外10%-15%)及净利润增长10%+的目标。主要增长动能包括卡萨帝品牌、空调业务、欧洲市场改革见效、新兴市场(亚洲、中东及非洲)高速增长。员工激励计划考核指标调整为ROE,以更全面评估资本使用效率。25财年2季度展望稳健但需审慎,管理层对实现指引有信心,主因中国零售增长及补库存需求,叠加海外(除美国外)强劲动能。但持保守观点,因为中国4月零售增速放缓,下半年高基数,美国市场可能受中墨进口关税影响。关税短期冲击与应对策略包括优先消化现有库存、优化产品结构、依托GEA品牌力调整定价,长期将扩大美墨本土产能并加强东南亚/欧洲生产基地布局。数字化改革持续推进,重点领域包括数字化库存管理、数字化营销、数字化门店和数字化交易。25财年1季度业绩略超预期,销售额同比增长10%至790亿元人民币,超彭博预期5%;净利润增长15%至55亿元,超预期4%。维持“买入”评级,目标价下调至28.45港元。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、信达生物、中国财险、阿里巴巴、腾讯、快手、携程、绿城服务、小米集团、比亚迪电子、北方华创、贝克微、韦尔股份。
- Salesforce:买入,目标价272.63美元。
免责声明及披露
- 分析员声明:观点准确反映个人对所提及证券及其发行人的观点,薪酬与发表在报告上的观点无直接或间接关系。
- 投资评级:买入、持有、卖出、未评级。
- 行业投资评级:优于大市、同步大市、落后大市。
- 重要披露:投资可能涉及相当大的风险,数据可能不适合所有投资者,不提供任何针对个人的投资建议,过去的表现不代表未来的表现,实际情况可能和报告中所载的大不相同,投资价值或回报存在不确定性及难以保证,并可能会受目标资产表现以及其他市场因素影响,建议投资者应该独立评估投资和策略,并鼓励投资者咨询专业财务顾问以便作出投资决定。