全球市场观察
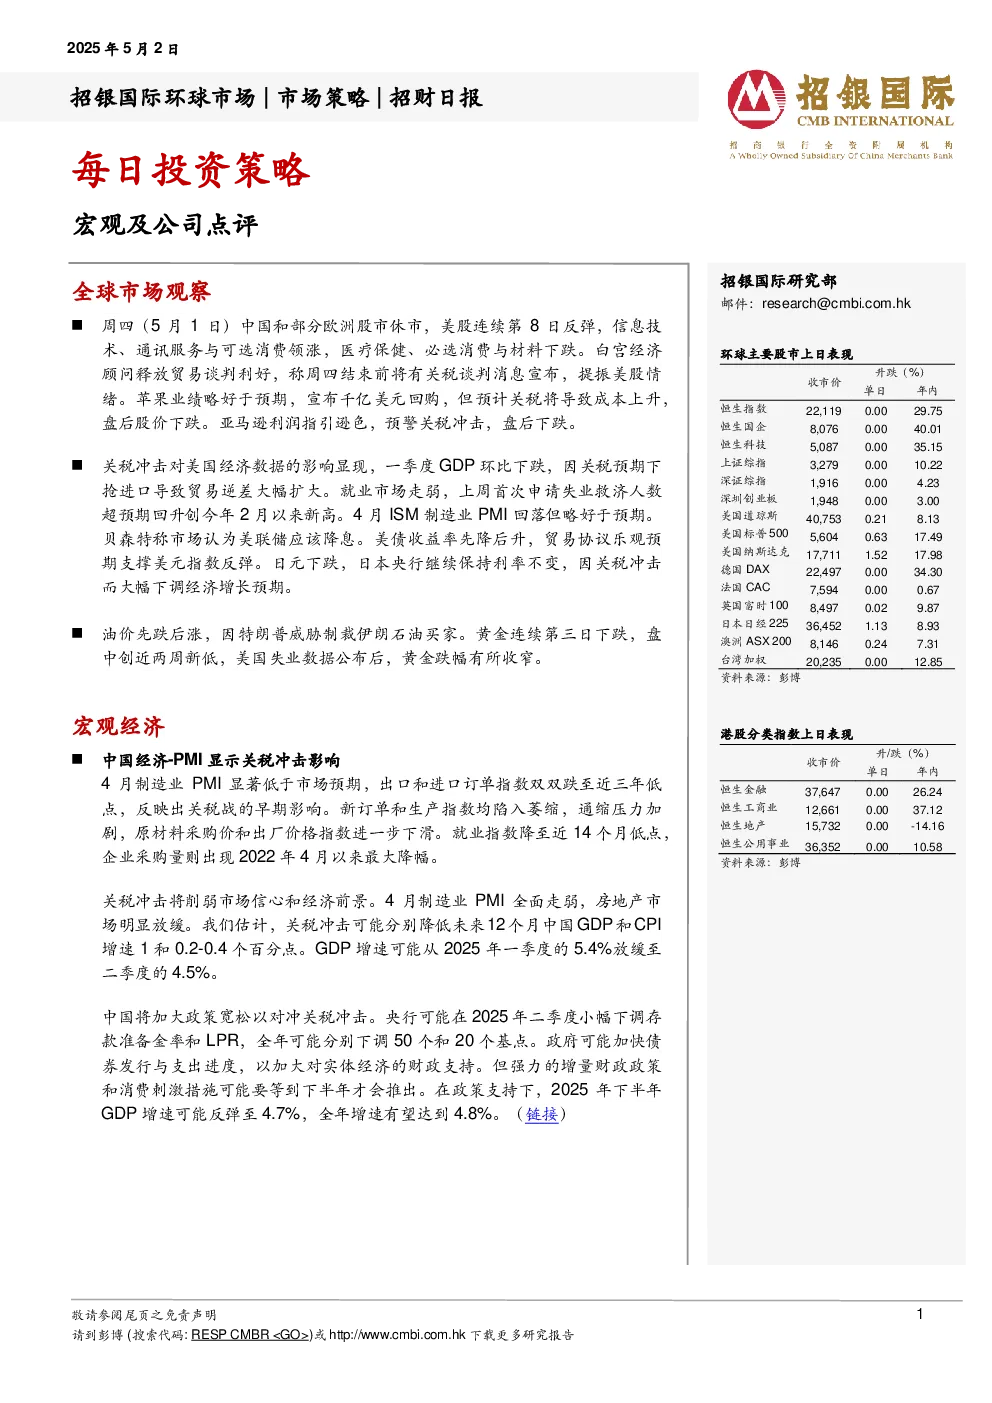
- 美股表现:美股连续第8日反弹,信息技术、通讯服务与可选消费领涨,医疗保健、必选消费与材料下跌。白宫经济顾问释放贸易谈判利好消息,提振美股情绪。苹果宣布千亿美元回购,但预计关税将导致成本上升,盘后股价下跌。亚马逊利润指引逊色,预警关税冲击,盘后下跌。
- 美国经济数据:一季度GDP环比下跌,因关税预期下抢进口导致贸易逆差大幅扩大。就业市场走弱,上周首次申请失业救济人数超预期回升。4月ISM制造业PMI回落但略好于预期。贝森特称市场认为美联储应该降息。美债收益率先降后升,贸易协议乐观预期支撑美元指数反弹。日元下跌,日本央行继续保持利率不变,因关税冲击而大幅下调经济增长预期。
- 油价与金价:油价先跌后涨,因特朗普威胁制裁伊朗石油买家。黄金连续第三日下跌,盘中创近两周新低,美国失业数据公布后,黄金跌幅有所收窄。
宏观经济
- 中国经济PMI:4月制造业PMI显著低于市场预期,出口和进口订单指数双双跌至近三年低点,反映出关税战的早期影响。新订单和生产指数均陷入萎缩,通缩压力加剧,原材料采购价和出厂价格指数进一步下滑。就业指数降至近14个月低点,企业采购量则出现2022年4月以来最大降幅。
- 关税冲击影响:关税冲击将削弱市场信心和经济前景。预计将降低未来12个月中国GDP和CPI增速1和0.2-0.4个百分点。GDP增速可能从2025年一季度的5.4%放缓至二季度的4.5%。
- 中国政策应对:中国将加大政策宽松以对冲关税冲击。央行可能在2025年二季度小幅下调存款准备金率和LPR,全年可能分别下调50个和20个基点。政府可能加快债券发行与支出进度。预计2025年下半年GDP增速可能反弹至4.7%,全年增速有望达到4.8%。
每日投资策略
- 宏观及公司点评:包含对微软、Meta、韦尔股份、百胜中国、中国人寿、友邦、小米集团等公司的分析和评级。
公司点评
- 微软(MSFT US):云业务收入增长重新加速,季度净利润同比增长17.7%。将2025-2027财年的营收/净利润预测上调,目标价上调至510.3美元,维持“买入”评级。
- Meta(META US):1Q25业绩好于预期,营业利润同比增长27%。将FY25总费用指引下调,资本支出指引上调。将FY25-27总营收预测下调,目标价下调至760美元,维持“买入”评级。
- 韦尔股份(603501 CH):汽车业务强劲增长推动2025财年一季度业绩表现亮眼。维持买入评级,目标价维持176元人民币不变。
- 百胜中国(9987 HK):1季度销售低于预期,净利润符合预期。预计25年2季度系统销售增速将加快,但幅度有限。将25/26/27财年年净利润预测下调,目标价下调至418.25港元,维持买入评级。
- 中国人寿(2628 HK):净利润和净资产增长超出预期,主要得益于保险服务业绩快速增长。预计25年 NBV 增速为14%,新业务价值率持续改善。维持目标价20港元,对应0.4倍FY25E P/EV,维持“买入”评级。
- 友邦(1299 HK):集团新业务价值同比增长13%,新业务价值率改善。16亿美元回购计划完成时间快于预期。维持“买入”评级,目标价89.0港元,对应1.6倍FY25E P/EV。
- 小米集团(1810 HK):预计1Q25收入/经调整净利润将同比增长43%/50%。维持积极看法,预计智能手机业务将持续扩张,IoT业务受益于中国补贴政策,智能电动汽车业务盈利能力持续改善。将FY25–27E净利润预测上调,目标价上调至59.99港元,维持“买入”评级。
招银国际环球市场焦点股份
- 列出吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、信达生物、中国财险、阿里巴巴、腾讯、快手、携程、绿城服务、小米集团、比亚迪电子、北方华创、贝克微、韦尔股份、Salesforce等公司的股价目标价、市盈率、市净率、ROE、股息率等信息。
免责声明及披露
- 包含分析员声明、投资评级、行业投资评级、重要披露等内容。