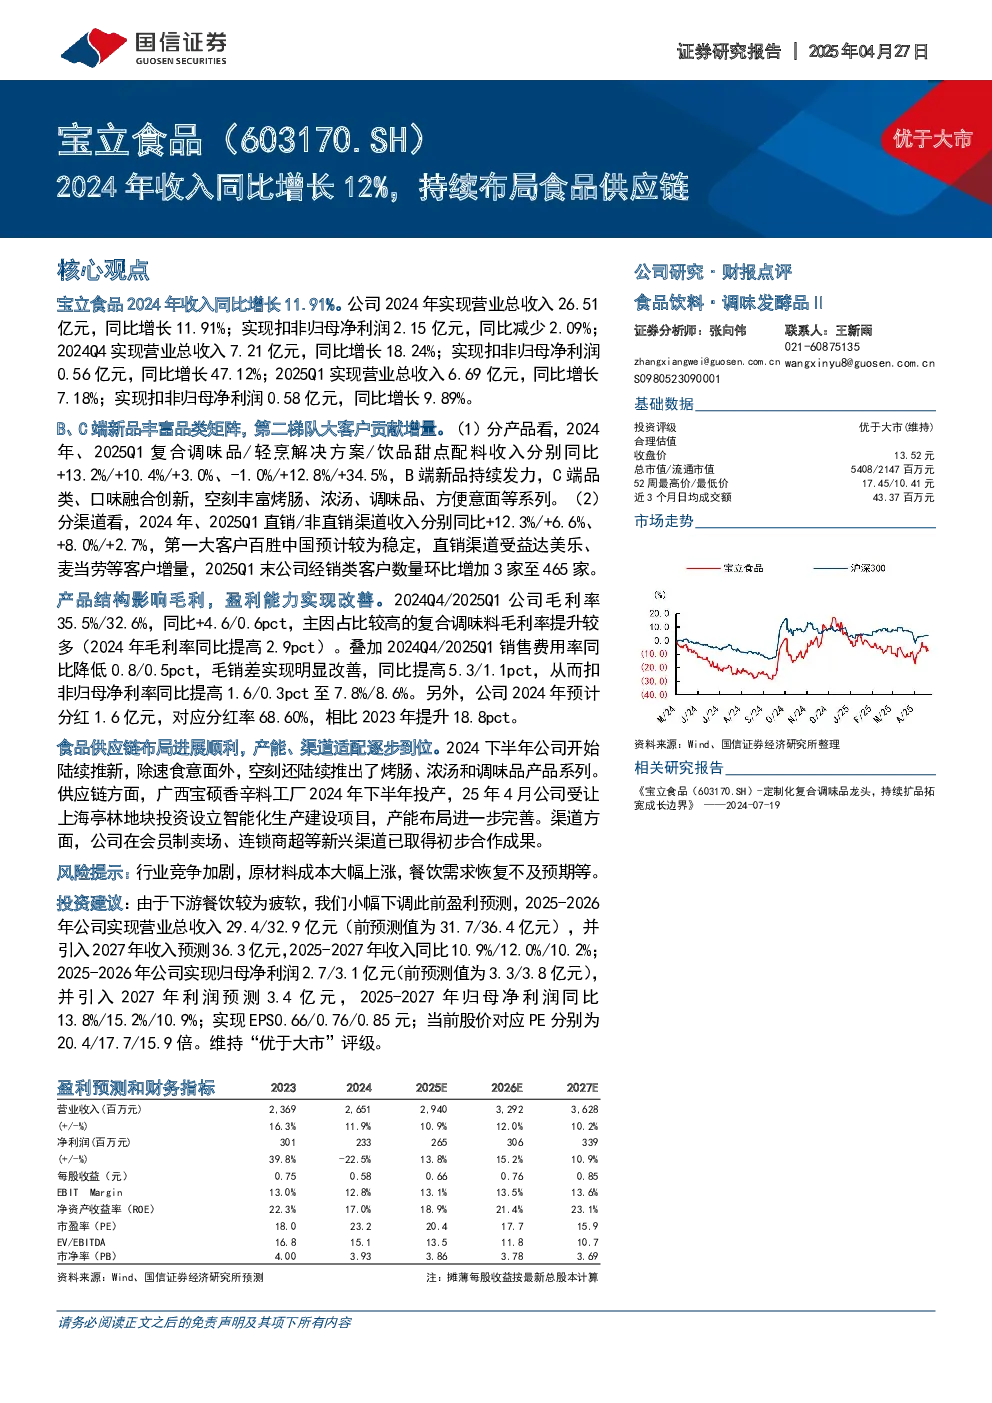
宝立食品2024年收入同比增长11.91%,实现营业总收入26.51亿元,但扣非归母净利润同比减少2.09%,至2.15亿元。2024Q4业绩表现突出,营业总收入7.21亿元,同比增长18.24%,扣非归母净利润0.56亿元,同比增长47.12%;2025Q1营业总收入6.69亿元,同比增长7.18%,扣非归母净利润0.58亿元,同比增长9.89%。
产品与渠道方面:
- 产品结构:B端新品持续发力,C端品类和口味创新,空刻系列丰富烤肠、浓汤、调味品、方便意面等产品。2024年复合调味品/轻烹解决方案/饮品甜点配料收入分别同比+13.2%/+10.4%/+3.0%,2025Q1分别同比-1.0%/+12.8%/+34.5%。
- 渠道结构:直销/非直销渠道收入分别同比+12.3%/+6.6%、+8.0%/+2.7%。百胜中国稳定,直销渠道受益达美乐、麦当劳增量,经销类客户数2025Q1末达465家。
盈利能力方面:
- 毛利率:2024Q4/2025Q1毛利率分别为35.5%/32.6%,同比+4.6/0.6pct,主因复合调味料毛利率提升。销售费用率降低,毛销差同比提高5.3/1.1pct,扣非归母净利率同比提高1.6/0.3pct至7.8%/8.6%。
- 分红:2024年预计分红1.6亿元,分红率68.60%,同比提升18.8pct。
供应链与渠道布局:
- 产能:广西宝硕香辛料工厂2024年下半年投产,2025年4月受让上海亭林地块设立智能化生产项目。
- 渠道:会员制卖场、连锁商超等新兴渠道取得初步成果。2024下半年推出速食意面、烤肠、浓汤、调味品等新品。
投资建议:
- 因下游餐饮疲软,下调盈利预测:2025-2026年收入29.4/32.9亿元(前值31.7/36.4亿元),引入2027年收入36.3亿元;归母净利润2.7/3.1亿元(前值3.3/3.8亿元),引入2027年利润3.4亿元。2025-2027年收入/利润同比10.9%/12.0%/10.2%/13.8%/15.2%/10.9%。EPS0.66/0.76/0.85元,PE分别为20.4/17.7/15.9倍,维持“优于大市”评级。
风险提示:行业竞争加剧、原材料成本上涨、餐饮需求恢复不及预期。