全球市场观察
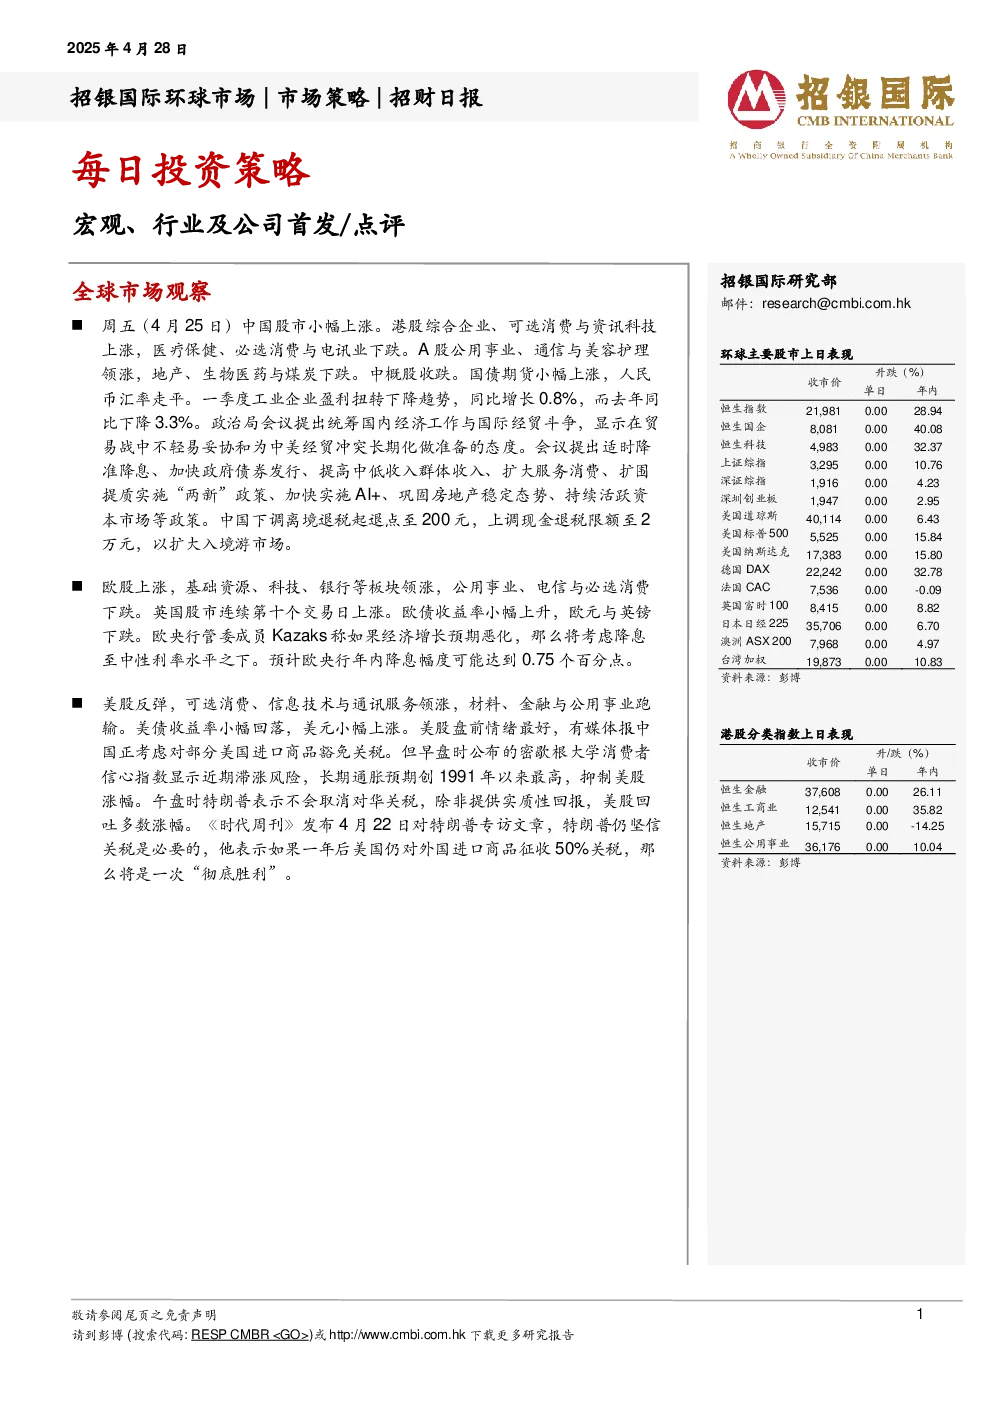
- 中国股市:小幅上涨,港股综合企业、可选消费与资讯科技上涨,医疗保健、必选消费与电讯业下跌;A股公用事业、通信与美容护理领涨,地产、生物医药与煤炭下跌;中概股收跌。
- 政策动向:政治局会议提出统筹国内经济工作与国际经贸斗争,显示不轻易妥协和为中美经贸冲突长期化准备的态度;提出适时降准降息、加快政府债券发行、提高中低收入群体收入、扩大服务消费、扩围提质实施“两新”政策、加快实施AI+、巩固房地产稳定态势、持续活跃资本市场等政策。
- 其他市场:欧股上涨,基础资源、科技、银行等板块领涨;美股反弹,可选消费、信息技术与通讯服务领涨;美债收益率小幅回落,美元小幅上涨。
每日投资策略
- 宏观经济:中国政策力度低于市场预期,但可能实施更有力度的财政刺激以提振消费;中国可能将人民币和股市的相对稳定视为中美博弈的重要内容。
- 行业点评:中国医药行业关注ASCO数据发布,创新药行情或将分化,看好催化剂丰富、估值安全边际强的创新药个股,如信达生物、百济神州、三生制药、诺诚健华。
- 公司首发/点评
- 地平线机器人:一体化自动驾驶解决方案领导者,预计2027年收入达84亿元,2024-2027年年复合增长率为52.2%,首次覆盖给予“买入”评级,目标价8.9港元。
- 黑芝麻智能:领先车规级高性能芯片设计公司,预计2027年收入达21.0亿元,年复合增长率达到64.2%,首次覆盖给予“买入”评级,目标价28.2港元。
- 谷歌:效率提升支撑盈利超预期,维持AI投入计划支持长期增长,目标价下调至218美元,维持“买入”评级。
- 百度:Create 2025 AI开发者大会推动模型调用成本进一步下探和应用生态繁荣,维持“买入”评级,目标价146.7美元。
- 广汽集团:预计2025下半年盈利改善,维持“买入”评级,港股目标价3.6港元,A股目标价10元。
- 比亚迪:1Q25盈利质量高,符合全年预测节奏,维持“买入”评级,港股目标价470港元,A股440元。
- 长城汽车:1Q25业绩低于预期,但无需过度解读,维持A/H股“买入”评级,H股目标价14港元,A股目标价27元。
- 中国平安:NBV增长维持强劲驱动寿险营运利润上行,维持“买入”评级,目标价65.1港元。