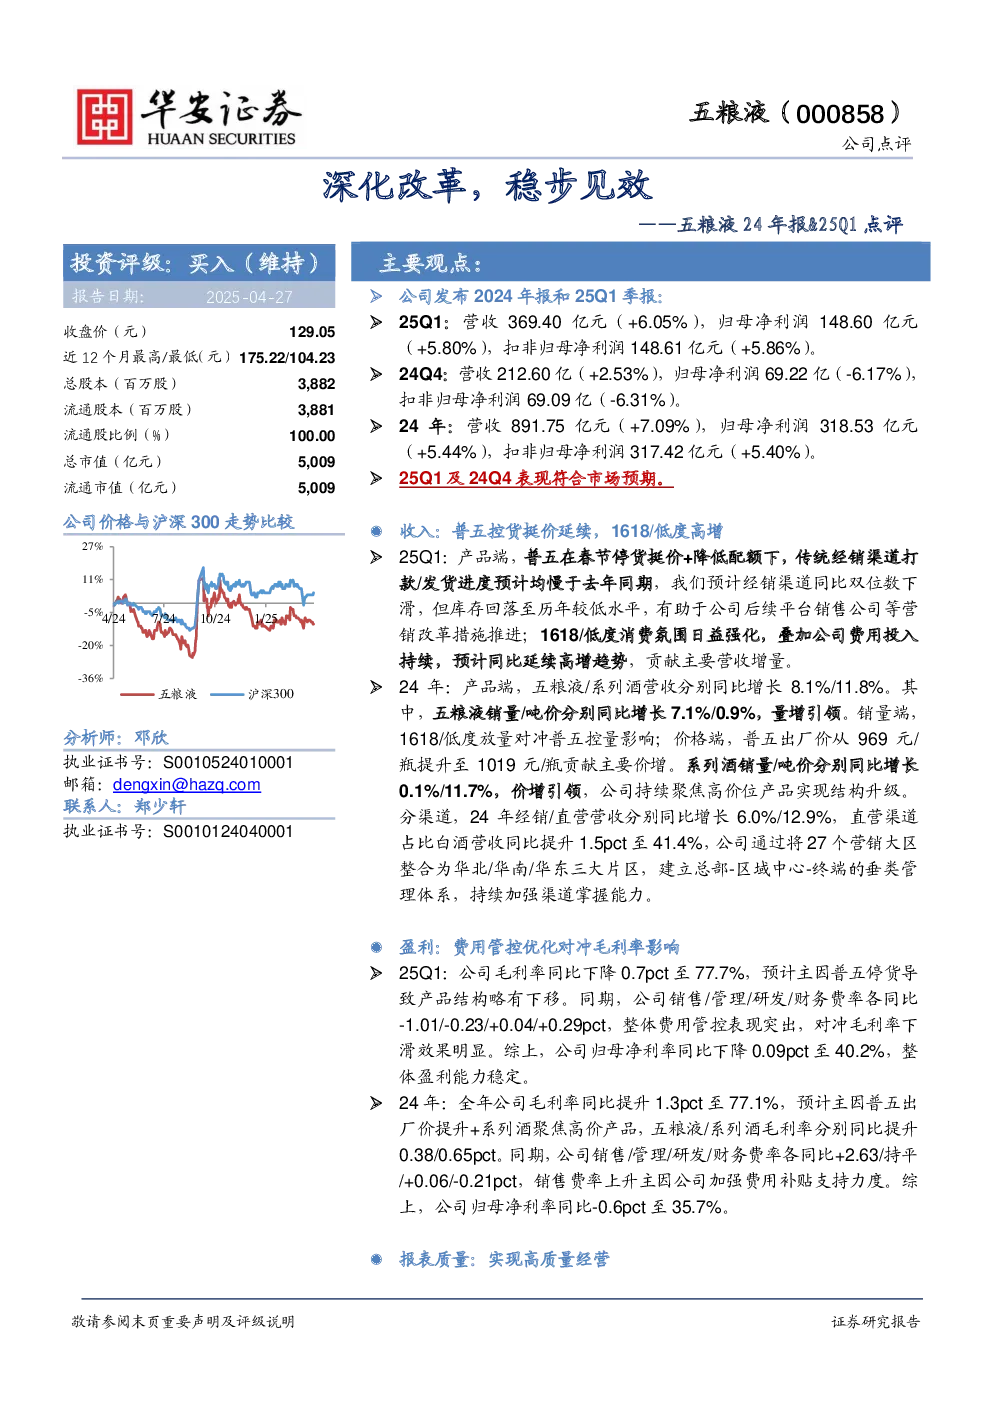
核心观点与关键数据
- 投资评级:买入(维持)
- 主要观点:公司发布2024年报和2025年第一季度季报,业绩符合市场预期,营销改革稳步推进,费用管控优化对冲毛利率影响。
- 关键数据:
- 2025年第一季度:
- 营收:369.40亿元(+6.05%)
- 归母净利润:148.60亿元(+5.80%)
- 扣非归母净利润:148.61亿元(+5.86%)
- 毛利率:77.7%(-0.7pct)
- 净利率:40.2%(-0.09pct)
- 2024年第四季度:
- 营收:212.60亿元(+2.53%)
- 归母净利润:69.22亿元(-6.17%)
- 扣非归母净利润:69.09亿元(-6.31%)
- 2024年全年:
- 营收:891.75亿元(+7.09%)
- 归母净利润:318.53亿元(+5.44%)
- 扣非归母净利润:317.42亿元(+5.40%)
- 毛利率:77.1%(+1.3pct)
- 净利率:35.7%(-0.6pct)
业绩分析
- 收入端:
- 2025年第一季度:普五控货挺价延续,经销渠道打款/发货进度慢于去年同期,库存回落至低位,1618/低度产品高增。
- 2024年:五粮液销量/吨价分别同比增长7.1%/0.9%,量增引领;普五出厂价提升至1019元/瓶贡献主要价增;系列酒销量/吨价分别同比增长0.1%/11.7%,价增引领。
- 渠道:经销/直营营收分别同比增长6.0%/12.9%,直营渠道占比提升至41.4%,营销大区整合为三大片区,加强渠道掌握能力。
- 费用端:
- 2025年第一季度:销售/管理/研发/财务费率分别同比-1.01/-0.23/+0.04/+0.29pct,费用管控突出,对冲毛利率下滑。
- 2024年:毛利率同比提升1.3pct,主要因普五出厂价提升和系列酒聚焦高价产品;销售费率上升主因费用补贴支持力度加大。
- 盈利能力:
- 2025年第一季度:净利率稳定在40.2%,高质量完成经营目标。
- 2024年:净利率同比-0.6pct至35.7%。
报表质量
- 2025年第一季度:“营收+Δ合同负债”同比增长7.3%,去除季度影响后,25Q1+24Q4合计销售收现同比+3.2%,与营收增速匹配。
投资建议与盈利预测
- 投资建议:维持“买入”评级,营销改革深化,管理团队紧贴一线市场,普五批价掌握程度提升,1618/低度消费氛围强化。
- 盈利预测:
- 2025-2027年营业总收入:935.6/999.5/1078.0亿元(同比增长4.9%/6.8%/7.9%)
- 2025-2027年归母净利润:333.7/356.2/385.8亿元(同比增长4.8%/6.7%/8.3%)
- 当前股价对应PE:15/14/13倍
风险提示
- 营销改革进度不及预期,行业景气度恢复不及预期,市场竞争加剧,食品安全事件。