全球市场观察
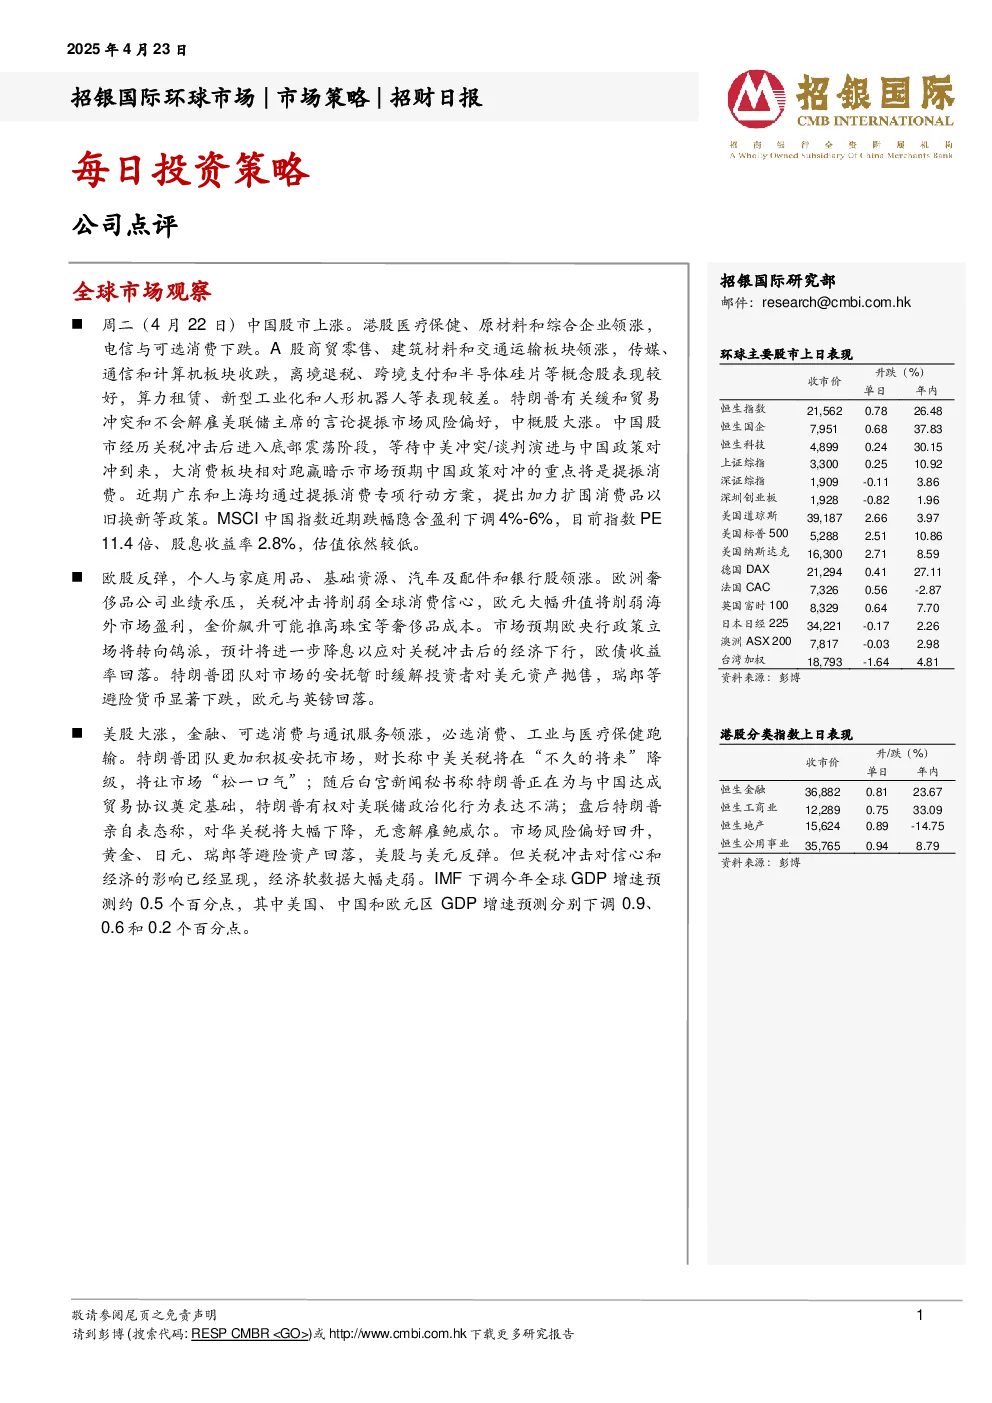
- 中国股市:周二(4月22日)上涨,港股医疗保健、原材料和综合企业领涨,电信与可选消费下跌;A股商贸零售、建筑材料和交通运输板块领涨,传媒、通信和计算机板块收跌,离境退税、跨境支付和半导体硅片等概念股表现较好,算力租赁、新型工业化和人形机器人等表现较差。市场等待中美冲突/谈判演进与中国政策对冲,大消费板块相对跑赢暗示政策对冲重点为提振消费。MSCI中国指数PE 11.4倍,股息收益率2.8%,估值较低。
- 欧洲股市:反弹,个人与家庭用品、基础资源、汽车及配件和银行股领涨。关税冲击削弱全球消费信心,欧元大幅升值削弱海外市场盈利,金价飙升推高奢侈品成本。市场预期欧央行将转向鸽派降息应对经济下行,欧债收益率回落。特朗普团队安抚市场缓解投资者对美元资产抛售,瑞郎等避险货币下跌,欧元与英镑回落。
- 美股:大涨,金融、可选消费与通讯服务领涨,必选消费、工业与医疗保健跑输。特朗普团队积极安抚市场,财长称关税将降级,白宫新闻秘书称特朗普正为贸易协议奠定基础,特朗普表态称关税将大幅下降,无意解雇鲍威尔。市场风险偏好回升,黄金、日元、瑞郎等避险资产回落,美股与美元反弹。但关税冲击已影响信心和经济,IMF下调今年全球GDP增速预测约0.5个百分点。
每日投资策略
- 中际旭创(300308 CH):一季度业绩亮眼,利润率突出。营收同比增长38%,净利润同比增长57%,毛利率升至36.7%。维持“买入”评级,目标价调至151元人民币,基于21.5倍2025年预期市盈率,反映未来地缘政治不确定性和板块情绪转弱。
招银国际环球市场焦点股份
- 长仓:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、安踏体育(2020 HK)、瑞幸咖啡(LKNCY US)、百胜中国(9987 HK)、珀莱雅(603605 CH)、华润饮料(2460 HK)、中国财险(2328 HK)、阿里巴巴(BABA US)、腾讯(700 HK)、快手(1024 HK)、携程(TCOM US)、绿城服务(2869 HK)、比亚迪电子(285 HK)、北方华创(002371 CH)、贝克微(2149 HK)、韦尔股份(603501 CH)、Salesforce(CRM US)。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(潜在变幅在-10%至+15%)、卖出(潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来,投资价值或回报存在不确定性,建议投资者独立评估并咨询专业财务顾问。