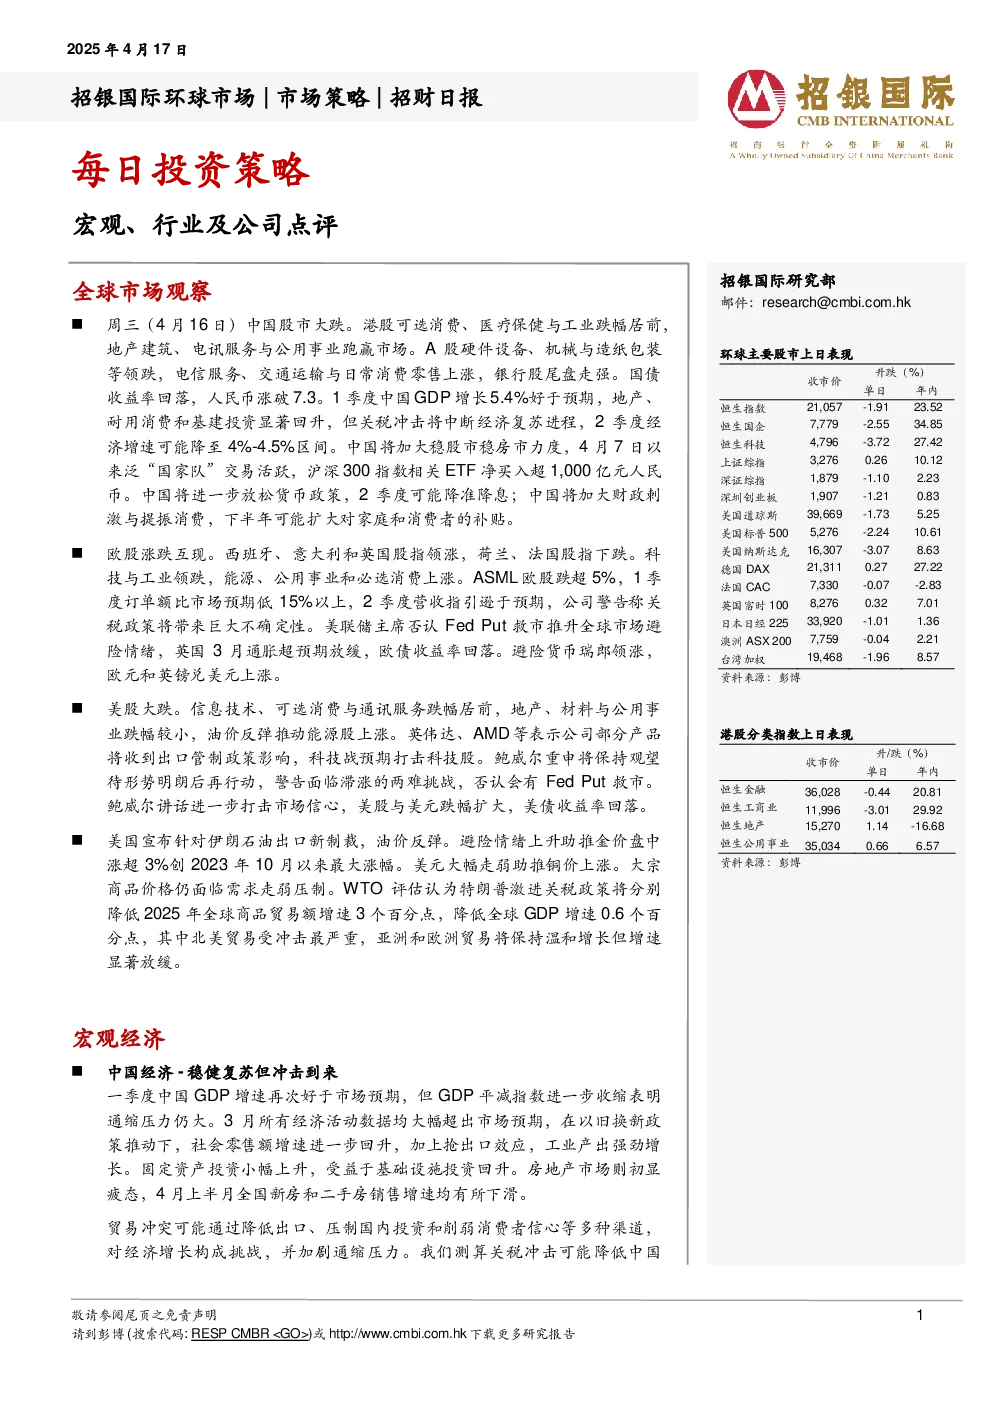
全球主要股市表现:
- 恒生指数下跌1.91%,年内涨幅23.52%。
- 恒生国企指数下跌2.55%,年内涨幅34.85%。
- 恒生科技指数下跌3.72%,年内涨幅27.42%。
- 上证综指上涨0.26%,年内涨幅10.12%。
- 深证综指下跌1.10%,年内涨幅2.23%。
- 深圳创业板指数下跌1.21%,年内涨幅0.83%。
- 美国道琼斯指数下跌1.73%,年内涨幅5.25%。
- 美国标普500指数下跌2.24%,年内涨幅10.61%。
- 美国纳斯达克指数下跌3.07%,年内涨幅8.63%。
- 德国DAX指数上涨0.27%,年内涨幅27.22%。
- 法国CAC指数下跌0.07%,年内跌幅2.83%。
- 英国富时100指数上涨0.32%,年内涨幅7.01%。
- 日本日经225指数下跌1.01%,年内涨幅1.36%。
- 澳洲ASX 200指数下跌0.04%,年内涨幅2.21%。
- 台湾加权指数下跌1.96%,年内涨幅8.57%。
中国股市表现:
- 中国股市大跌,可选消费、医疗保健与工业跌幅居前。
- 地产建筑、电讯服务与公用事业跑赢市场。
- 国债收益率回落,人民币涨破7.3。
- 一季度GDP增长5.4%好于预期,但关税冲击将中断经济复苏进程,二季度经济增速可能降至4%-4.5%区间。
- 中国将加大稳股市稳房市力度,沪深300指数相关ETF净买入超1,000亿元人民币。
- 中国将进一步放松货币政策,二季度可能降准降息;加大财政刺激与提振消费,下半年可能扩大对家庭和消费者的补贴。
宏观经济:
- 一季度中国GDP增速再次好于市场预期,但通缩压力仍大。
- 贸易冲突可能降低中国GDP增速0.75-1.25个百分点。
- 决策层需要进一步放松政策,包括新的货币政策宽松和财政刺激。
- 预计中国GDP增速将从一季度的5.4%放缓至二季度的4.2%和下半年的4.6%,全年增速为4.7%。
行业点评:
- 科技行业:英伟达H20出口限制对AI服务器/零部件供应链的影响。
- 公司点评:同程旅行预计一季度业绩符合预期,全年盈利增长前景稳固。