全球市场观察
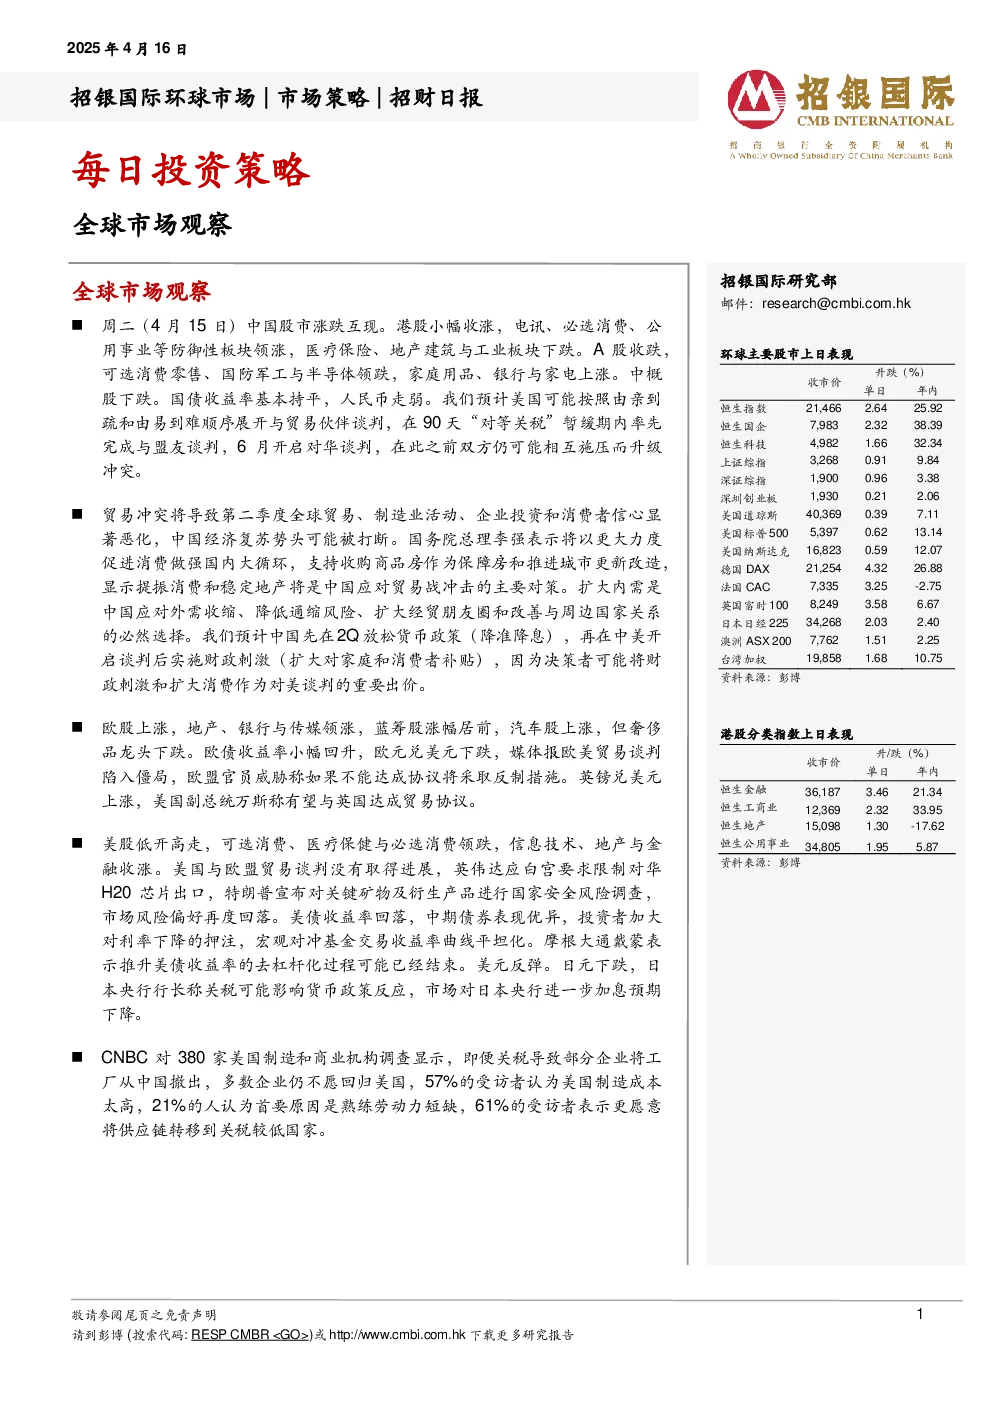
中国股市:周二(4月15日)中国股市涨跌互现。港股小幅收涨,电讯、必选消费、公用事业等防御性板块领涨,医疗保险、地产建筑与工业板块下跌。A股收跌,可选消费零售、国防军工与半导体领跌,家庭用品、银行与家电上涨。中概股下跌。国债收益率基本持平,人民币走弱。
贸易冲突影响:预计美国可能按照由亲到疏和由易到难顺序展开与贸易伙伴谈判,在90天“对等关税”暂缓期内率先完成与盟友谈判,6月开启对华谈判。在此之前双方仍可能相互施压而升级冲突。贸易冲突将导致第二季度全球贸易、制造业活动、企业投资和消费者信心显著恶化,中国经济复苏势头可能被打断。
中国应对策略:国务院总理李强表示将以更大力度促进消费做强国内大循环,支持收购商品房作为保障房和推进城市更新改造,显示提振消费和稳定地产将是中国应对贸易战冲击的主要对策。扩大内需是中国应对外需收缩、降低通缩风险、扩大经贸朋友圈和改善与周边国家关系的必然选择。预计中国先在2Q放松货币政策(降准降息),再在中美开启谈判后实施财政刺激(扩大对家庭和消费者补贴)。
欧美市场:欧股上涨,地产、银行与传媒领涨,蓝筹股涨幅居前,汽车股上涨,但奢侈品龙头下跌。欧债收益率小幅回升,欧元兑美元下跌,媒体报欧美贸易谈判陷入僵局,欧盟官员威胁称如果不能达成协议将采取反制措施。英镑兑美元上涨,美国副总统万斯称有望与英国达成贸易协议。
美股动态:美股低开高走,可选消费、医疗保健与必选消费领跌,信息技术、地产与金融收涨。美国与欧盟贸易谈判没有取得进展,英伟达应白宫要求限制对华H20芯片出口,特朗普宣布对关键矿物及衍生产品进行国家安全风险调查,市场风险偏好再度回落。美债收益率回落,中期债券表现优异,投资者加大对利率下降的押注,宏观对冲基金交易收益率曲线平坦化。摩根大通戴蒙表示推升美债收益率的去杠杆化过程可能已经结束。美元反弹。
企业调查:CNBC对380家美国制造和商业机构调查显示,即便关税导致部分企业将工厂从中国撤出,多数企业仍不愿回归美国,57%的受访者认为美国制造成本太高,21%的人认为首要原因是熟练劳动力短缺,61%的受访者表示更愿意将供应链转移到关税较低国家。
每日投资策略
全球市场观察
招银国际环球市场焦点股份
资料来源:彭博、招银国际环球市场预测(截至2025年4月15日)
免责声明及披露
分析员声明、招银国际环球市场投资评级、招银国际环球市场行业投资评级、重要披露、对于接收此份报告的英国投资者、对于接收此份报告的美国投资者、对于在新加坡的收件人