核心观点与关键数据
PVC市场
- 价格与利润:PVC绝对价格低位,电石法、外购电石法及乙烯法利润均亏损,但距离前期低点有一定距离。烧碱仍有利润,氯碱综合利润距离低点尚远,PVC利润支撑不足。
- 开工与库存:PVC开工率不低,4月检修增加。库存处于历年同期高位,近3周社库去库较快,基本面边际好转。
- 宏观影响:美国关税及中国关税反制对PVC地板出口不利,短期宏观不确定性增加。
- 交易策略:短期观望为主,昨日日报提示空单逢低止盈离场。
烧碱市场
- 价格与需求:液氯价格部分地区下降,烧碱现货承压。氧化铝新产能投产放缓,存量面临减产压力。非铝需求同比偏弱,4月边际转淡,5-6月为淡季。
- 开工与库存:烧碱开工率同比高位,氯碱综合利润不低,厂家检修意愿不足。液碱库存偏高,魏桥仍在累库,原料库存高位。
- 进出口:2024年烧碱表需3813万吨,进口量仅1.6万吨,出口量307.5万吨,出口占比7.5%,主要去向澳大利亚、印尼等地。美国关税对烧碱影响有限。
- 交易策略:现货仍弱,魏桥累库严重,4月供需预期偏弱,05合约接近历史低位,短期观望为主。
关键数据
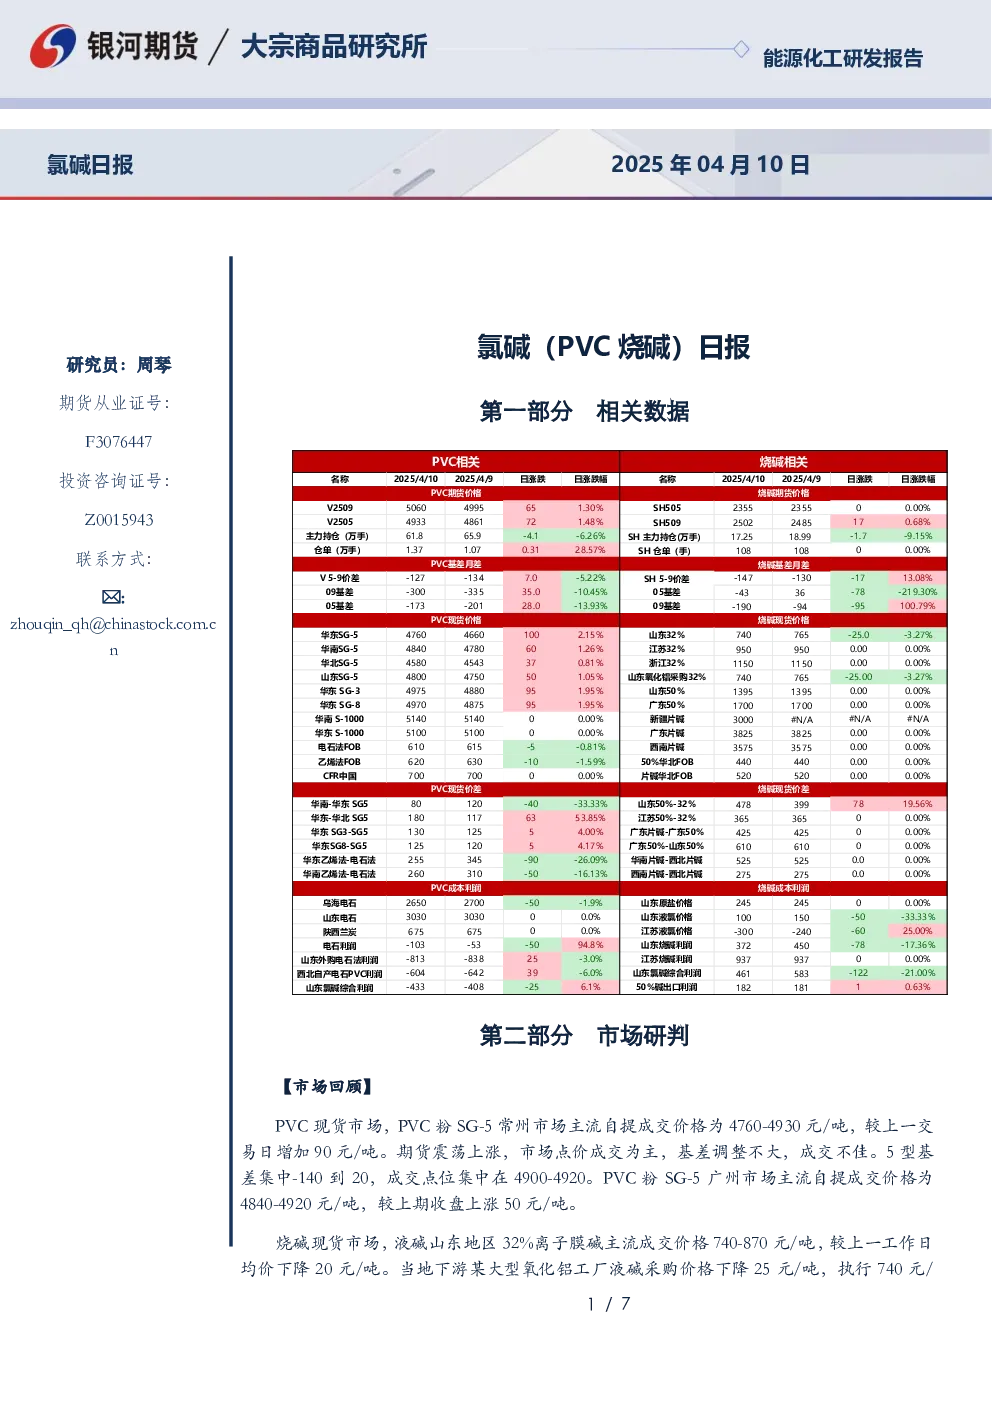
- PVC:SG-5常州主流自提成交价格4760-4930元/吨,上涨90元/吨;广州主流自提成交价格4840-4920元/吨,上涨50元/吨。
- 烧碱:山东32%离子膜碱主流成交价格740-870元/吨,下降20元/吨;50%离子膜碱主流成交价格1370-1420元/吨,持稳。江苏32%液碱主流成交价格950-1020元/吨,稳定。
- 期货:PVC05合约价格震荡上涨,基差调整不大,成交不佳。烧碱05合约接近历史低位。
- 库存:PVC仓单1.37万手,上升0.3万手;烧碱仓单108万手,持平。
- 利润:电石利润-103元/吨,烧碱利润372元/吨,氯碱综合利润461元/吨。
研究结论
- PVC:中长期仍是供需过剩格局,短期宏观不确定性增加,建议短期观望。
- 烧碱:4月供需仍弱,现货承压,关注液氯价格走弱预期及对烧碱开工的影响,短期建议观望。
- 套利与期权:暂时观望。