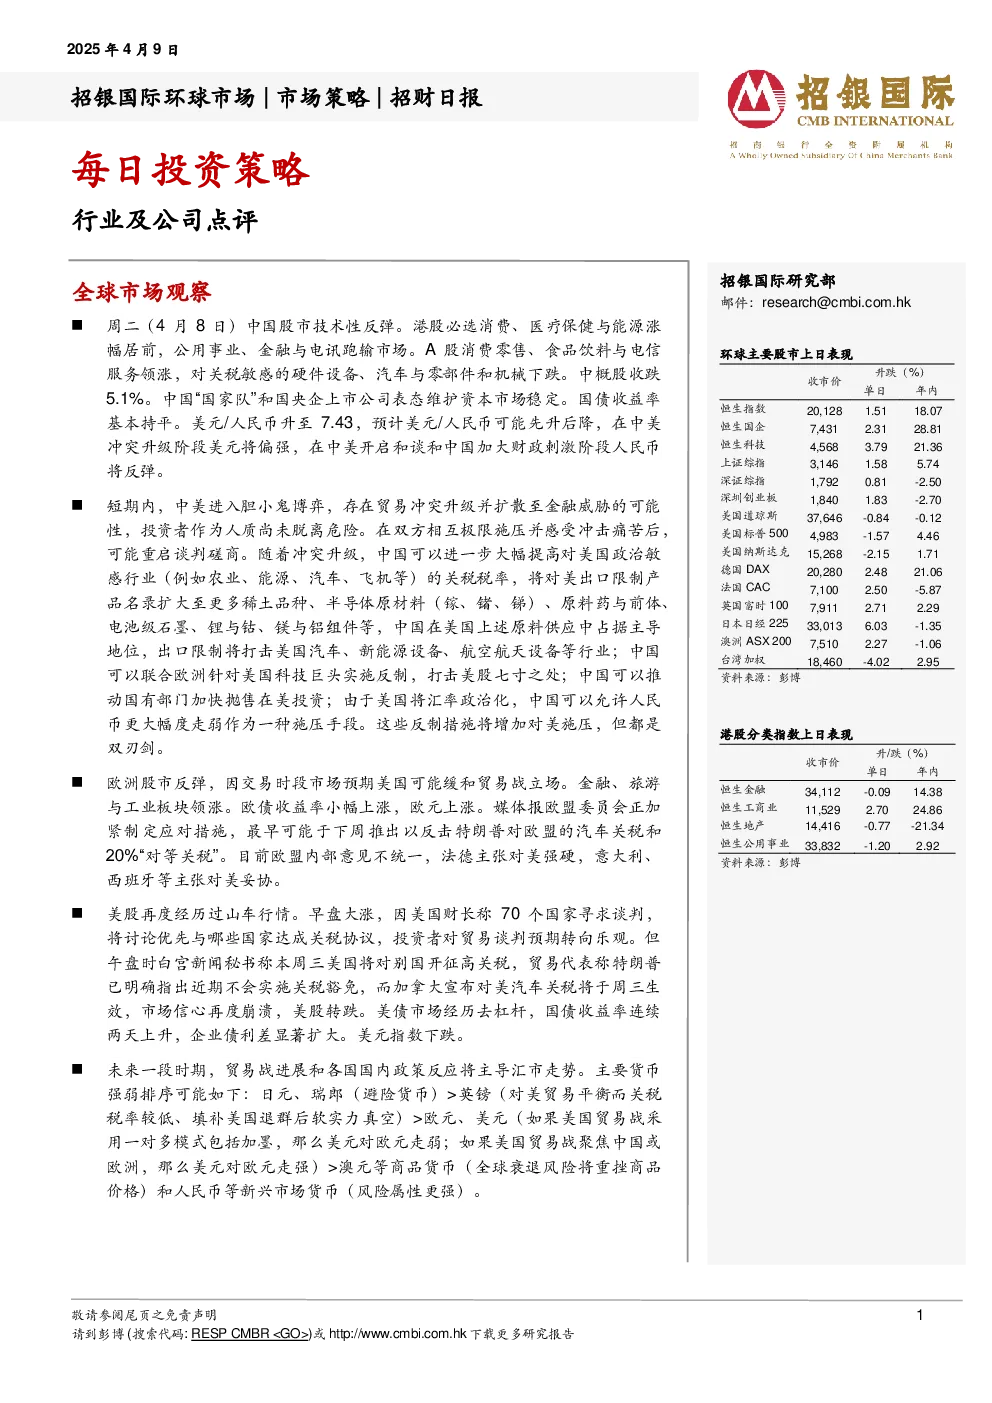
全球市场观察
- 中国股市:技术上反弹,港股必选消费、医疗保健与能源涨幅居前,公用事业、金融与电讯跑输市场;A股消费零售、食品饮料与电信服务领涨,硬件设备、汽车与零部件和机械下跌;中概股收跌5.1%。
- 中美贸易战:进入胆小鬼博弈,存在贸易冲突升级并扩散至金融威胁的可能性;中国可能采取反制措施,包括提高对美国敏感行业的关税税率、扩大对美出口限制产品名录、联合欧洲针对美国科技巨头实施反制、推动国有部门加快抛售在美投资、允许人民币更大幅度走弱等。
- 欧洲股市:反弹,因市场预期美国可能缓和贸易战立场;金融、旅游与工业板块领涨;欧盟委员会正加紧制定应对措施,可能推出反击特朗普对欧盟的汽车关税和20%“对等关税”的措施。
- 美股:再度经历过山车行情,早盘大涨因美国财长称70个国家寻求谈判,午盘转跌因白宫新闻秘书称本周三美国将对别国开征高关税;美债市场经历去杠杆,国债收益率连续两天上升,企业债利差显著扩大,美元指数下跌。
每日投资策略
- 互联网行业:关注防御属性及政策托底下有望受益的公司,建议关注网易、腾讯音乐、携程、同程旅行、京东、美团、快手等。
- 半导体行业:美国可能针对半导体行业出台额外的关税政策,中国半导体国产替代趋势有望加速,建议关注华虹半导体、北方华创、卓胜微、贝克微等。
- 保险行业:险资权益投资上限比例上调,或带来1.7万亿增量资金,利好拓宽保险权益投资空间,维持板块“优于大市”评级。
- 中国工程机械行业:3月份国内土方机械销售强劲,挖掘机/轮式装载机国内销量同比增长29%/23%,显示传统旺季需求强劲;重申对三一重工、中联重科的买入评级。
公司点评
- 浙江鼎力:下调至持有,目标价51元人民币;美国新近提出的对华关税将使鼎力陷入困境,主要由于美国长期以来是鼎力最重要的市场。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、药明康德。
- 行业评级:互联网优于大市,保险优于大市,装备制造买入,可选消费买入,医疗买入,科技买入,半导体买入,软件 & IT 服务买入。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系;无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,信息仅供参考,不构成投资建议,不承担法律责任。
- 分析员独立性:分析员未在美国FINRA注册或获得研究分析师资格,不受FINRA规则限制。
- 其他披露:新加坡收件人信息。