全球市场观察
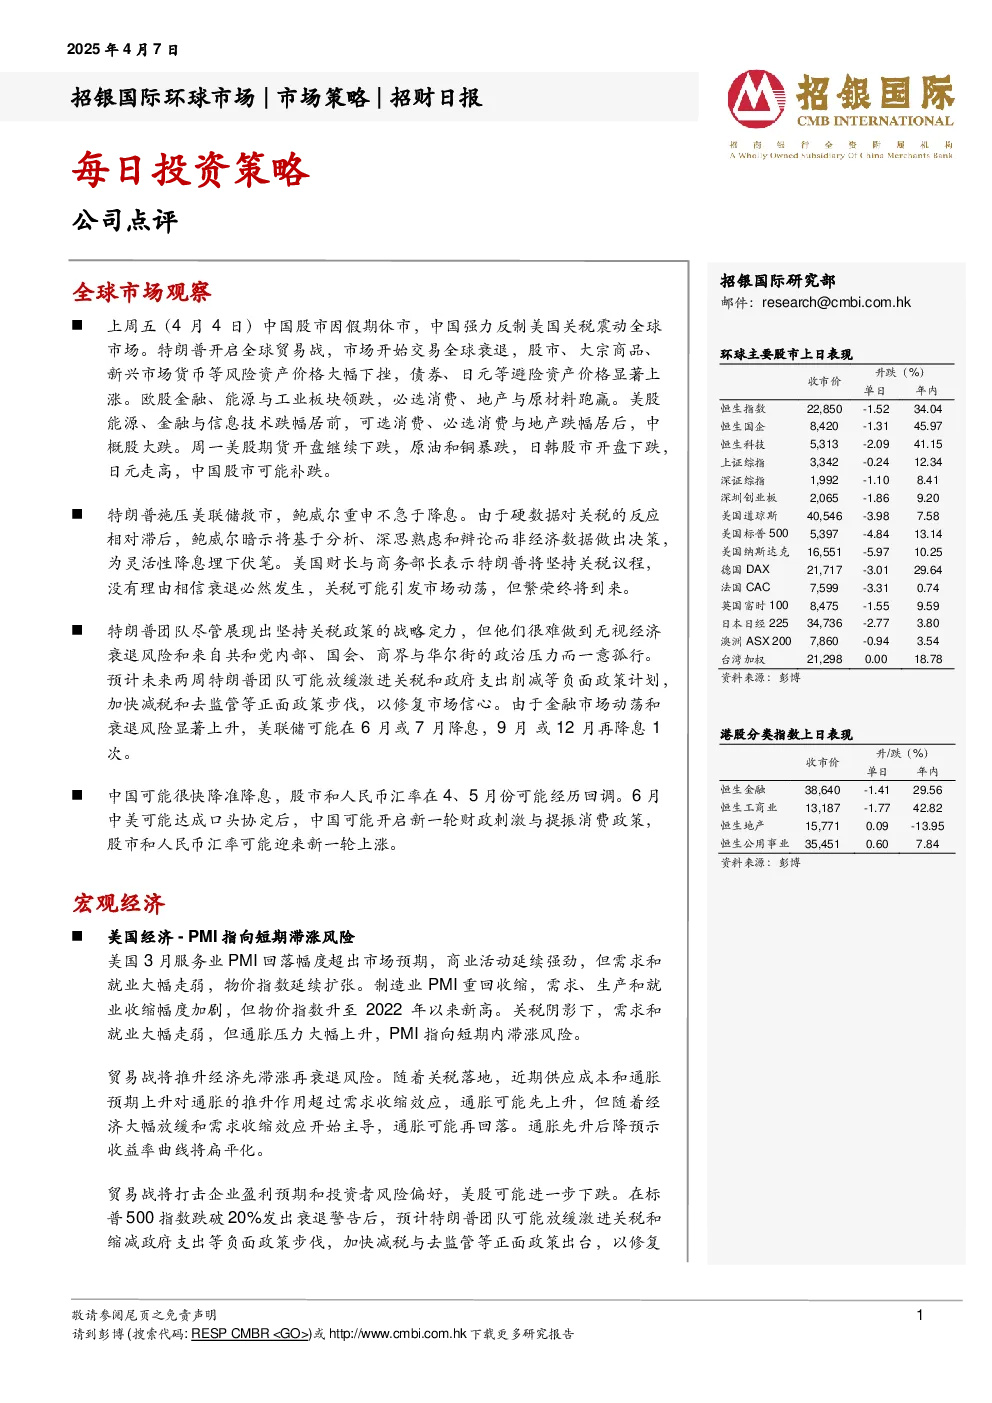
- 市场反应:中国强力反制美国关税引发全球市场动荡,股市、大宗商品、新兴市场货币等风险资产价格下跌,债券、日元等避险资产价格上涨。
- 美股表现:欧股金融、能源与工业板块领跌,必选消费、地产与原材料跑赢;美股能源、金融与信息技术跌幅居前,可选消费、必选消费与地产跌幅居后,中概股大跌。
- 政策预期:特朗普团队可能放缓激进关税和政府支出削减计划,加快减税与去监管步伐,修复市场信心。美联储可能在6月或7月降息,9月或12月再降息1次。
- 中国经济:中国可能很快降准降息,股市和人民币汇率在4、5月份可能经历回调。6月中美可能达成口头协定后,中国可能开启新一轮财政刺激与提振消费政策,股市和人民币汇率可能迎来新一轮上涨。
宏观经济
- 美国经济:
- PMI数据:3月服务业PMI回落,商业活动强劲但需求和就业走弱,物价指数延续扩张;制造业PMI重回收缩,需求、生产和就业收缩加剧,物价指数升至2022年以来新高。
- 滞涨风险:关税阴影下,需求和就业大幅走弱,但通胀压力大幅上升,PMI指向短期内滞涨风险。贸易战将推升经济先滞涨再衰退风险。
- 就业数据:3月美国新增非农就业22.8万人,大超市场预期,但薪资增速温和放缓,失业率几乎不变。非农数据显示关税冲击到来之前美国经济仍有韧性,但金融市场已发出经济衰退警告。
行业点评
- 中国科技行业:
- 关税影响:新征关税规模和速度超市场预期,对组件供应商直接影响有限,对OEM/ODM公司产生直接影响,苹果受影响最大,小米影响最小。
- 行业展望:科技产业在短期内会出现负面反应,未来将寻找优质标的。看好小米、瑞声科技、舜宇光学、比亚迪电子和丘钛科技。
- 中国医药行业:
- 业绩回顾:行业整体增长疲弱,平均收入增长4.2%,平均净利润增长1.0%,毛利率和净利率同比基本持平。创新药板块收入增长强劲,制药板块业绩稳健,医疗器械板块业绩企稳。
- 行业展望:受益于国内药品价格政策优化、国内宏观环境改善以及创新药和器械出海持续增长,医药行业有望在2025年继续迎来估值修复。推荐买入信达生物、百济神州、三生制药、巨子生物、药明康德、科伦博泰。
- 中国汽车行业:
- 1Q25销量与折扣:3月全行业平均折扣环比收窄,头部品牌通过推出新车型,上月折扣仍保持相对稳定。1Q25盈利能力将进一步分化,小鹏和吉利有望跑赢同行。
- 各品牌表现:
- 蔚小理和零跑:理想1Q25平均折扣环比上升,毛利率约为19%;小鹏1Q25平均折扣环比收窄,整车毛利率将略有改善;蔚来1Q25毛利率将环比下滑;零跑1Q25毛利率表现将为2025全年定调。
- 长城、吉利、比亚迪:长城1Q25毛利率同比略微下降甚至持平;吉利1Q25毛利率有望环比改善;比亚迪1Q25毛利率可能低于部分投资者预期。
- 广汽、宝马、奔驰:广汽自主品牌1Q25平均折扣环比上升,批发量环比下降;广汽本田1Q25平均折扣基本保持稳定,批发量环比下降;广汽丰田1Q25平均折扣环比收窄,批发量环比下降;华晨宝马1Q25平均折扣环比扩大,经销商新车毛利率或环比持平;北京奔驰1Q25平均折扣环比上升,可能比宝马和奥迪受到更高关税的冲击更大。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、药明康德、中国太保、中国财险、腾讯、快手、阿里巴巴、携程、绿城服务、小米集团、比亚迪电子、中际旭创、北方华创、韦尔股份、Salesforce。