全球市场观察
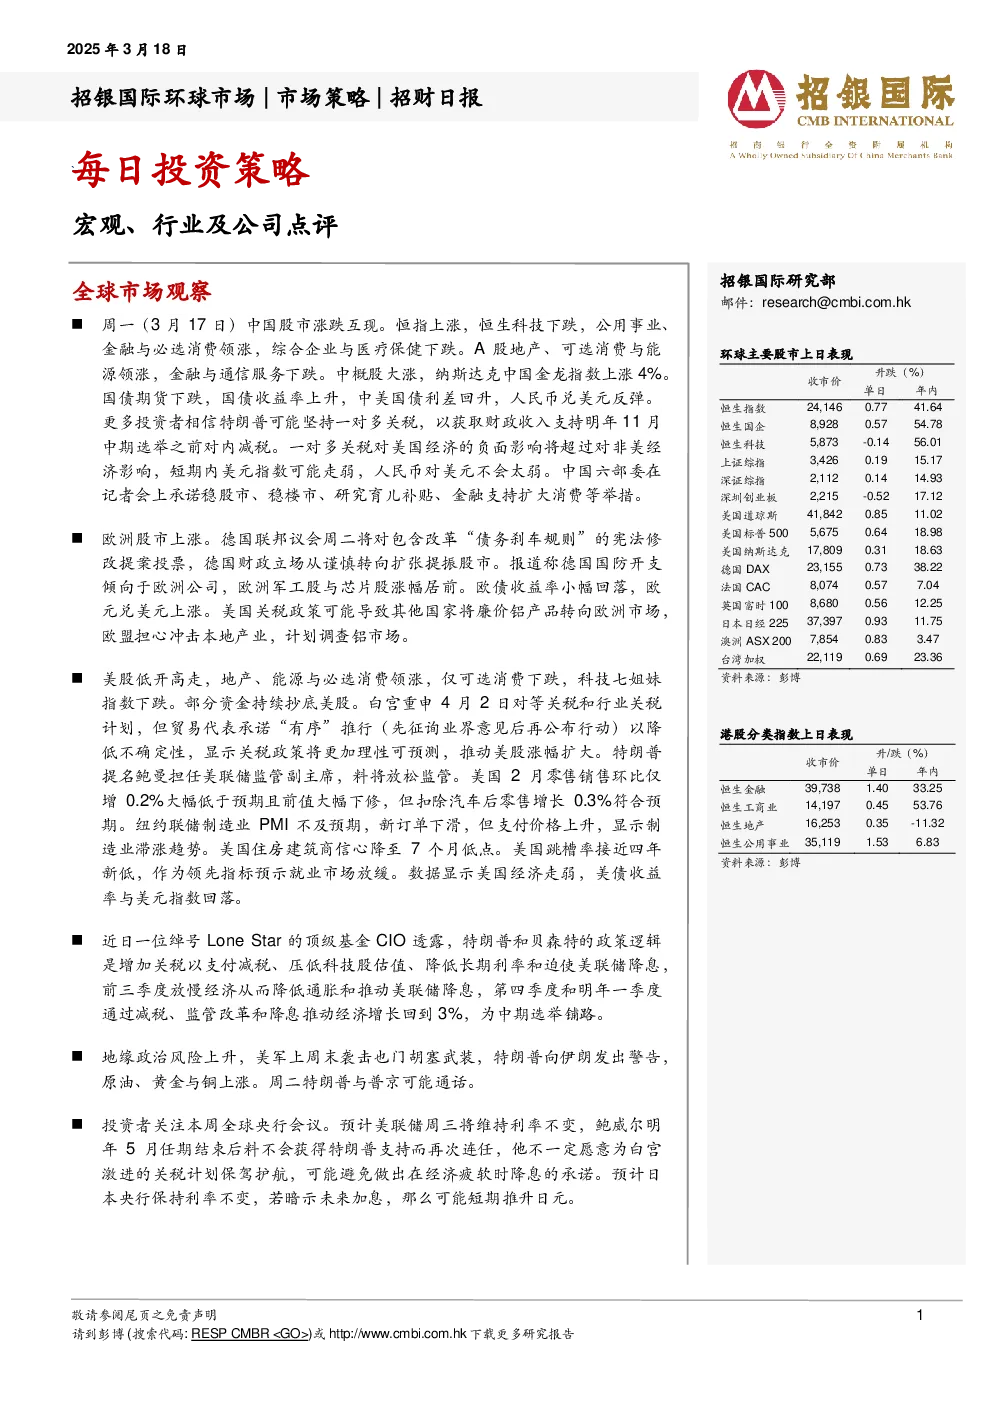
- 中国股市:涨跌互现。恒指上涨,恒生科技下跌,公用事业、金融与必选消费领涨,综合企业与医疗保健下跌。A股地产、可选消费与能源领涨,金融与通信服务下跌。中概股大涨,纳斯达克中国金龙指数上涨4%。
- 国债市场:国债期货下跌,国债收益率上升,中美国债利差回升,人民币兑美元反弹。投资者相信特朗普可能坚持一对多关税以获取财政收入支持中期选举。
- 欧洲股市:上涨。德国联邦议会将对包含改革“债务刹车规则”的宪法修改提案投票,德国财政立场从谨慎转向扩张提振股市。德国国防开支倾向于欧洲公司,欧洲军工股与芯片股涨幅居前。欧债收益率小幅回落,欧元兑美元上涨。欧盟计划调查铝市场。
- 美股:低开高走,地产、能源与必选消费领涨,仅可选消费下跌,科技七姐妹指数下跌。部分资金持续抄底美股。白宫重申对等关税和行业关税计划,但承诺“有序”推行以降低不确定性,显示关税政策将更加理性可预测,推动美股涨幅扩大。特朗普提名鲍曼担任美联储监管副主席,料将放松监管。美国2月零售销售环比仅增0.2%大幅低于预期,但扣除汽车后零售增长0.3%符合预期。纽约联储制造业PMI不及预期,新订单下滑,但支付价格上升,显示制造业滞涨趋势。美国住房建筑商信心降至7个月低点。美国跳槽率接近四年新低,预示就业市场放缓。数据显示美国经济走弱,美债收益率与美元指数回落。
- 政策逻辑:一位顶级基金CIO透露,特朗普和贝森特的政策逻辑是增加关税以支付减税、压低科技股估值、降低长期利率和迫使美联储降息,前三季度放慢经济从而降低通胀和推动美联储降息,第四季度和明年一季度通过减税、监管改革和降息推动经济增长回到3%,为中期选举铺路。
- 地缘政治风险:美军上周末袭击也门胡塞武装,特朗普向伊朗发出警告,原油、黄金与铜上涨。周二特朗普与普京可能通话。
- 全球央行会议:投资者关注本周全球央行会议。预计美联储周三将维持利率不变,鲍威尔明年5月任期结束后料不会获得特朗普支持而再次连任,可能避免做出在经济疲软时降息的承诺。预计日本央行保持利率不变,若暗示未来加息,那么可能短期推升日元。
宏观点评
- 中国经济:延续复苏,前两个月经济指标大多好于市场预期。社会零售额增速小幅上升,工业产出增速略有放缓,固定资产投资增速明显加快,基础设施和制造业投资增长强劲。商品房销售额跌幅收窄,但房屋新开工面积进一步大幅下滑。近期决策层持续释放稳股市、稳房市和提振消费的政策信号,可能支撑今年经济持续复苏。但随着政策刺激效果逐渐减弱和贸易战影响逐渐显现,第四季度以后经济可能再次面临下行压力。预计中国GDP增速将从前三季度的5.1%放缓至第四季度的4.5%,全年增长4.9%。
- 货币政策:中国央行可能维持宽松货币政策,最早可能在第二季度下调存款准备金率50个基点,并在下半年下调LPR 20 个基点。
行业点评
- 中国工程机械行业:德国候任总理提出的5,000亿欧元基础设施投资计划将提交议会寻求通过,潍柴动力、浙江鼎力、三一重工有潜在受益。
- 互联网行业:2M25社会消费品零售总额同比增长4.0%,受全国以旧换新计划扩容推动。实物商品网上零售额同比增长5.0%,较4Q24有所提升。市场对刺激政策加码的预期有所上升,行业下一轮估值重估或取决于消费情绪的复苏。维持对阿里巴巴、拼多多和京东的“买入”评级。
- 公司点评
- 滔搏(6110 HK):上调至“买入”,目标价4.51港元。预计2025财年4季度和全年业绩表现好于预期,2026财年展望乐观,上调目标价至4.51港元。
- 丘钛科技(1478 HK):上调目标价至9.25港元,基于乐观的2025年指引、产品结构改善且手机产品规格升级,非手机镜头模组快速扩张。
- 中国铁塔(788 HK):维持“持有”评级,目标价上调至13.7港元,收入同比增长4.0%至978亿元,净利润同比增长10.0%至107亿元。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、药明康德、中国太保、中国财险、腾讯、网易、阿里巴巴、绿城服务、小米集团、鸿腾精密、比亚迪电子、中际旭创、北方华创、韦尔股份、Salesforce。