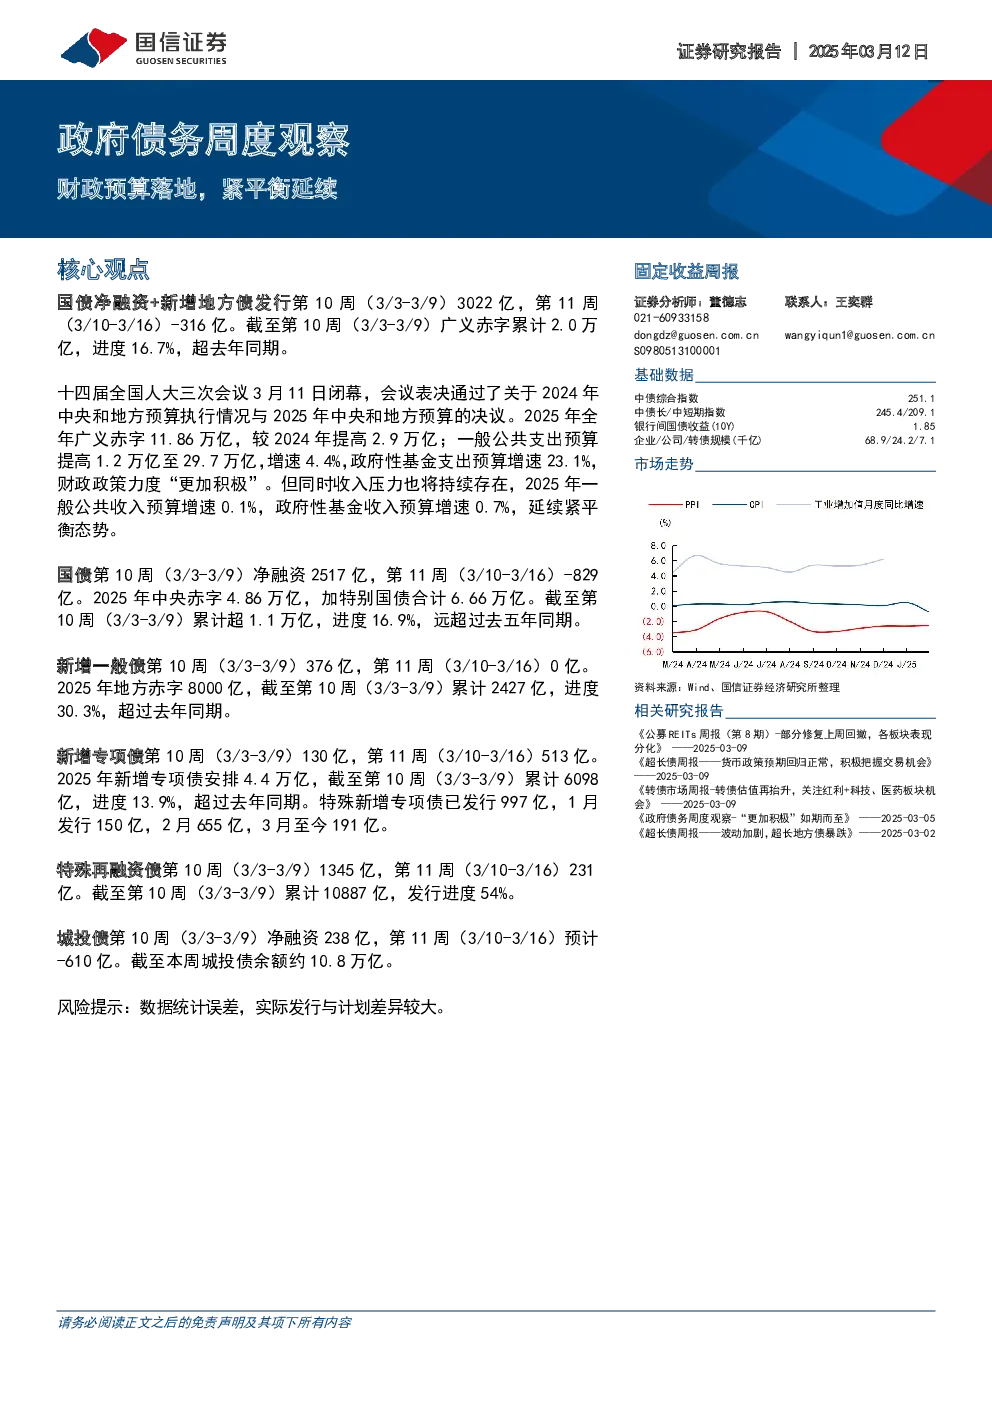
- 核心观点:财政预算落地,紧平衡延续。2025年财政政策力度“更加积极”,广义赤字较2024年提高2.9万亿至11.86万亿,一般公共支出预算提高1.2万亿至29.7万亿,但收入压力持续,一般公共收入和政府性基金收入预算增速均较低。
- 关键数据:
- 广义赤字:2025年11.86万亿,较2024年提高2.9万亿;截至第10周(3/3-3/9)累计2.0万亿,进度16.7%,超去年同期。
- 一般公共支出:2025年29.7万亿,增速4.4%;截至第10周累计进度16.7%。
- 政府性基金支出:增速超过23%。
- 一般公共收入:2025年预算增速0.1%。
- 政府性基金收入:2025年预算增速0.7%。
- 国债净融资:第10周2517亿,累计超1.1万亿,进度16.9%,远超过去五年同期;全年理论上6.66万亿。
- 中央赤字:4.86万亿,加特别国债1.8万亿(1.3万亿超长期特别国债,3000亿用于消费品以旧换新;5000亿补充国有大行资本金)。
- 地方赤字:8000亿,截至第10周累计2427亿,进度30.3%,超过去年同期。
- 新增一般债:第10周376亿,第11周0亿;全年8000亿。
- 新增专项债:2025年4.4万亿,截至第10周累计6098亿,进度13.9%,超过去年同期;特殊新增专项债已发行997亿,2025年预计发行8000亿。
- 特殊再融资债:截至第10周累计10887亿,发行进度54%。
- 城投债:截至本周余额约10.8万亿,第10周净融资238亿,第11周预计-610亿。
- 研究结论:财政政策“更加积极”,但收入压力持续,延续紧平衡态势。国债、地方债及专项债发行进度较快,城投债融资压力加大。