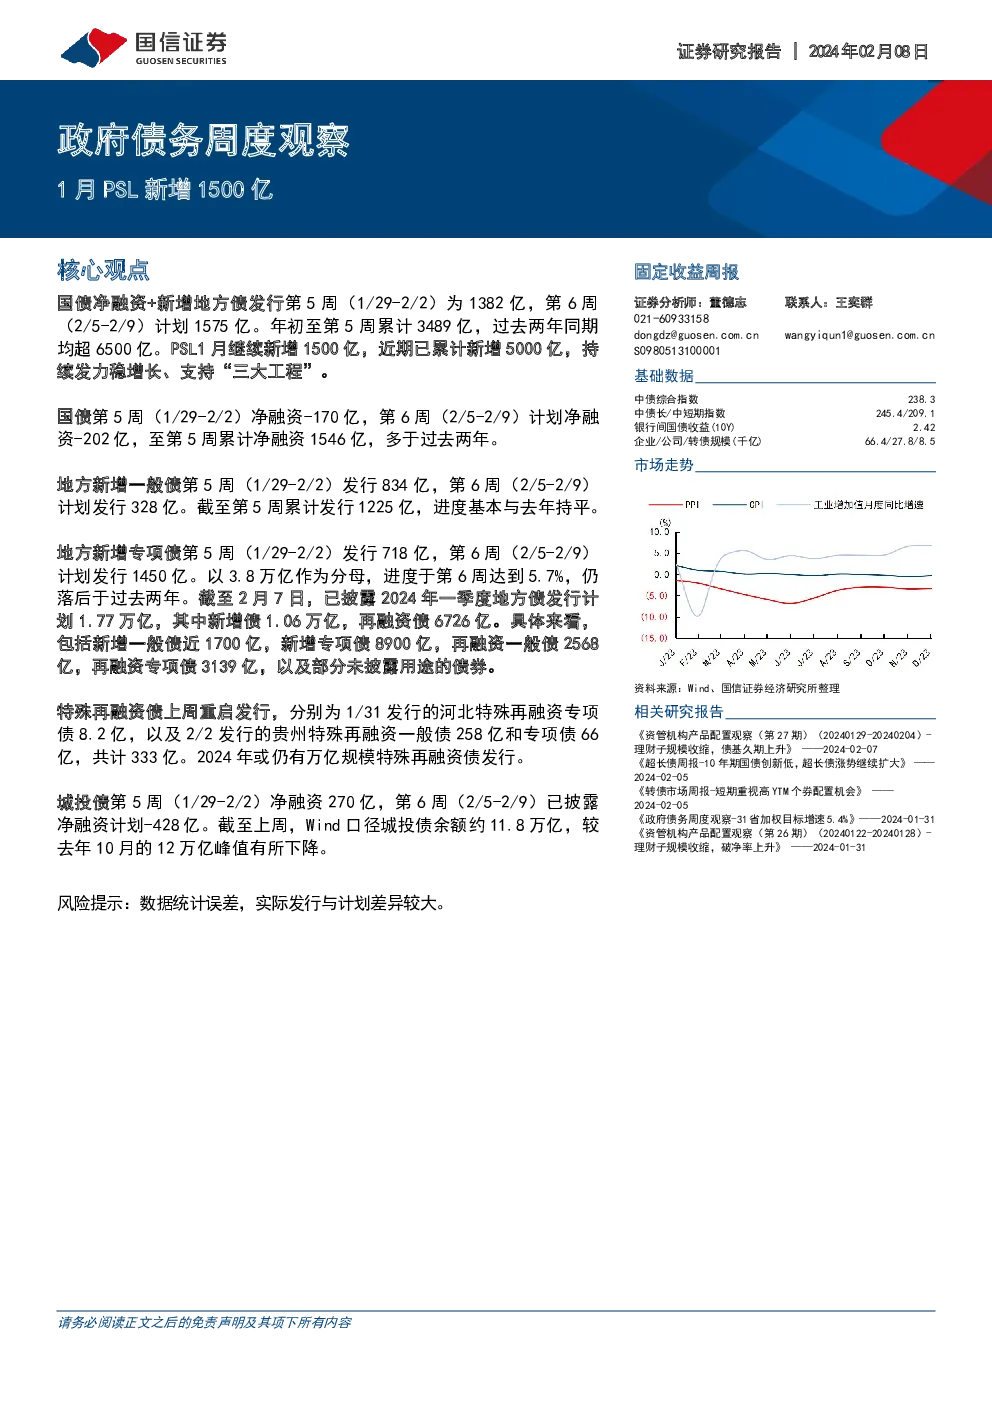
政府债务周度观察总结
固定收益市场概览
- 中债综合指数:本周维持在238.3点,显示整体市场稳定。
- 银行间国债收益率:10年期国债收益率为2.42%,反映市场对长期国债的需求和预期。
债券发行与净融资
-
国债发行:
- 第5周净融资额为-170亿,第6周计划净融资-202亿,累计至第5周净融资总额为1546亿,略高于过去两年同期水平。
- 截至第5周,国债累计发行3489亿,明显低于过去两年同期的6500亿水平。
-
地方债发行:
- 新增一般债:第5周发行834亿,第6周计划发行328亿,累计至第5周发行总额为1225亿,与去年基本持平。
- 新增专项债:第5周发行718亿,第6周计划发行1450亿,6周时点的发行进度为5.7%,落后于过去两年的进度。
- 特殊再融资债:上周重启发行,累计发行共14218亿,其中一般债占比64%,专项债占比36%。
地方政府债务与城投债
- 地方政府债务:新增一般债和专项债的发行进度分别反映了地方政府债务的管理策略和财政状况。
- 城投债:净融资额有所波动,余额从12万亿降至11.8万亿,显示出地方政府债务压力和赤字率警戒线的影响。
政策与市场动态
- PSL(政策性银行贷款):1月继续新增1500亿,累计至5000亿,旨在支持经济增长和特定工程项目。
- 开工情况:1月项目开工额5.4万亿,相比去年同期略有下降,反映出市场活动的季节性和不确定性。
风险提示
- 数据统计可能存在误差,实际发行与计划存在较大差异,需密切关注后续进展和调整。
结论
本周政府债务周度观察聚焦于国债、地方债发行情况及净融资变化,特别关注了PSL的新增情况和特殊再融资债的重启发行。数据显示,虽然国债和地方债的发行总额有所下降,但PSL的持续投入和特殊再融资债的重启表明了政府在稳增长和特定项目支持方面的积极举措。城投债的净融资减少与地方政府债务管理策略相关,而国债和地方债的发行进度则反映了当前财政政策与市场动态的复杂互动。市场参与者需密切关注政策导向、经济指标和市场反应,以应对潜在的风险和机会。