核心观点
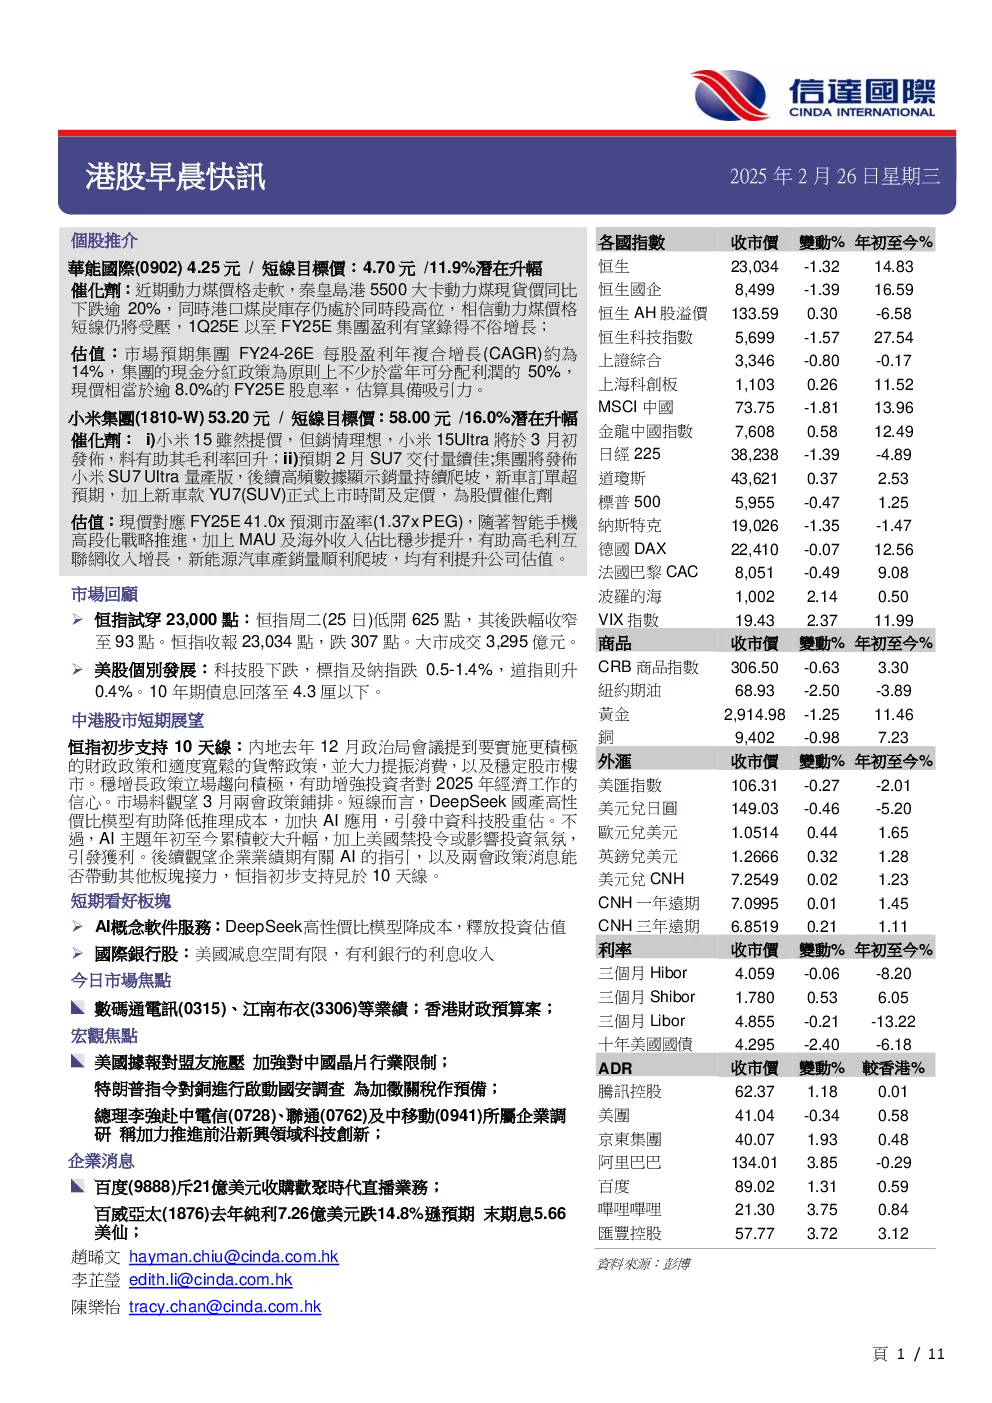
- 华能国际 (0902): 近期动力煤价格走软,集团煤价下跌将利好盈利,预计2025年盈利将录得增长。估值方面,市场预期集团2024-2026年每股盈利年复合增长约14%,现价对应FY25E逾8.0%股息率,估值具吸引力。
- 小米集团 (1810-W): 智能手机高端化战略持续推进,出货量占比提升,ASP上涨。预计小米15Ultra发布将助毛利率回升。新能源汽车销量顺利爬坡,利好提升公司估值。现价对应FY25E 41.0x市盈率(1.37x PEG),估值具吸引力。
关键数据
- 华能国际: 2024年上网电量达1,117亿千瓦时,其中81.5%为煤电。9M24,扣非净利润同比增长6.9%,核心利润同比上升18.5%。
- 小米集团: 2024年智能手机出货量同比增长2.4%,市场份额大致持平于13.0%。预计2025年全年智能手机出货量增长为低单位数,主要由高端/旗舰手机出货量较快增长推动。
研究结论
- 华能国际: 建议买入,目标价4.70元,支持位3.80元。
- 小米集团: 建议买入,目标价58.00元,支持位44.00元。