核心观点
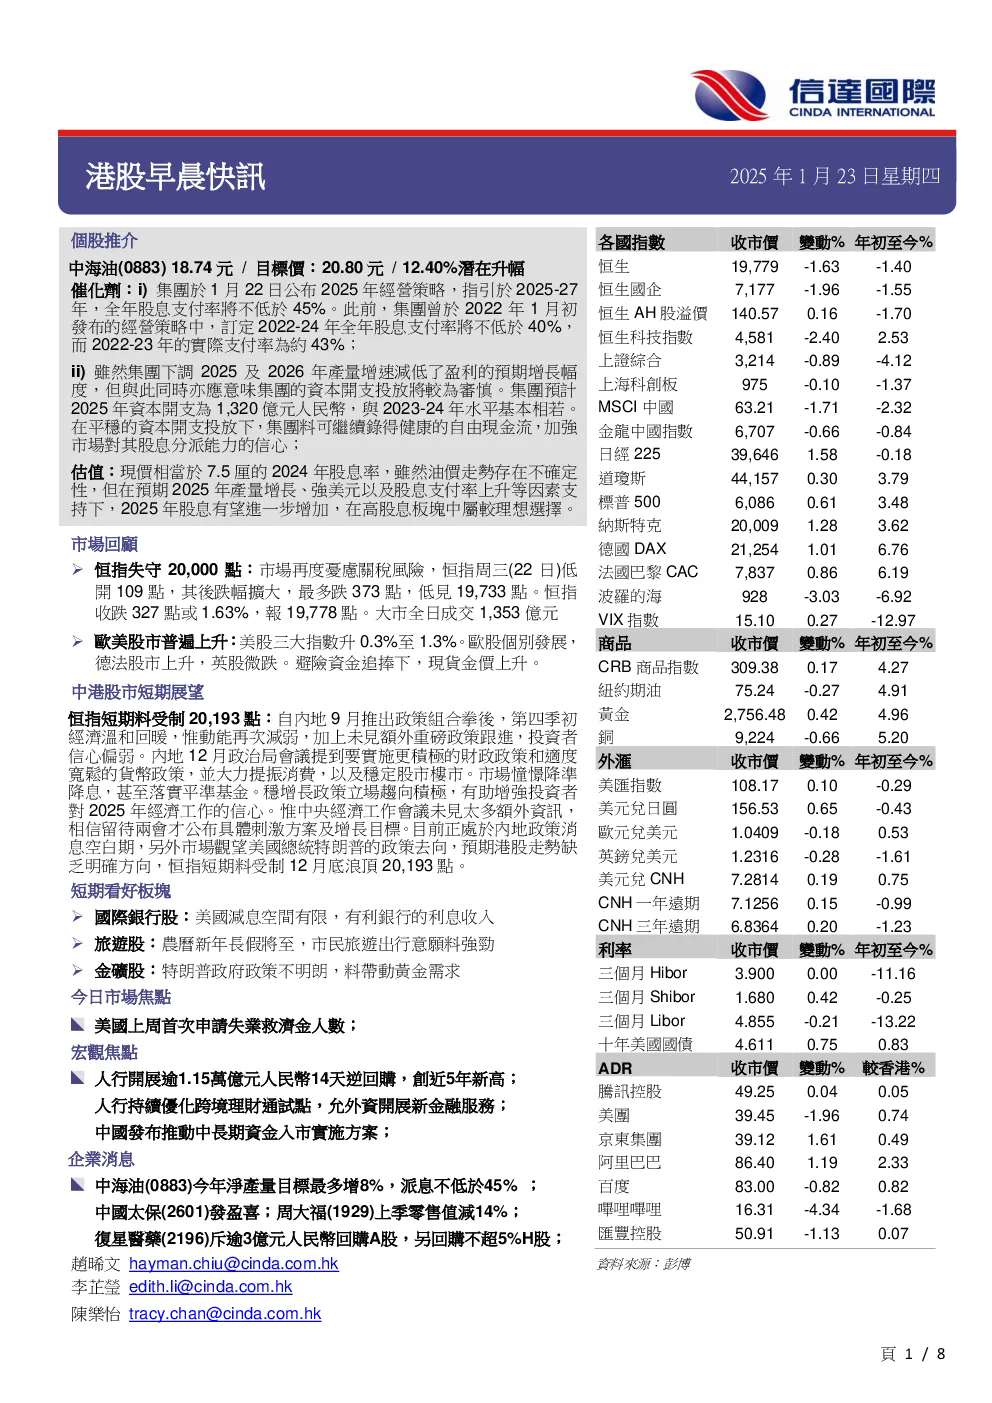
中海油发布2025年经营策略,指引2025-27年全年股息支付率将不低于45%,较2022年调高5个百分点。同时,集团预计2025年净产量达到约720百万吨油当量,较2023年增长约6%,但2025及2026年的净产量目标较年初指引下调。尽管产量增速放缓,但集团将采取更审慎的资本开支投放,预计2025年资本开支为1,320亿元人民币,与2023-24年水平基本相若。
关键数据
- 中海油2024年9月收入同比上升6.3%至3,260亿元人民币。
- 中海油2024年扣除非经常性损益的股东应占净利润按年增长21.1%至1,167亿元人民币。
- 中海油2025年净产量目标为7.6亿至7.8亿桶油当量,较2023年预计增长5.56%至8.33%。
- 中海油2025年资本支出预算总额为1,250至1,350亿元人民币。
- 中海油2025-27年全年股息支付率将不低于45%。
研究结论
尽管中海油下调了2025及2026年的产量增速预期,但稳定的资本开支和提升的股息支付率将增强市场对其股息分派能力的信心。目前中海油股价对应2024年股息率为7.5厘,在预期2025年股息进一步增加的情况下,其在中高股息板块中属于较理想的选择。