大市分析
12月9日,港股在上周五技术性回稳后进一步上涨,恒指连升两日,收盘报20414点,上升548点或2.76%,首次回升至20000点以上水平。A股收盘后发布的内地政治局会议内容提振了市场信心,会议提出要稳住楼市股市,加强逆周期调节,大力提振消费、提高投资效益,以科技创新引领新质生产力发展。会议强调实施「适度宽松」货币政策和「超常规逆周期调节」,预计明年赤字率将提升至4%或更高。港股低开高走,内地11月CPI逊预期曾令市场承压,但政治局会议消息引发资金入市,推升港股至接近全日最高位20434点。市场人气显著提振,人气股如港交所、中芯国际、中信证券等涨幅较大,指数股普涨,药明康德和药明生物分别上涨超过9%。港股主板成交量增加至2065亿多元,升跌股数比例1155:572,港股通第三日净流入约128亿元。
公司研究
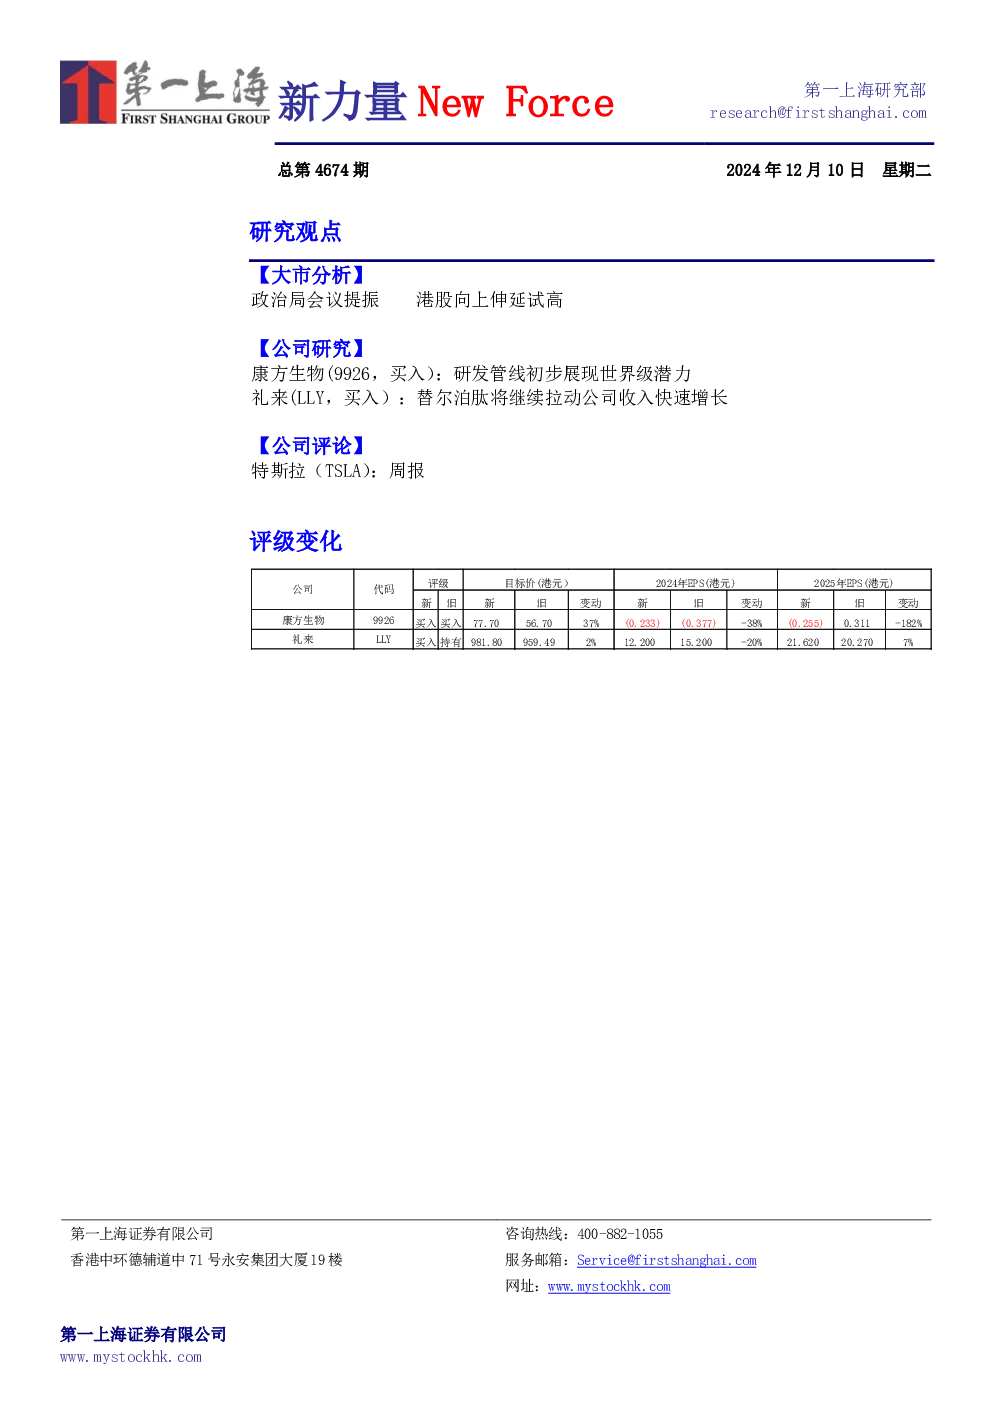
康方生物(9926,买入):研发管线初步展现世界级潜力
24年上半年,公司产品收入同比+24%至9.4亿元,毛利率为91.3%,研发开支+3%至5.9亿元,归母利润亏损2.4亿元,中手净现金为24亿元。公司进行两次配售,分别融资11.7亿和19.2亿港元。产品管线进展:
- 卡度尼利AK104(PD-1 / CTLA-4):一线宫颈癌达到PFS和OS双终点,递交上市申请;一线胃癌达到OS终点,填补PD-L1低表达胃癌疗效空白;PD-(L)1进展后胃癌、肝细胞癌术后辅助治疗等处于III期。
- 依沃西AK112(PD-1 /VEGF):EGFR治疗后进展的非小细胞肺癌已获批,Summit海外III期完成招募,获FDA快速通道资格;一线PD-L1阳性NSCLC单药头对头PK帕博丽珠单抗III期达到PFS主要终点,递交NDA;一线鳞状非小细胞肺癌中国III期入组中,海外Summit扩展人群至非鳞癌,样本量扩展至1080例;同期启动一线胆道癌、胰腺癌和头颈鳞癌的III期临床。
- 派安普利单抗AK105(PD-1): 1L鼻咽癌在评审中,一线肝癌递交NDA。
- 伊努西单抗AK102(PCSK): 24年10月获批。
- 依若奇单抗AK101(IL-12/IL-23): 中重度斑块银屑病递交上市申请。
- 古莫奇单抗AK111(IL-17): 中重度银屑病III期临床完成入组,强直性脊柱炎III期入组中。
- 其他产品包括:临床III期的莱法利单抗AK117和普络西单抗AK109,临床II期的AK119、AK127、AK130,临床I期的AK115、AK129、AK131、AK132、AK139、AK137、AK138D1和AK135。
市值585.21亿港元,目标价77.7港元,买入评级。
礼来(LLY,买入):替尔泊肽将继续拉动公司收入快速增长
24年Q3收入+20%至114.4亿美元,全球销量增长36%,主要得益于Mounjaro和Zepbound的增长,非GLP-1产品收入也增长17%。毛利率同比+0.6个百分点至81.0%,研发费用同比+14%至27.3亿美元,研发费率同比-1.5个百分点至23.9%,销售管理费用同比增长16.4%至21.0亿美元,S&GA费率同比下降0.6个百分点至18.4%。GAAP净利润为9.7亿美元,EPS为1.07美元,公司分红10亿美元。各板块表现:
- 代谢板块:收入同比增长57%至74.1亿美元,替尔泊肽收入增长210%至43.7亿美元,Mounjaro市场份额34%,Zepbound市场份额43%。
- 神经科学板块:收入同比-80%至3.5亿美元,阿尔兹海默症药物Kisunla获批。
- 免疫板块:收入同比增长20%至11.9亿美元,Taltz收入+18%至8.8亿美元,Ebglyss获批中重度特应性皮炎适应症。
- 肿瘤板块:收入同比增长28%至22.3亿美元,Verzenio收入+32%至13.7亿美元。
- 其他板块:收入-5%至2.6亿美元。
公司预计Q4收入增长达50%,全年收入454-460亿美元,EPS 12.1-12.6美元。目标价981.8美元,买入评级。
公司评论
特斯拉(TSLA):周报
- 电动车:首席工程师分享Cybercab细节,双座设计提高效率,零部件数量约Model 3一半,后备箱大可容纳自行车和轮椅。
- 电动车:特斯拉中国强调冬季车辆性能,Model Y在挪威连续三年位居乘用车销量榜首,成为中国哈尔滨最畅销电动汽车。
- 超充:特斯拉NACS将成为美国联邦电动汽车充电官方标准,旨在统一充电基础设施,提高兼容性和效率。
- 储能:TagEnergy和特斯拉启动法国最大电池储能项目,240MW/480MWh BESS项目耗资2.5亿欧元,满足马恩省20%居民需求。
- 电动车:特斯拉中国24年11月第4周交付数据,上险量约18,700辆,QoQ上升约30%,YoY上升约6%,ModelY约11,520辆,Model3约7,070辆。