市场回顾
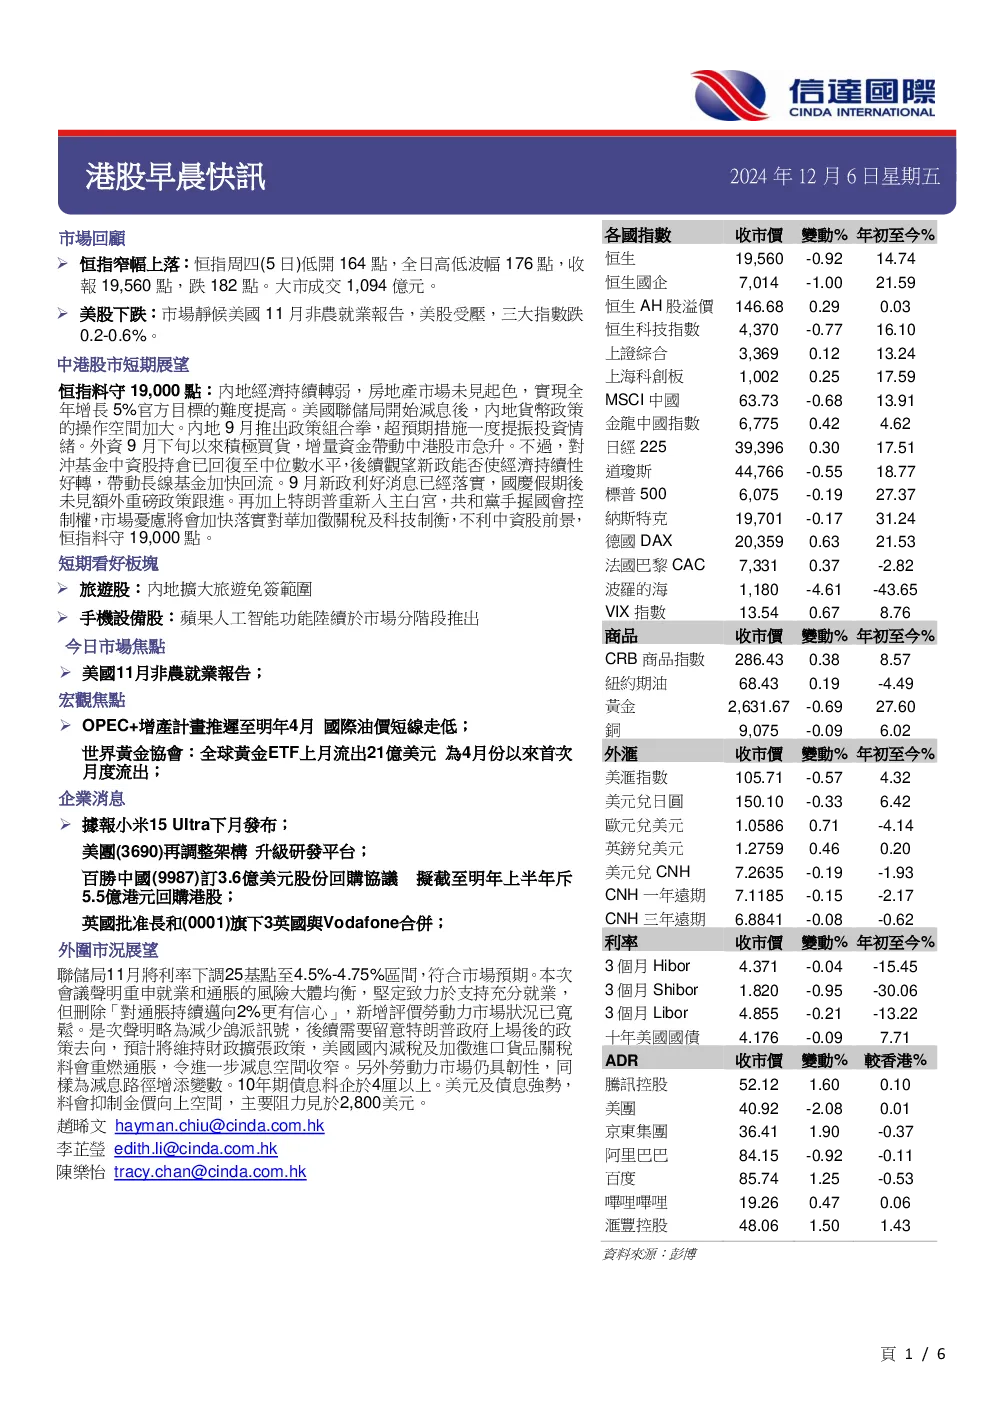
- 恒指窄幅波动:周四低开164点,全日高低波幅176点,收报19,560点,跌182点。大市成交1,094亿港元。
- 美股下跌:受美非农就业报告预期影响,三大指数跌0.2-0.6%。
中港股市短期展望
- 恒指料守19,000点:内地经济持续转弱,房地产市场未见起色,全年增长5%目标难度提高。美联储开始减息后,内地货币政策操作空间加大。9月政策组合拳提振投资情绪,外资金九月以来积极买入,但抵冲基金中资股持仓回复中位数,市场观望新政能否持续好转经济,带动长线基金回流。9月新政利好已落实,国庆假期后未见重磅政策。特朗普重新入主白宫,共和党掌控国会,市场忧虑将加快落实对华加征关税及科技制衡,不利中资股前景。
短期看好板块
- 旅游业:内地扩大旅游免签范围。
- 手机设备:苹果人工智能功能分阶段推出。
今日市场焦点
- 美国非农就业报告。
- 宏观焦点:OPEC+增產计划推迟至明年4月,国际油价短期走低;全球黄金ETF上月流出21亿美元为4月份以来首次月度流出。
- 企業消息:小米15 Ultra下月发布;美团调整架构升级研发平台;百胜中國订3.6亿美元股份回购协议拟截至明年上半年斥5.5亿港元回购港股;英国批准长和旗下3英国与Vodafone合并。
- 外围市況展望:美联储11月将利率下调25基点至4.5%-4.75%区间,符合市场预期。声明略为减少鸽派信号,后续需留意特朗普政府政策去向,预计将维持财政扩张政策,美国国内减税及加征进口货物关税料会重燃通胀,令进一步减息空间收窄。劳动力市场仍具韧性,同样为减息路徑增添變數。10年期债息料企於4厘以上。美元及债息强势,料会抑制金价向上空间,主要阻力见於2,800美元。
宏观焦点
- 中辦及國辦:推进新型城市基础设施建设项目建设,通过地方政府专项债券支持项目建设,推动新一代信息技术与城市基础设施建设深度融合,推动城市基础设施数字化改造,构建智能高效的新型城市基础设施体系,提升城市设施韧性、管理韧性、空间韧性,推动城市安全发展。
- 工信部:要开展6G频率需求及相关频率兼容前瞻性研究。
- 商务部:光伏业要推动产业升级加强国际合作。
- CPA料本港明年有70-80宗IPO集资1000-1200亿港元:63%受访者预计2025年香港IPO总集资额将上升,预计以科技、媒体、电讯(TMT)行业较多。
- 澳门旅游局:首十一个月资助活动引客66万人次带动社区消费。
- 据报日本拟放宽中国人赴日多次往返签证条件。
- 日央行鸽派委员呼吁谨慎调整货币政策,交易员料本月加息机会降至36%。
- 日本10月基本工资按年增长2.8%为1994年有记录以来最大增幅。
- 上周美国首次申请失业救济人数22.4万人,升至一个月高位。
- OPEC+增產计划推迟至明年4月。
- 世界黄金协会:全球黄金ETF上月流出21亿美元为4月份以来首次月度流出。
企業消息
- 据报东鹏饮料考虑明年年在港上市料集资高达10亿美元。
- 据报小米15 Ultra下月发布。
- 美团再调整架构升级研发平台。
- 美团完善骑手险商业意外险已全部覆盖跑单骑手。
- 阿里国际将在美推AI电商设计工具「PIC COPILOT」。
- 华为Mate70系列预约数突破670万部供应链团队正加班应付。
- 赣锋锂业同意转让附屬35%股权予马里政府。
- 东风汽车11月总销量下跌18%新能源汽车升一成。
- 知行汽车科技将与地平线达成战略合作。
- 联想集团与弘信电子集团推动AI城市大脑等服务。
- 特步丁水波:将持续拓展路跑赛道。
- 百胜中國订3.6亿美元股份回购协议拟截至明年上半年斥5.5亿港元回购港股。
- 阿信屋母企CEC国际发盈警料中期蚀3000万元。
- 時代中國控股十一個月合同銷售84.11億元人民幣。
- 融創中國11月合同銷售額跌54%至16億人民币中海外同月賣樓升三成。
- 英国批准长和旗下3英国与Vodafone合并。
- 汇控宣布完成階段重組新人事任命明年1月生效。