市场回顾与展望
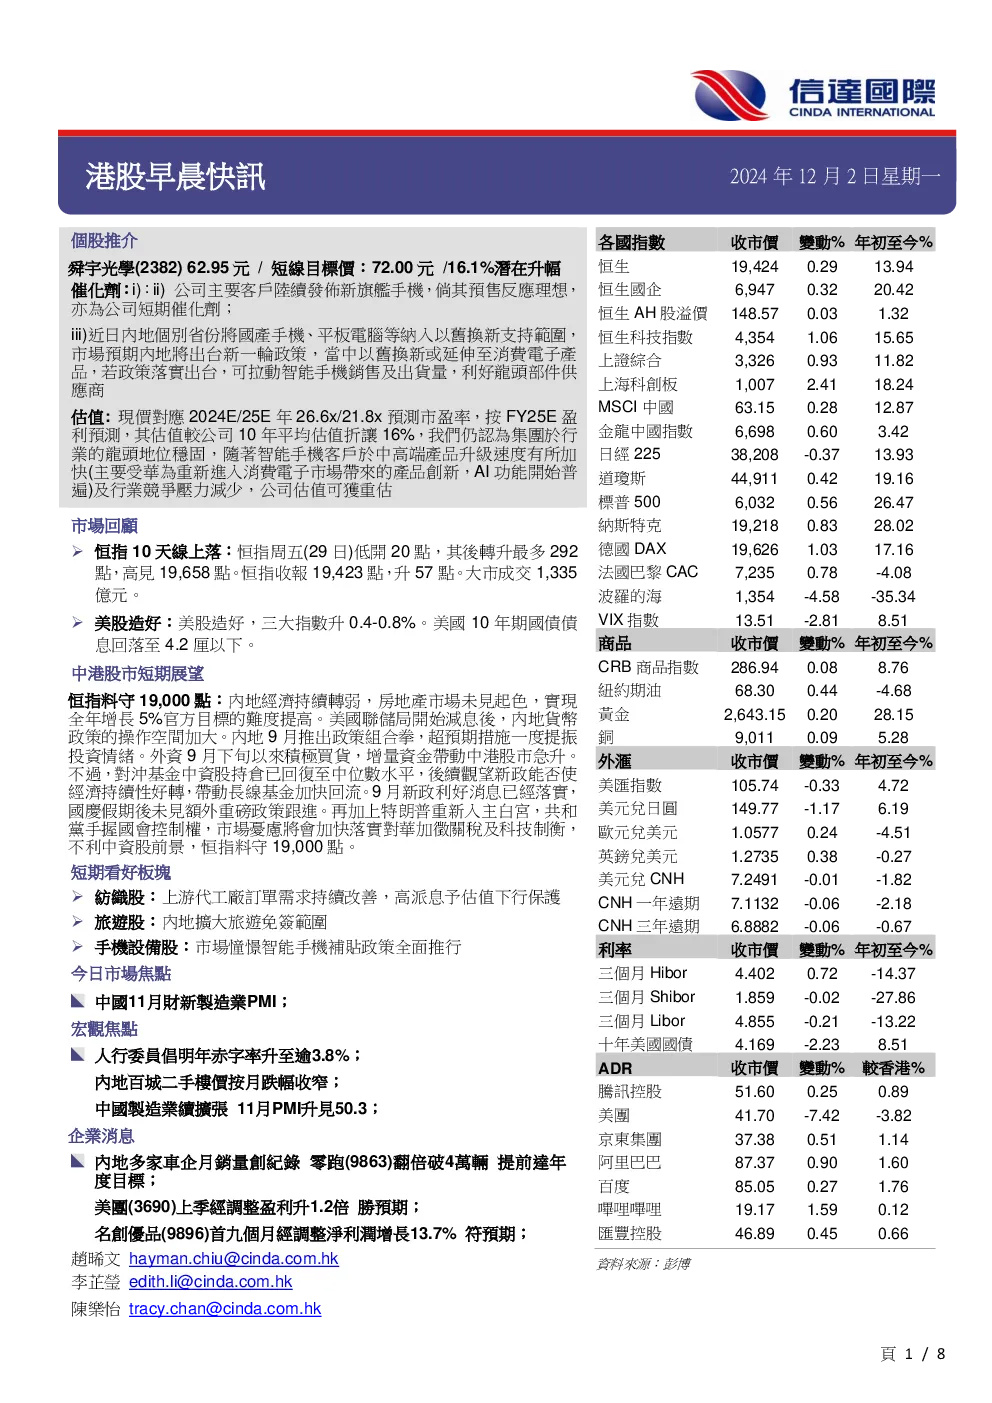
- 恒生指数周五低开高走,收报19,423点,升57点。美股三大指数升0.4-0.8%,美国10年期国债收益率回落至4.2%以下。
- 预计恒生指数将守在19,000点。内地经济持续转弱,房地产市场未见起色,美联储开始减息后,内地货币政策操作空间加大。外资积极买入,但对冲基金中资股持仓回至中位数水平,市场观望新政能否带动经济好转。
- 短期看好板块:纺织股(订单需求改善,高派息)、旅游股(内地扩大旅游免签范围)、手机设备股(市场憧憬手机补贴政策全面推行)。
宏观焦点
- 人行委员建议将2024年赤字率升至3.8%以上,支持性货币政策也要加大力度,促进物价合理回升。
- 内地百城二手房价按月跌幅收窄至0.57%,但百大房企销售总额按月下跌18.62%。
- 中国制造业PMI升见50.3,非制造业商务活动指数回落至50。
- 本港10月零售销售额跌2.9%,跌幅小于预期。
- 香港零售管理协会表示访港旅客消费模式有所转变,将促进业界加快转型。
- 财政司司长陈茂波表示,恢复深圳居民赴港“一签多行”将为本港零售、餐饮等行业带来支持。
- “一签多行”首日深居民即签即来港自助机10分钟办妥,分析认为将促进旅客过夜意欲。
- 金管局:10月新批按揭贷款额按月增9.5%,港元存款升0.4%,在港人民币存款跌5.8%。
- 澳门11月博彩收入按年升14.9%,首11个月按年升26.8%。
- 日本央行行长植田和男表示,加息时间已接近,将密切注美国经济前景变化。
- 美国“黑五”实体销售淡,网购表现较佳,手机及个人电脑较受欢迎。
- 特朗普要求“金砖国家”承诺不创造替代美元的新货币,否则将实施100%关税。
企業消息
- 普洛斯考虑最早2025年在港上市。
- 腾讯游戏《荒野起源》开放全球预约。
- 美团第三季经调整盈利升1.2倍胜预期,新业务经营亏损收窄至10亿。
- 名创优品首九个月经调整净利润增长13.7%。
- 特步完成出售附属“KP Global”,周五派特别息每股0.447元。
- 内地多家车企11月销量创纪录,零跑汽车月度交付破4万辆,提前达年度目标。
- 比亚迪11月新能源汽车销量按年增67.87%,海外销售新能源乘用车合计3.0977万辆。
- 力劲科技中期纯利1.48亿跌27.7%,派息3仙。
- 蔚来11月交付20,575辆汽车,年增28.9%。
- 长城汽车11月新能源汽车销售近3.6万辆,按月增12.4%。
- 国泰航空:短途票价恢复至正常水平,大部分长途票价按年仍跌20%。
- 汇控传开始物色下任主席,主席杜嘉祺将于2026年卸任。
- 宝龙地产债权人计划会议获大比数批准寻求认许呈请下月聆讯。
- 香港宽频据报再接获潜在收购要约,初步价格略高于中国移动上月提出的要约。
個股推介:舜宇光學(2382)
- 買入,目标价72.00元,潜在升幅16.1%。
- 基本面:公司1H24收入及净利润较市场预期高12.4%/14.3%,主要受惠智能手机市场温和复苏,加上产品结构优化,单价及毛利率双双提升,拉动业绩回升。
- 催化剂:i) 公司将公佈11月分出貨量數據,倘其高端產品出貨量佔比提升,利好股價;ii) 公司主要客戶陸續發佈新旗艦手機,倘其預售反應理想,亦為公司短期催化劑;iii) 近日內地個別省份將國產手機、平板電腦等納入以舊換新支持範圍,市場預期內地將出台新一輪政策,當中以舊換新或延伸至消費電子產品,若政策落實出台,可拉動智能手機銷售及出貨量,利好龍頭部件供應商。
- 估值:预计公司2024-2026年收入及盈利年复合增长分别为12.3%/28.5%,现价对应2024E/25E年26.6x/21.8x预测市盈率,按FY25E盈利预测,其估值较公司10年平均估值折让16%,仍认为集团于行业的龙头地位稳固,随着智能手机客户于中高端产品升级速度有所加快及行业竞争压力减少,公司估值可获重估。
- 技术走势:股价周五初步突破8月至今上升通道顶部,RSI重越50后,续稳步上升,MACD「牛差」擴闊,加上100天線將升穿250天線,现「黃金交叉」利好信號,利股價再上試高位。