大市分析
港股和A股均呈现上涨趋势,主要受市场对增量政策出台的憧憬推动。港股恒指在19700至21133点区间整固,恒指收盘20953点,上升415点或2.02%。非银金融和内房股领涨,成交量连续两日超过2000亿元。内地10月份宏观经济数据显示出口增长12.7%超预期,但进口下跌2.3%显示内需疲弱,可能促使加码增量措施。全国人大常委会会议结束前,财政增量措施细节将是市场焦点。
公司研究:亚朵酒店(ATAT,买入)
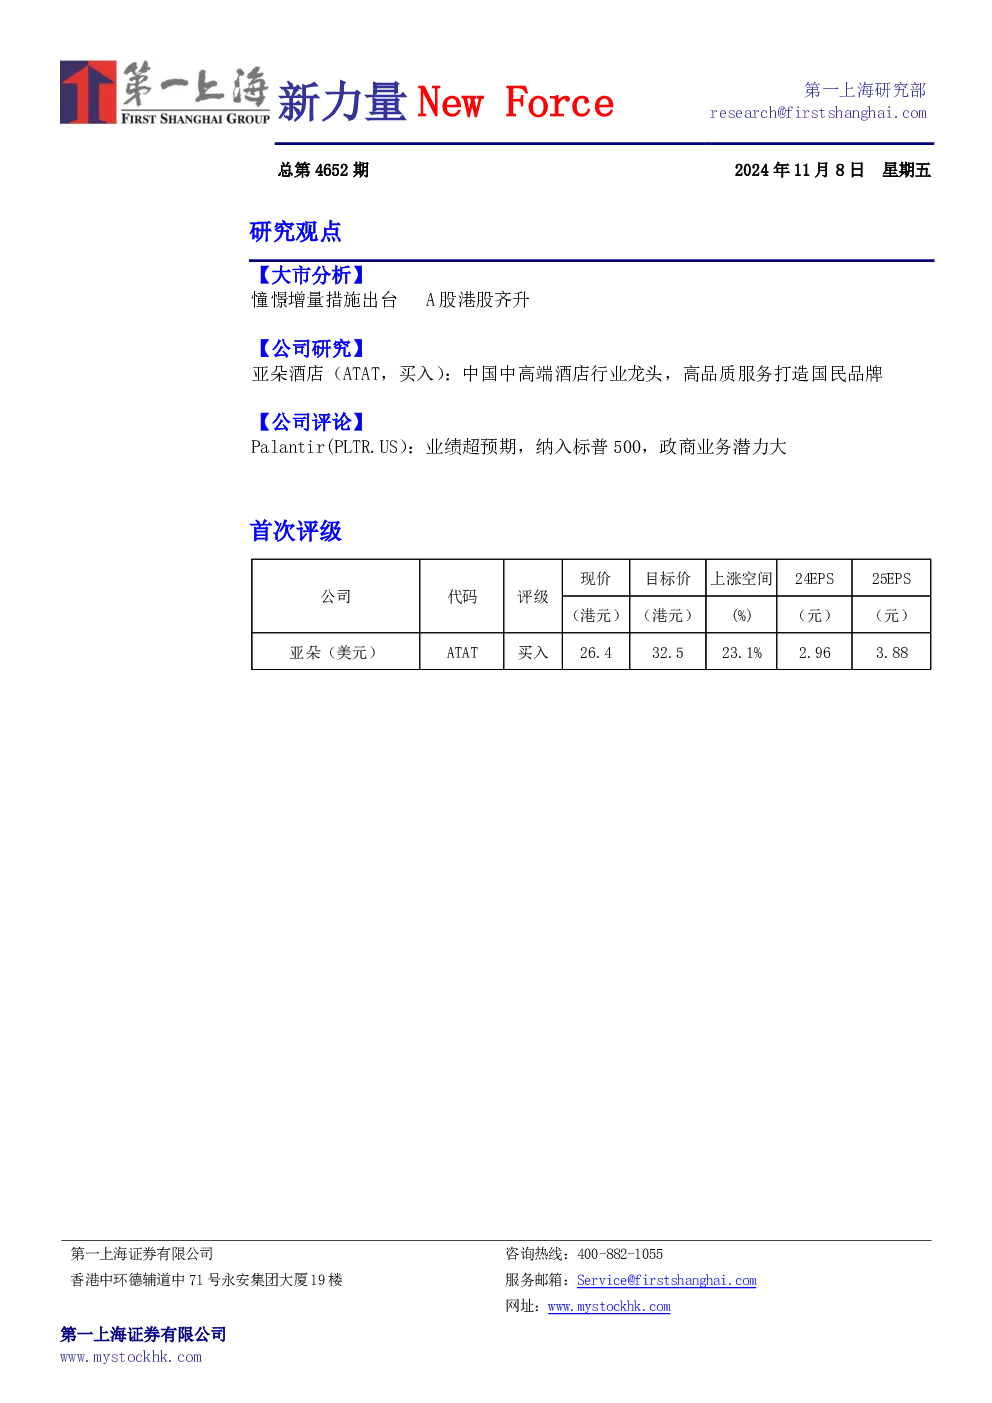
亚朵集团是中国中高端酒店行业龙头,以轻资产加盟模式快速扩张,截至FY24Q2拥有1412家门店,其中1382家为加盟店。公司着力发展场景零售品牌AtourMarket亚朵百货,2023年收入22.63亿元,加盟酒店业务占比约六成。公司通过高品质服务和完善的会员体系运营,会员数量超7600万,企业协议销售间夜量占比19.3%,会员复购率达58%。2023年RevPar恢复至2019年的114%,运营能力领先。中高端酒店市场增速迅速,亚朵市占率11.1%,有望进一步发展。首次覆盖给予“买入”评级,目标价32.5美元,上行空间23.1%。
风险提示
亚朵酒店面临加盟门店扩张不及预期、行业竞争加剧、门店经营数据不及预期、消费者需求不及预期等风险。
公司评论:Palantir(PLTR.US)
Palantir 2024财年第三季度业绩超预期,总收入7.26亿美元,同比增长30%,高于市场预期。政府客户业务收入4.08亿美元,同比增长33%,客单价增长24.54%。商业客户业务收入3.17亿美元,同比增长27%,客单价小幅下跌。客户数量增至629位,运营利润率15.59%,净利润1.49亿美元,同比增长103%。公司宣布与微软达成战略合作,推动政府业务客单价增长。AIP平台赋能商业客户,新客户转换迅速。预计2024年第四季度保持持续增长,全年收入范围28.05-28.09亿美元,美国商业收入同比增长至少50%。
风险提示
Palantir面临AI技术重大转变、政治局势变化、商业竞争加剧等风险。