核心观点
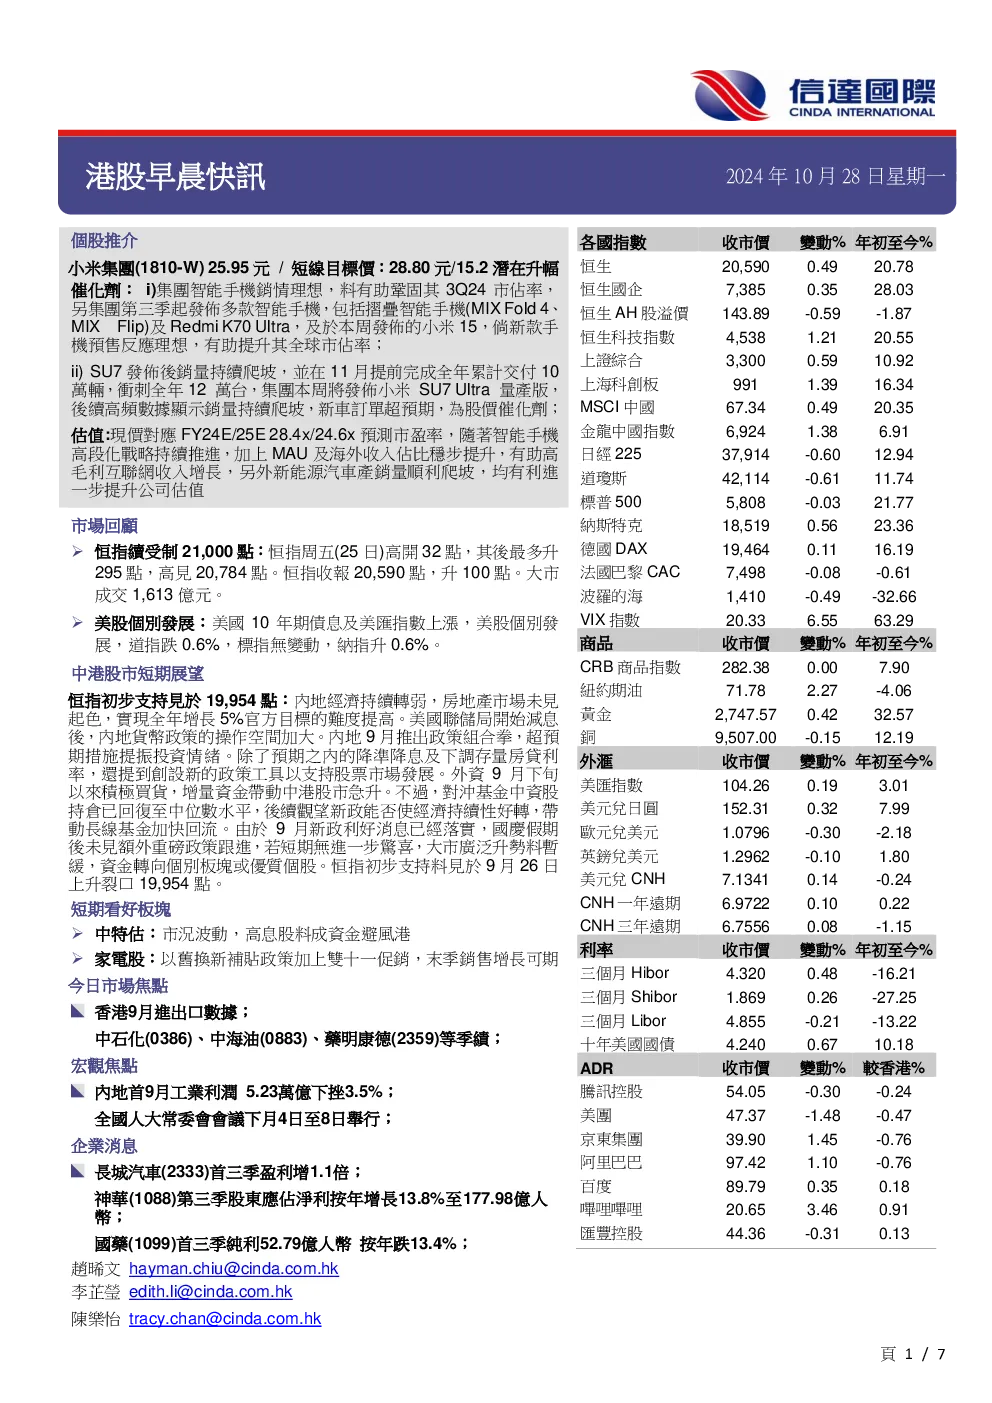
- 小米集团(1810-W):买入评级,目标价28.80元,潜在升幅15.2%。看好其智能手机高端化战略和新能源汽车业务发展。
- 市场回顾:恒指受制于21,000点,美股个别发展。
- 短期展望:恒指初步支持位见19,954点,内地经济持续转弱,政策组合拳提振投资情绪,外资积极买入。
- 短期看好板块:中特估、家电股。
- 今日市场焦点:香港9月进出口数据、中石化、中海油、药明康德等季绩、内地首9月工业利润、全国人大常委会会议、国常会、财政部副部长廖岷发言、国产网游获批、内地首9月工业利润、央行缩量平价续作MLF、人行启用公开市场买断式逆回购操作工具、日本大选、顺丰谋11月27日来港上市、阿里巴巴和解美國集體訴訟、渣打看重港业务、汇控税前盈利料減1.4%、裕元料首三季盈利升逾1.4倍、中国动向Kappa上季零售流水按年錄高單位數跌幅、长城汽车首三季盈利增1.1倍、谭仔國際料中期溢利跌最多60%、海昌海洋公園否認賣產及私有化傳聞、中電蔣東強谈业务策略、神华第三季股東應佔淨利按年增長13.8%、新奥泛能銷售量按年增21%、中化化肥首三季淨利潤13億人幣按年升3%、中國建築首三季多賺13%、佳源服務每股0.22元折讓兩成易主、旭輝77.88%債權人已正式簽訂或加入重組支持協議、中國恒大中止潛在出售恒大汽車股權、国藥首三季純利52.79億人幣按年跌13.4%。
关键数据
- 小米集团:2Q24业绩胜市场预期,收入及经调整净利润分别较市场预期高2.5%/27%,EV、互联网收入超预期,EV毛利率达15.4%。
- 恒指:周五收报20,590点,升100点。
- 内地首9月工业利润:5.23万亿下挫3.5%。
- 小米SU7:1H24已交付27,000台,销量连续3个月超过10,000台,11月提前完成全年累計交付10萬輛。
- 小米SU7 Ultra:本周将发佈量產版,销量持续爬坡,新車訂單超預期。
研究结论
- 小米集团:智能手机高端化战略和新能源汽车业务发展将推动公司估值提升。
- 市场展望:短期无进一步驚喜,大市廣泛升勢料暫緩,資金轉向個別板塊或優質個股。
- 政策:内地推出一攬子增量政策,加大財政政策逆週期調節力度。